
Story
摩根大通看好欧洲消费股,上调利洁时评级并关注联合利华与喜力
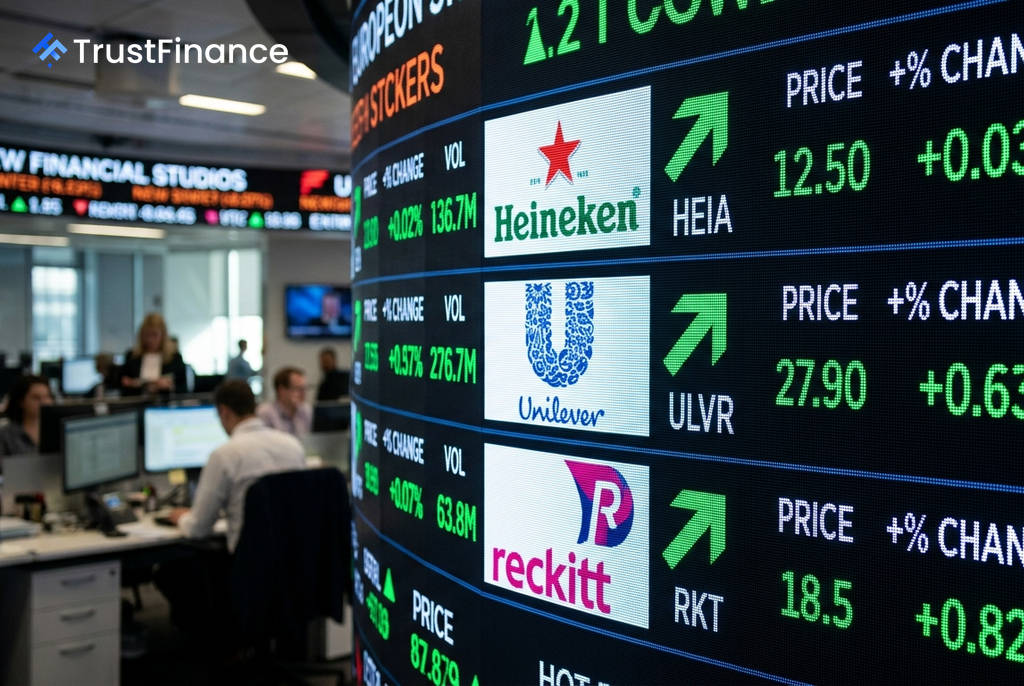
摩根大通在一份关于欧洲消费必需品行业的报告中,将利洁时 (Reckitt) 的评级上调至“增持”,同时将喜力 (Heineken) 和联合利华 (Unilever) 列入“积极催化剂观察名单”,预示着对这些特定公司的前景持乐观态度。
核心观点:上调评级与积极观察
摩根大通分析师将喜力列入积极催化剂观察名单,预计该公司第三季度业绩将超预期。报告预测,在销量增长的推动下,喜力的同类可比增长率将达到 4.0%,高于市场普遍预期的 3.4%。
对于联合利华,摩根大通同样将其列入积极催化剂观察名单。分析师指出,继第二季度强劲的营收超预期后,该公司第三季度的销量和2026年的利润率仍有上行潜力。此外,即将于11月4日举行的资本市场日活动,预计将聚焦其核心业务转型,成为一个关键的催化剂。
利洁时的评级被上调至“增持”。摩根大通表示,此举反映了其“更强劲的核心业务运营率,以及就NEC诉讼达成和解的可能性越来越大”。
行业背景:估值低于历史均值
由分析师 Celine Pannuti 领导的团队指出,尽管欧洲消费必需品板块今年迄今实现了营收和盈利的双重超预期,但其股价表现却落后于大盘。市场更青睐其他领域更强劲的每股收益增长和评级上调。
 Ad
目前,欧洲消费必需品板块的远期市盈率为 18倍,较整体市场有23%的溢价,但这一溢价水平低于 43% 的长期历史平均水平。摩根大通预计,在下半年,该行业将传递出“谨慎乐观的信号”,主要得益于新兴市场的增长势头、有利的天气因素以及初步的价格上涨迹象。
前景展望与关键主题
展望2027年的盈利,摩根大通认为市场共识存在下行风险,主要由于成本上升对利润率的压力。尽管如此,该行仍预计整个行业的每股收益将实现高个位数增长,其中食品和家庭个人护理公司增长6%-7%,啤酒公司增长7%-8%,烈酒公司增长3%-4%。
报告还概述了影响该行业下半年的五个关键主题:
- 新兴市场增长加速
- 美国消费者趋势的不确定性
- 竞争和自有品牌动态的分化
- 2027年投入成本通胀的上升
- 围绕广告支出、人工智能应用以及GLP-1药物对消费行为影响的结构性讨论