
Story
地缘政治与通胀双重冲击,全球债市抛售加剧,收益率创多年新高
Text size
Background
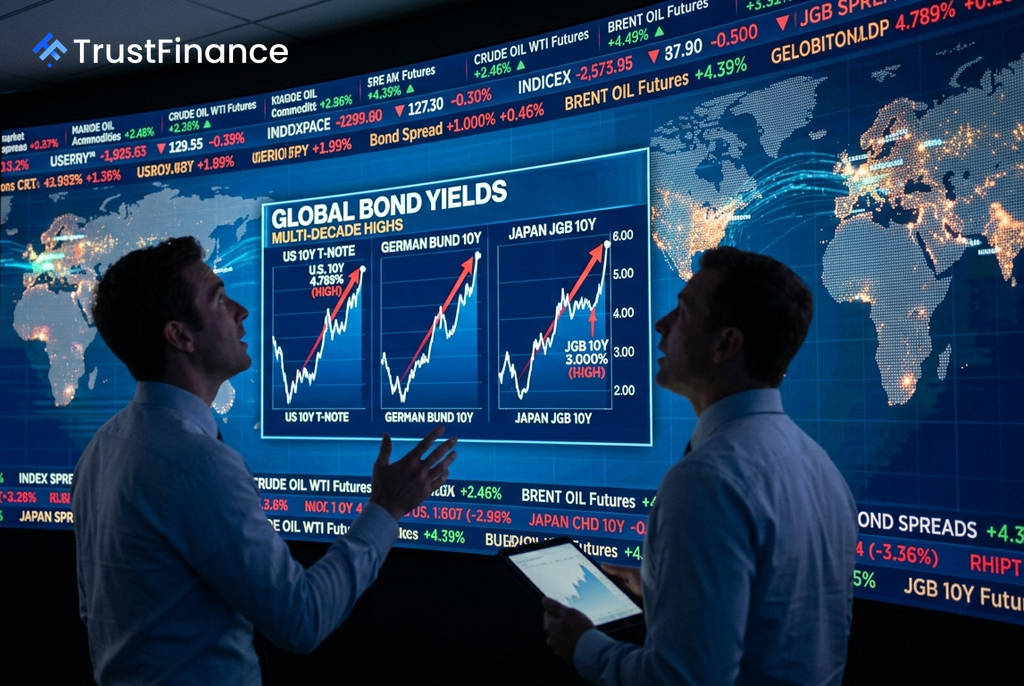
周二,全球债券市场的抛售潮进一步加剧,在不断升级的中东军事冲突和主要央行持续鹰派立场的双重压力下,欧洲、亚洲及北美的主权借贷成本被推至数十年来的高位,引发了固定收益资产的历史性撤退。
各国国债收益率飙升
此次抛售浪潮席卷了全球主要市场,多个基准收益率触及重要里程碑。
- 德国:对政策敏感的两年期国债收益率升至2.936%,为2024年7月以来最高。10年期国债收益率升至3.352%,30年期国债收益率则飙升至3.841%,两者均创下2011年以来的最高水平。
- 法国:由于市场对其日益增长的财政赤字感到担忧,10年期国债收益率攀升至4.15%,是2008年11月以来的最高点。
- 日本:基准10年期政府债券(JGB)收益率达到3.000%的里程碑,为1996年底以来最高。两年期JGB收益率也跃升至1.800%的历史新高。
地缘政治与通胀担忧夹击
市场动态发生了深刻转变。传统上,主权债券在地缘政治危机期间被视为“避险资产”,但如今却遭到大量抛售。报道称,美国与伊朗在波斯湾的直接军事打击已将原油价格推高至每桶90美元以上。
由于能源成本直接影响消费者价格指数,投资者担心通胀将在2027年前持续高企。因此,他们要求获得更高的期限溢价来补偿持有长期债券的风险,从而推动了收益率的急剧上升。
 Ad
央行鹰派立场与债券供给压力
美联储主席凯文·沃什(Kevin Warsh)在杰克逊霍尔全球央行年会上的讲话加剧了市场的抛售压力。他表示,各国央行在抑制通胀方面“仍有工作要做”。此番言论促使货币市场迅速重新定价,目前市场预期美联储在9月加息25个基点的概率已升至60%。
与此同时,外界普遍预计欧洲央行将在9月10日再次加息,而日本央行也面临着收紧货币政策的巨大压力。此外,全球各国政府为扩大国防、能源转型和弥补预算赤字而发行创纪录的债务,而央行正通过量化紧缩(QT)缩减资产负债表,这使得私人市场难以在不推高收益率的情况下吸收庞大的债券供给。
市场展望
投资者正密切关注即将发布的一系列关键宏观经济数据,以判断央行政策的下一步走向。将于今日晚些时候公布的欧元区8月CPI数据,以及本周的美国职位空缺(JOLTS)和非农就业报告(NFP),将为欧洲央行和美联储在9月中旬的利率决议提供最终参考。