
Story
软件行业价值分析:数据分析板块在估值上领先基础设施与SaaS
Summary
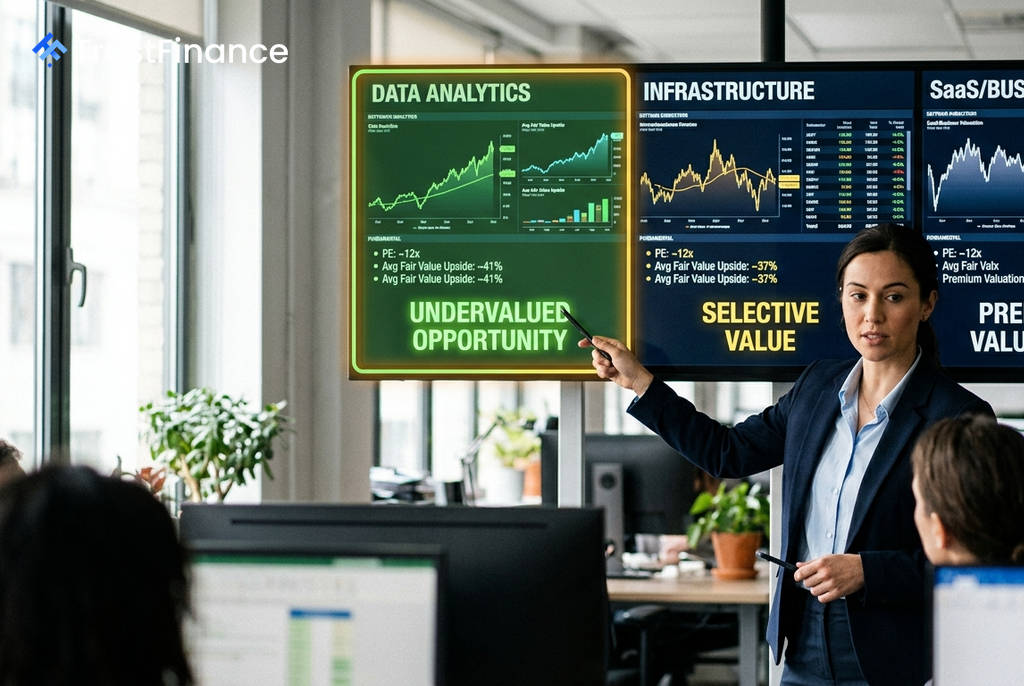
一项针对191家美国上市软件公司的分析显示,数据分析子行业在估值上最具吸引力,其市销率和企业价值倍数均显著低于基础设施软件和SaaS应用板块。
根据对191家市值超过20亿美元的美国上市软件公司的分析,软件行业内部呈现出三个截然不同的估值集群。在数据分析、基础设施软件和商业应用SaaS这三个子行业中,数据分析板块因市场担忧情绪而提供了最具吸引力的估值水平。
数据分析:估值洼地,价值凸显
在三个子行业中,数据分析板块的估值最为低廉。广告技术行业的调整以及市场对人工智能(AI)颠覆性影响的担忧,共同导致了该领域出现显著的价值缺口。该子行业的平均估值指标极具吸引力:
- 平均市销率(P/S):约 2.0倍
- 平均企业价值/EBITDA倍数(EV/EBITDA):约 8倍
这一估值水平远低于其他软件板块,其市销率不到SaaS板块的一半。例如,尽管The Trade Desk (TTD) 今年迄今股价大幅下跌60.6%,但该公司财务状况稳健,其EV/EBITDA倍数仅为8.1倍。同样,Teradata (TDC) 和 DoubleVerify (DV) 等公司也呈现出较低的估值和较高的公允价值上涨潜力。
基础设施与SaaS:估值分化
 Ad
基础设施软件板块以其可靠的现金流著称,但其估值相对较高,使得价值空间相对较薄。该子行业的平均市销率约为3.4倍,EV/EBITDA倍数约为11倍。其中,Amdocs (DOX) 和 Blackbaud (BLKB) 等公司凭借低于9倍的远期市盈率和稳健的财务状况,成为该领域值得关注的价值股。相比之下,甲骨文 (Oracle, ORCL) 的市销率高达6.3倍,溢价明显。
商业应用SaaS板块则体现了“优质高价”的特点,其平均市销率和EV/EBITDA倍数分别高达4.7倍和17倍,反映出市场对其增长前景的高预期。Adobe (ADBE) 是一个显著的例外,由于近期的股价回调,其EV/EBITDA倍数降至10.4倍,在SaaS板块中估值相对合理,且财务健康评级为“优秀”。
投资逻辑与市场展望
总体来看,数据分析板块在各项估值指标上均处于领先地位,其估值折扣可能过度反映了市场对AI颠覆的担忧。对于投资者而言,这可能意味着一个潜在的机会,尤其是对于那些拥有强大企业护城河的公司。
然而,风险同样存在。如果AI技术确实能够将数据处理和分析商品化,那么当前的低估值可能就是合理的。对于风险偏好较低的投资者,如果对数据分析板块的反弹持怀疑态度,那么业务关键性强、风险状况相对平稳的基础设施软件板块可能是一个更稳健的选择。