
Story
軟體股價值剖析:數據分析類股因AI擔憂浮現投資價值
Summary
根據 Investing.com 對美國大型軟體股的分析,數據分析類股因市場對廣告科技和AI衝擊的過度擔憂,其估值已降至極具吸引力的水平,顯著低於基礎設施軟體和SaaS類股。
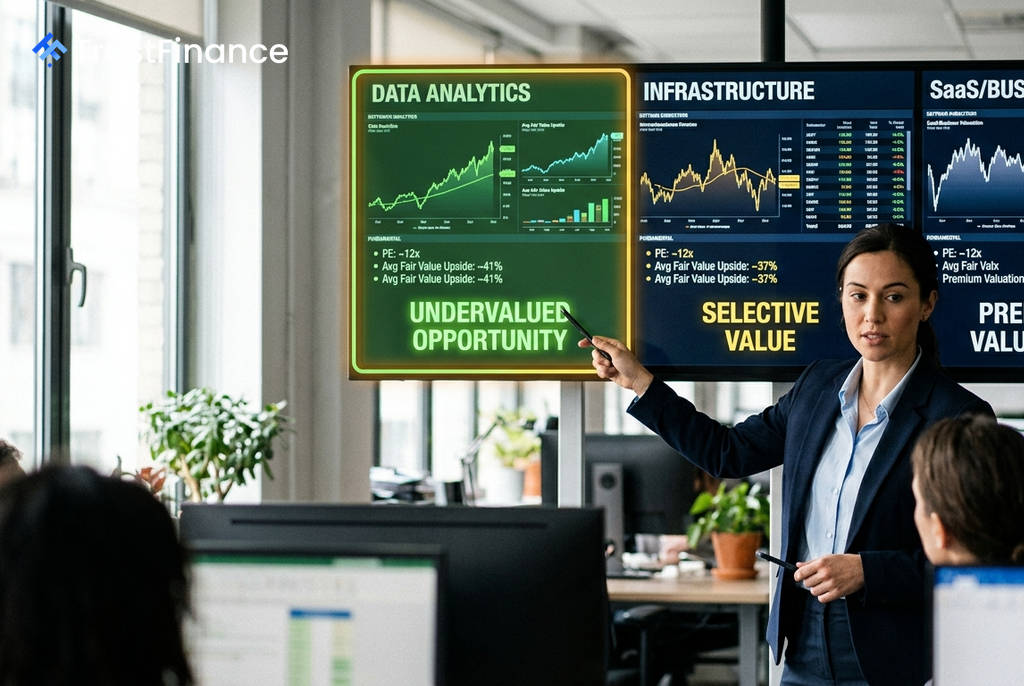
根據 Investing.com 對191家市值超過20億美元的美國上市軟體公司進行的分析,數據分析子產業的估值目前最具吸引力,顯著優於基礎設施軟體和企業應用軟體即服務 (SaaS)。市場對廣告科技業的修正以及對人工智慧 (AI) 顛覆的擔憂,似乎為該領域創造了價值缺口。
數據分析:估值最低,潛力浮現
在三個軟體子產業中,數據分析類股的估值最低。報告指出,該類股的平均市銷率 (P/S) 約為 2.0倍,企業價值倍數 (EV/EBITDA) 約為 8倍。相較之下,其營收倍數比基礎設施軟體便宜一整輪,更是不到SaaS類股的一半。
這一下跌趨勢主要歸因於市場對廣告科技前景和AI可能顛覆數據處理業務的擔憂。然而,這也讓一些財務狀況良好的公司顯得格外便宜,例如:
- The Trade Desk (TTD): 該公司年初至今股價已下跌 60.6%,但其財務狀況穩健,目前EV/EBITDA僅為 8.1倍。
- Teradata (TDC): 估值同樣偏低,預期本益比為 9.9倍,EV/EBITDA為 6.6倍。
基礎設施與SaaS:穩健但昂貴
 Ad
相較之下,基礎設施軟體類股雖然擁有可靠的現金流,但其估值在市場波動中保持得更好,使得相對價值較不突出。該類股的平均市銷率約為 3.4倍,EV/EBITDA約為 11倍。其中,Amdocs (DOX) 和 Blackbaud (BLKB) 因其低於9倍的預期本益比和穩健的財務狀況,被視為潛力股。
企業應用SaaS類股則被視為「優質但昂貴」的選擇,其平均市銷率高達 4.7倍,EV/EBITDA約為 17倍,顯示市場已為其成長性給予了高昂定價。Adobe (ADBE) 是個例外,由於近期的股價回調,其EV/EBITDA降至 10.4倍,使其在同類股中顯得更具吸引力。
投資人觀點:機會與風險並存
總結來看,數據分析類股在各項估值指標上均處於領先地位,提供了最大的潛在上升空間。Investing.com 的分析認為,市場對於AI顛覆廣告衡量和數據管道領域的恐懼可能被過度定價,這為擁有強大企業護城河的公司(如TTD和Teradata)創造了投資機會。
然而,投資人也需留意潛在風險。如果AI技術確實能夠將數據處理商品化,那麼目前看似便宜的估值便有其合理性。對於懷疑數據分析類股能否反彈的投資人而言,具備關鍵任務整合特性的基礎設施軟體,可能提供一個風險狀況較為平穩的替代選擇。