
Story
ソフトウェア株のバリュー分析:データ分析、インフラ、SaaSの3分野を比較
Summary
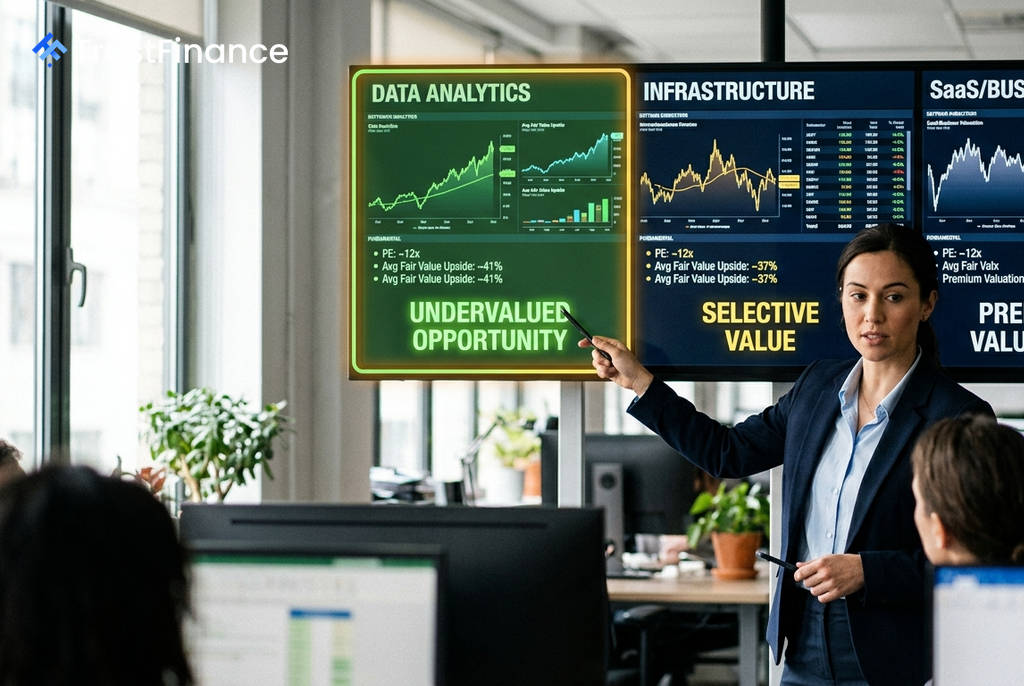
米国上場のソフトウェア企業191社を対象とした分析によると、データ分析セクターがバリュエーション面で最も割安な投資機会を提供している可能性が示された。一方、インフラソフトウェアとSaaSはより選別的なアプローチが求められる。
Investing.comが実施した米国上場のソフトウェア企業(時価総額20億ドル以上)191社を対象とした分析によると、セクター間で明確なバリュエーションの差が浮き彫りになった。特に、広告技術市場の低迷やAIによる混乱への懸念から株価が下落しているデータ分析分野が、ファンダメンタルズの観点から最も割安な水準にあることが示唆されている。
データ分析分野が最も割安か
データ分析セクターは、株価収益率(PER)や企業価値評価倍率(EV/EBITDA)など複数の指標で他のソフトウェア分野より魅力的な水準にある。同セクターは、AIがデータ処理をコモディティ化するとの懸念から大きく売り込まれてきたが、これが投資機会を生んでいる可能性がある。
- 平均株価売上高倍率(PSR): 約2.0倍
- 平均EV/EBITDA倍率: 約8倍
このPSRはSaaS分野の半分以下、EV/EBITDA倍率もインフラ分野を大きく下回る。例えば、The Trade Desk (TTD) は健全な財務状況にもかかわらず、年初来で60.6%下落し、EV/EBITDA倍率は8.1倍で取引されている。
インフラとSaaSは選別的な投資対象に
 Ad
インフラソフトウェア分野は、安定したキャッシュフローを背景に株価が比較的底堅く推移しており、相対的な割安感は薄い。しかし、Amdocs (DOX) のように予想PERが9倍を下回る銘柄も存在する。同分野の平均PSRは約3.4倍、平均EV/EBITDA倍率は約11倍となっている。
一方、ビジネスアプリケーションSaaS分野は、高品質なビジネスモデルが評価され、バリュエーションは依然として高水準にある。平均PSRは約4.7倍、平均EV/EBITDA倍率は約17倍と、成長への期待が織り込まれている。ただし、Adobe (ADBE) のように年初来の下落によって投資妙味が出ている例外もある。
総括:バリュエーションとリスクの比較
今回の分析では、データ分析セクターがバリュエーションのあらゆる指標で他をリードしていることが示された。広告市場やAIを巡る悲観論が過度に株価に織り込まれていると見る投資家にとっては、魅力的なエントリーポイントとなる可能性がある。
ただし、AIがデータ分析の価値を本当に低下させるという「ベアケース」が現実となれば、現在の割安な株価は正当化されることになる。このリスクを避けたい投資家にとっては、ミッションクリティカルな役割を担うインフラソフトウェア分野が、より安定した選択肢となるかもしれない。