
Story
巴克莱下调欧洲制药行业展望,指出来年增长放缓及研发管线减弱
Text size
Background
巴克莱银行在一份最新报告中表示,尽管维持对欧洲制药、生物科技和生命科学行业的“中性”评级,但其展望已从之前的积极偏向转为更加谨慎。该行分析师指出,进入2027年,行业面临的挑战日益增多,包括后期研发管线的潜在价值下降和营收增长放缓。
展望转向谨慎
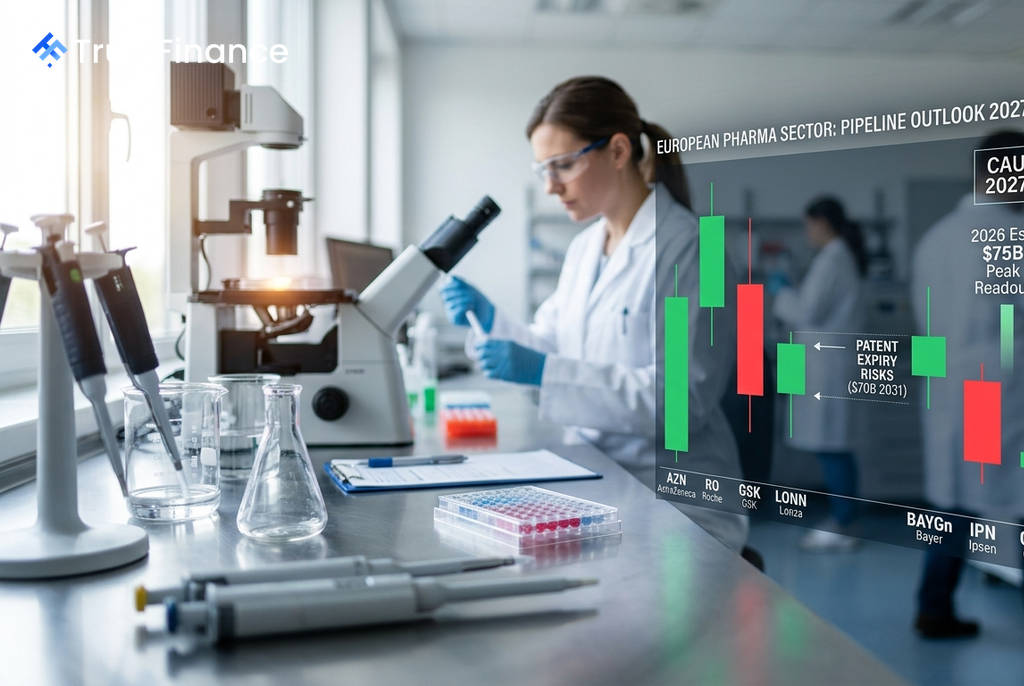
由分析师 James Gordon 领导的团队阐述了立场转变背后的几个关键因素。首先,预计2027年后期研发管线的潜在价值峰值将从2026年的约750亿美元降至约500亿美元。
其次,该行预测行业明年的营收增长(按当地货币计算)将略有放缓,从2026年的8%降至7%。此外,该行业正日益临近重大的专利到期潮,预计2031年和2032年将分别有价值约700亿美元和500亿美元的药品面临专利悬崖。
巴克莱指出,欧洲大型制药股的远期市盈率为15倍,他们认为这“并未形成市场溢价”。
细分领域投资偏好
鉴于大型制药公司研发管线相对平淡且增长放缓,巴克莱表示更看好生物科技、中型股和专业制药股。该行还预计生命科学公司将实现相对优异的表现,预测其2027年的增长率将比2026年快约2个百分点。
 Ad
具体的股票偏好如下:
- 大型制药股:看好阿斯利康 (AstraZeneca) 和罗氏 (Roche),评级为“增持”;不看好葛兰素史克 (GSK),评级为“减持”。
- 生物科技股:看好 Genmab 和 Argenx,评级为“增持”;不看好 Lakefront,评级为“减持”。
- 中型及专业制药股:看好拜耳 (Bayer)、高德美 (Galderma) 和基立福 (Grifols),评级为“增持”;不看好益普生 (Ipsen),评级为“减持”。
- 生命科学股:看好龙沙 (Lonza)、赛多利斯 (Sartorius) 及其子公司 Sartorius Stedim Biotech,评级为“增持”;不看好 Diasorin,评级为“减持”。
评级调整与市场反应
伴随这份展望报告,巴克莱还宣布了多项评级调整。Hikma Pharmaceuticals 的评级从“减持”上调至“与大市同步”,而益普生 (Ipsen) 和 Zealand Pharma 的评级则分别被下调至“减持”和“与大市同步”。
受评级下调影响,益普生股价在欧洲交易时段下跌超过4%,而被上调评级的 Hikma 股价则上涨了1.4%。该报告还包括了对巴克莱覆盖的28只股票的预测和目标价更新。