
Story
AeroVironment财报超预期,积压订单创新高推动股价上涨
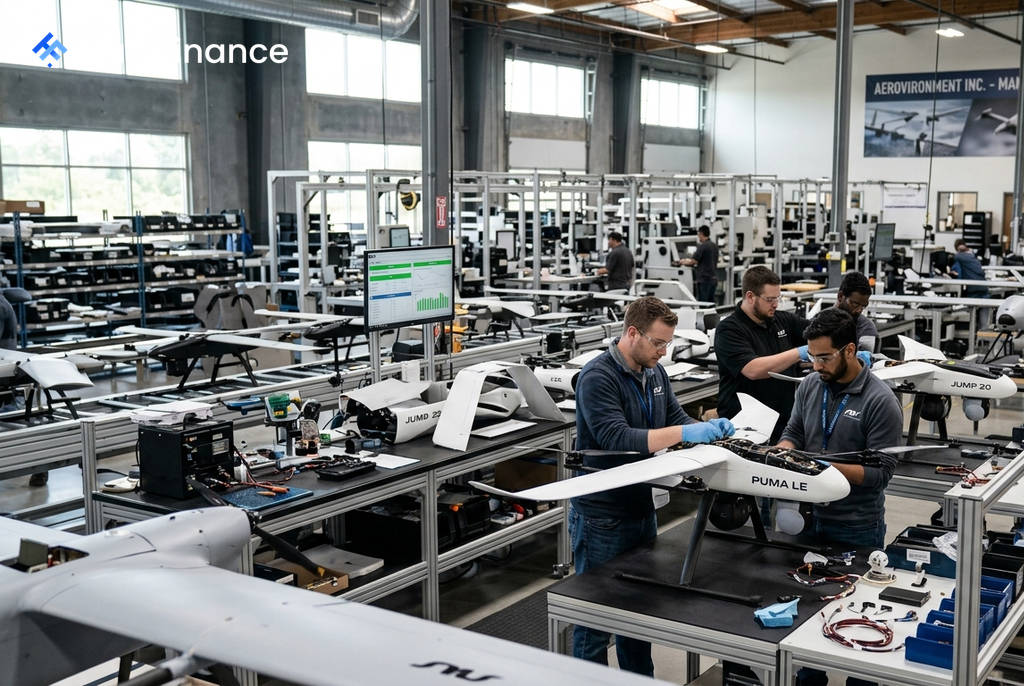
无人机技术公司AeroVironment (AVAV) 公布了其2027财年第一季度的强劲业绩,调整后每股收益超出分析师预期近97%,推动其股价在9月10日上涨超过10%。强劲的订单增长和创纪录的积压订单是主要驱动力,缓解了市场对特定项目疲软和高额资本支出的担忧。
业绩亮点与市场反应
根据AeroVironment于9月9日发布的财报,公司关键财务数据表现出色:
- 营业收入:录得 4.805亿美元,高于市场预期的4.599亿美元。
- 调整后每股收益 (EPS):达到 0.59美元,远超0.30美元的普遍预期,超出幅度达96.67%。
- 调整后EBITDA:为5300万美元,利润率为11%。
- 积压订单:已获资助的积压订单同比增长37%,达到创纪录的 15亿美元,总积压订单更是高达28亿美元。
- 订单出货比 (Book-to-bill):为1.4倍,表明新订单的增长速度超过了收入确认速度。
受此消息提振,截至9月10日美东时间下午12:42,AeroVironment股价上涨10.37%,至155.40美元。
业务细节:增长与挑战并存
 Ad
尽管总体数据强劲,但财报也揭示了一些业务层面的复杂情况。公司的自主系统部门(Autonomous Systems)收入达到3.46亿美元,管理层称国内外需求均十分旺盛。然而,由于SCAR项目的终止,其SCDE(小型机组/无人机空中系统)部门的收入同比下降了21%,并录得900万美元的调整后EBITDA亏损。管理层将此定性为已知的“项目重置”,而非产品组合的普遍性溃败。
在盈利能力方面,产品毛利率提升至40%,但服务毛利率下降至8%。此外,公司的自由现金流为负3600万美元,主要原因是为扩大产能而进行的设施投资。尽管存在这些挑战,AeroVironment重申了其2027财年的全年业绩指引,显示出管理层对未来业务的信心。
未来催化剂与展望
投资者正密切关注几个可能影响公司未来走向的关键因素。其中包括LOCUST等新项目在国际市场的推广、P550和JUMP无人机系统能否赢得更多合同,以及多个新生产设施的建设能否顺利执行。
市场对AeroVironment的看法呈现分歧。看涨者认为,15亿美元的已获资助积压订单为未来收入提供了高度确定性,而反无人机系统等新业务有望扩大市场空间。Stifel和Citizens的分析师分别维持了220美元和230美元的目标价。另一方面,看跌者则对公司疲弱的现金转换能力、SCDE部门的亏损以及产能扩张带来的执行风险表示担忧。市场的核心问题在于,AeroVironment能否在不牺牲利润率的情况下,将庞大的积压订单有效地转化为盈利收入。