
Story
에어로바이런먼트, 예상 뛰어넘는 실적에 주가 10% 급등…수주잔고 사상 최고
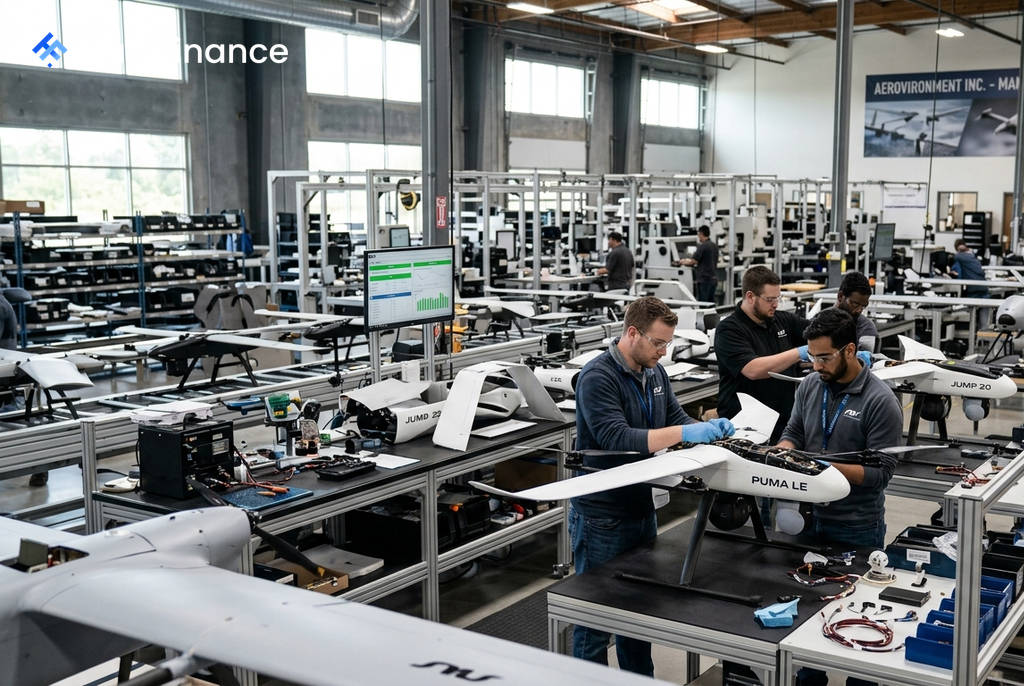
미국의 군용 드론 전문 제조업체 에어로바이런먼트(AVAV)가 시장 예상을 큰 폭으로 상회하는 2027 회계연도 1분기 실적을 발표하며 주가가 10% 이상 급등했습니다. 기록적인 수주잔고가 긍정적인 전망을 뒷받침했지만, 일부 사업 부문의 수익성 악화와 투자로 인한 현금 흐름 감소는 향후 과제로 지적됩니다.
예상을 뛰어넘은 1분기 실적
9월 9일(현지시간) 발표에 따르면 에어로바이런먼트의 2027 회계연도 1분기 실적은 시장의 기대를 크게 웃돌았습니다. 회사는 견고한 수요에 힘입어 기록적인 실적을 달성했다고 밝혔습니다.
- 매출: 4억 8,050만 달러 (예상치 4억 5,990만 달러 상회)
- 조정 주당순이익(EPS): 0.59달러 (예상치 0.30달러 대비 96.67% 상회)
- 수주-매출 비율(Book-to-bill): 1.4배
- 수주잔고(Funded Backlog): 15억 달러 (전년 동기 대비 37% 증가하며 사상 최고치 경신)
이 같은 호실적 발표에 힘입어 다음 날인 10일 에어로바이런먼트의 주가는 장중 10.37% 급등한 155.40달러에 거래되었습니다.
엇갈린 사업 성과와 현금 흐름
 Ad
전체적인 실적 호조에도 불구하고 세부 항목에서는 엇갈린 모습이 나타났습니다. P550, JUMP 20-X 등 주력 제품이 포함된 자율 시스템 부문 매출은 3억 4,600만 달러를 기록하며 성장을 견인했습니다.
하지만 SCAR 프로그램 중단 여파로 소형 무인 항공기 시스템(SCDE) 부문 매출은 전년 동기 대비 21% 감소했으며, 900만 달러의 조정 EBITDA 손실을 기록했습니다. 또한, 서비스 부문의 총이익률이 8%로 하락한 점도 수익성에 대한 우려를 낳았습니다. 한편, 회사는 시설 확장 및 생산 능력 투자로 인해 1분기 잉여현금흐름이 마이너스(-) 3,600만 달러를 기록했다고 밝혔습니다.
향후 전망 및 주요 관전 포인트
에어로바이런먼트는 2027 회계연도 전체 가이던스를 그대로 유지하며 자신감을 내비쳤습니다. 회사는 연간 매출 21억 2,500만~22억 2,500만 달러, 조정 EPS 3.02~3.34달러를 목표로 제시했습니다.
시장은 향후 회사가 막대한 수주잔고를 수익성 있는 매출로 전환할 수 있을지에 주목하고 있습니다. 특히 최근 발표된 5,000만 달러 이상의 첫 LOCUST 시스템 해외 수주와 같은 신규 사업의 성공 여부, 생산 설비 투자 이후의 비용 효율성 개선, 그리고 부진을 겪고 있는 서비스 및 SCDE 부문의 수익성 회복이 향후 주가 향방의 주요 변수가 될 전망입니다.