
Story
Saham AeroVironment Melonjak Selepas Laporan Pendapatan Kukuh, Tunggakan Pesanan Cecah Rekod
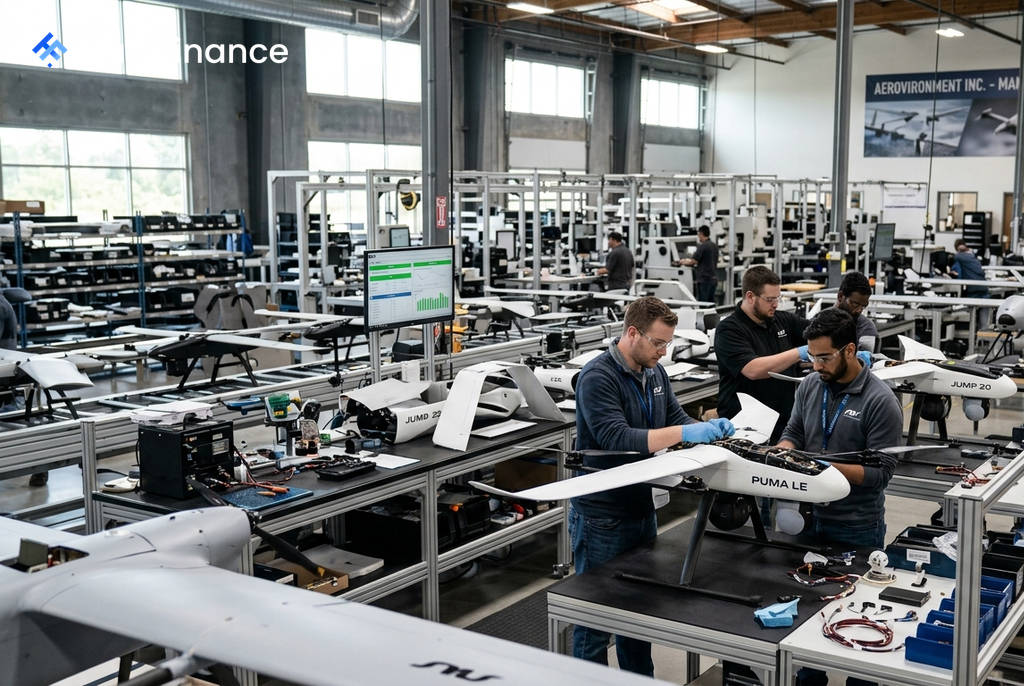
Saham AeroVironment (AVAV) melonjak lebih 10% selepas syarikat teknologi pertahanan itu mengumumkan keputusan kewangan suku pertama fiskal 2027 yang jauh mengatasi ramalan penganalisis. Prestasi cemerlang ini disokong oleh permintaan yang kukuh, sekali gus mencatatkan tunggakan pesanan yang dibiayai ke paras rekod baharu.
Prestasi Suku Pertama Lampaui Jangkaan
Berdasarkan laporan yang dikeluarkan pada 9 September 2026, AeroVironment mencatatkan prestasi kewangan yang memberangsangkan untuk suku pertama tahun fiskal 2027:
- Hasil: $480.5 juta, mengatasi jangkaan penganalisis sebanyak $459.9 juta.
- Pendapatan Sesaham (EPS) Larasan: $0.59, hampir dua kali ganda daripada ramalan konsensus iaitu $0.30.
- Tunggakan Pesanan Dibiayai: Mencapai paras tertinggi sebanyak $1.5 bilion, peningkatan 37% berbanding tahun sebelumnya.
- Nisbah Tempahan-kepada-Bil (Book-to-bill): Berada pada 1.4x, menunjukkan tempahan baharu melebihi hasil yang dijana dalam suku tersebut.
Kejayaan ini didorong terutamanya oleh segmen Sistem Autonomi syarikat, yang menyaksikan hasil mencecah $346 juta berikutan permintaan tinggi untuk produk seperti P550, JUMP 20-X, dan Puma.
Cabaran Segmen dan Isu Aliran Tunai
 Ad
Walaupun mencatatkan prestasi keseluruhan yang positif, syarikat berdepan cabaran dalam segmen Small Counter-Drone and Energetics (SCDE). Hasil segmen ini merosot 21% berbanding tahun sebelumnya, sebahagian besarnya disebabkan oleh pemberhentian program SCAR yang mengurangkan hasil kira-kira $32 juta. Akibatnya, segmen SCDE merekodkan EBITDA larasan negatif sebanyak $9 juta.
Selain itu, aliran tunai bebas syarikat kekal negatif pada -$36 juta. Pihak pengurusan menjelaskan bahawa angka ini mencerminkan pelaburan modal yang besar dalam pengembangan kemudahan dan kapasiti pengeluaran, termasuk di Albuquerque, California Selatan dan Salt Lake City.
Unjuran dan Pemangkin Masa Depan
Pihak pengurusan AeroVironment mengesahkan semula unjuran tahun penuh fiskal 2027. Syarikat menjangkakan hasil antara $2.125 bilion hingga $2.225 bilion dan EPS larasan antara $3.02 hingga $3.34.
Para pelabur kini memantau beberapa pemangkin utama. Ini termasuk kejayaan mendapatkan pesanan antarabangsa untuk sistem LOCUST, anugerah kontrak selanjutnya untuk sistem P550 dan JUMP, serta keupayaan syarikat untuk meningkatkan margin perkhidmatan dan memulihkan keuntungan segmen SCDE. Kemampuan syarikat untuk menukar tunggakan pesanan yang besar kepada hasil yang menguntungkan akan menjadi ujian kritikal pada suku-suku akan datang.