
Story
エアロバイロンメント、予想上回る好決算もキャッシュフローに課題 受注残高は過去最高
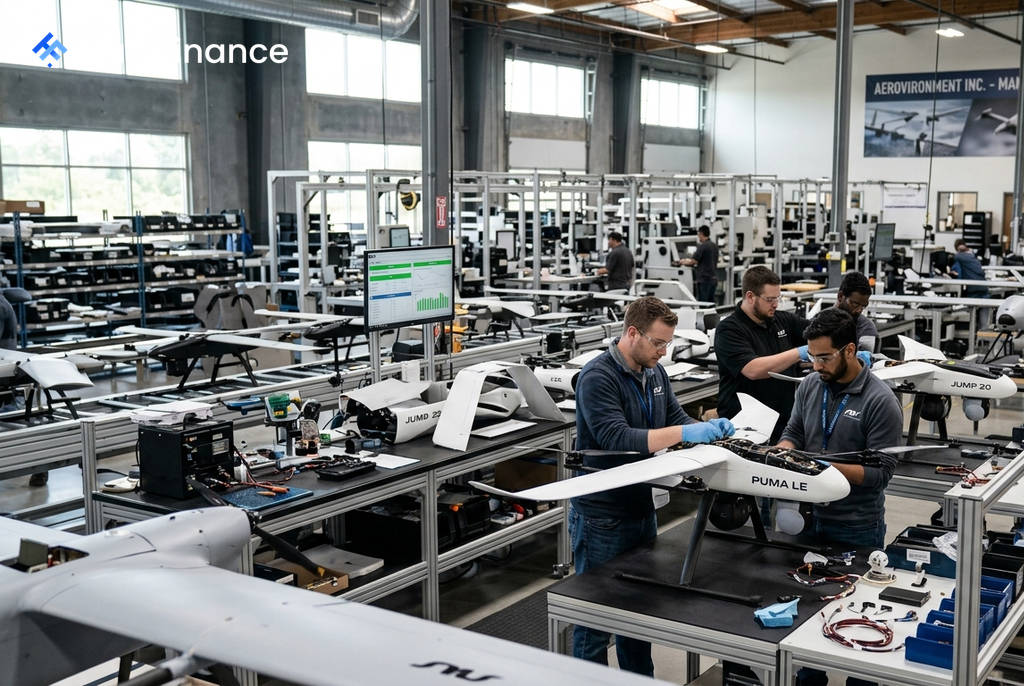
防衛技術を手掛けるエアロバイロンメント(AVAV)が9月9日に発表した2027年度第1四半期決算は、売上高、1株当たり利益(EPS)ともに市場予想を上回り、受注残高は過去最高水準に達した。この結果を受け、同社株価は10日の市場で大幅に上昇した。
決算概要
同社の2027年度第1四半期(2026年9月9日時点)の決算は、旺盛な需要を背景に力強い結果となった。特に受注高が四半期売上高を上回ったことで、将来の収益に対する期待が高まっている。
- 売上高: 4億8050万ドル(市場予想:4億5990万ドル)
- 調整後EPS: 0.59ドル(市場予想:0.30ドル)
- 調整後EBITDA: 5300万ドル(利益率11%)
- 受注残高(Funded Backlog): 15億ドル(前年同期比37%増、過去最高)
- ブック・トゥ・ビル・レシオ(受注出荷比率): 1.4倍
決算発表を受け、エアロバイロンメントの株価は9月10日午後12時42分(米国東部時間)時点で10.37%高の155.40ドルで取引された。
収益性とキャッシュフローの課題
決算内容は全体的に好調だったものの、市場の注目は収益性とキャッシュフローの動向に集まっている。自律システム部門の売上高はP550やJUMP 20-Xなどの需要に牽引され3億4600万ドルに達したが、小型無人航空機システム(SCDE)部門は、SCARプログラムの終了に伴い売上高が前年同期比で21%減少し、900万ドルの調整後EBITDA赤字を計上した。
 Ad
利益率の面では、製品の売上総利益率が40%に改善した一方、サービス部門の売上総利益率は8%に低下した。また、フリーキャッシュフローは工場の拡張や生産能力増強への投資が影響し、3600万ドルのマイナスとなった。旺盛な需要を利益とキャッシュに転換できるかが今後の焦点となる。
通期見通しと今後の注目点
エアロバイロンメントは、2027年度通期の業績見通しを据え置いた。売上高は21億2500万ドル~22億2500万ドル、調整後EBITDAは3億500万ドル~3億2500万ドルの範囲を見込んでいる。
今後の株価を左右するカタリストとしては、以下の点が挙げられる。
- 次期決算: 12月8日に予定されている第2四半期決算
- 新規受注: LOCUSTや対UASシステムにおける大規模な国際契約の獲得
- 生産体制: 新設された製造拠点の稼働状況と生産効率の改善
アナリストからは、Stifelが目標株価を220ドル、Citizensが230ドルに維持する(いずれも9月9日時点)など、豊富な受注残高を評価する声が上がる一方、一部ではキャッシュフローの悪化や設備投資に伴う実行リスクを懸念する見方もある。市場は、同社が記録的な受注残高をいかにして収益性の高い売上に結びつけていくかを注視している。