
Story
美国长债收益率逼近数十年高位,股市估值逻辑面临重构
Text size
Background
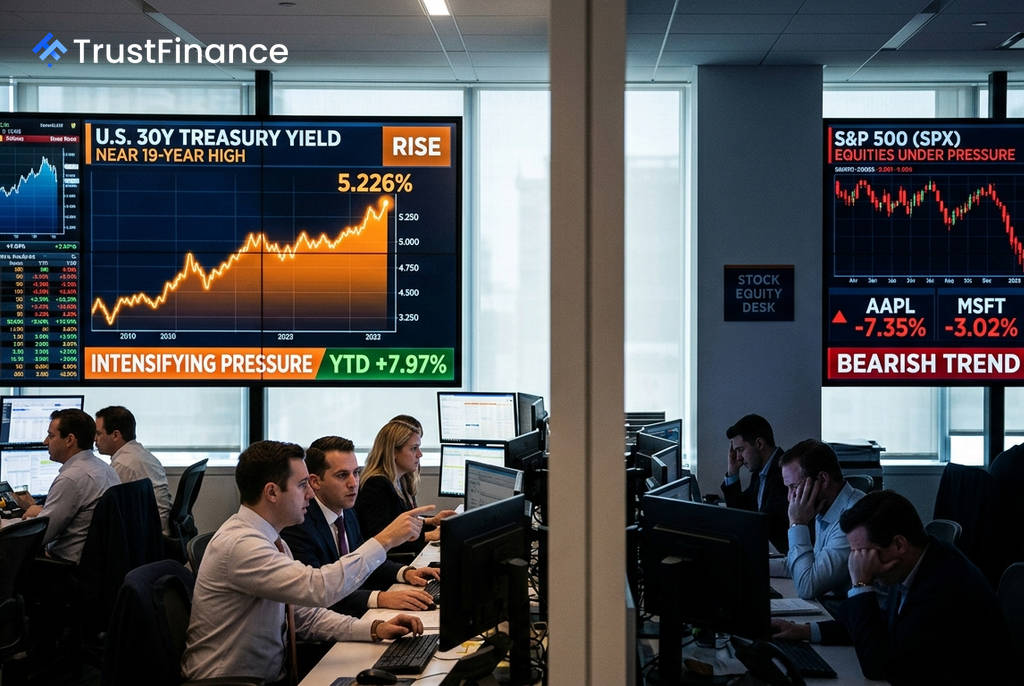
美国国债收益率的持续攀升正对全球金融市场构成严峻考验,长期国债收益率已接近数十年来的最高水平。根据最新数据,30年期美国国债收益率已触及 5.226%,接近19年高位,而作为全球资产定价基准的10年期国债收益率也升至 4.677%,给股票估值带来了巨大的下行压力。
收益率飙升的核心传导机制
“无风险利率”的急剧上升通过多种渠道冲击股市,重塑了整个估值体系。其核心影响主要体现在以下几个方面:
- 贴现率效应:企业未来现金流的现值因贴现率升高而降低。对于盈利预期集中在遥远未来的成长型股票(长久期资产)而言,冲击尤为严重。贴现率从4%升至5%的变动,可能导致一家高成长公司的内在价值缩水15-25%。
- 资本成本上升:企业借贷成本增加,这不仅会挤压利润空间,还会限制其进行杠杆收购或扩张计划的能力。
- 消费者财务压力:抵押贷款、汽车贷款和信用卡利率的上升将削弱消费者的购买力,对非必需消费品行业构成直接冲击。
- 资产竞争加剧:当无风险的30年期国债能提供超过5.2%的回报时,它已成为一个极具吸引力的投资选项,彻底终结了过去几年“别无选择只能投股票”(TINA)的时代。
市场影响:板块与个股分化
在利率上升的环境中,不同行业和公司的表现出现显著分化。高估值的科技股、资本密集型企业以及高负债公司面临的风险最大,因为它们的估值对利率变动极为敏感。苹果(Apple)和亚马逊(Amazon)等大型科技股均在此列。
相比之下,部分行业可能成为相对受益者。例如,银行(如花旗集团)的净息差(NIM)会随着利率上升而扩大。此外,持有大量客户资金并能从中赚取利息收入的公司(如ADP)以及估值较低、需求稳定的防御性消费必需品(如克罗格)和传统能源板块,通常表现出更强的抗压性。
 Ad
潜在的财政风险溢价
当前市场面临的一个被低估的结构性风险是美国的财政状况。投行Wolfe Research指出,美国联邦债务已达到GDP的100%,且在经济扩张期赤字率仍高于6%。该机构警告称,如果所有未偿国债都以当前收益率进行再融资,联邦政府的平均利率将从3.41%跃升至4.35%。
这表明,长期国债收益率的飙升可能不仅是货币政策紧缩的反映,更包含了市场对美国财政可持续性的“风险溢价”。与短暂的短期利率上升相比,一个持续高企的长期利率对股市的伤害更大,因为它会抑制长期资本配置,并从根本上削弱股息股的吸引力。
投资者需关注的关键水平
对于市场参与者而言,未来几个关键的技术和心理关口值得密切关注:
- 5.281%:这是30年期国债收益率的52周高点,突破该水平将意味着市场抛压的显著升级。
- 5.0%:10年期国债收益率的重要门槛,历史上机构投资者的资产配置模型在达到该水平时,往往会开始从股市转向防御性资产。
- 30年期与10年期国债收益率利差:目前约为55个基点,利差的进一步扩大可能预示着长端债券将面临更大的抛售压力。