
Story
미 국채금리, 수십 년래 최고치 근접...주식 시장에 미치는 영향은?
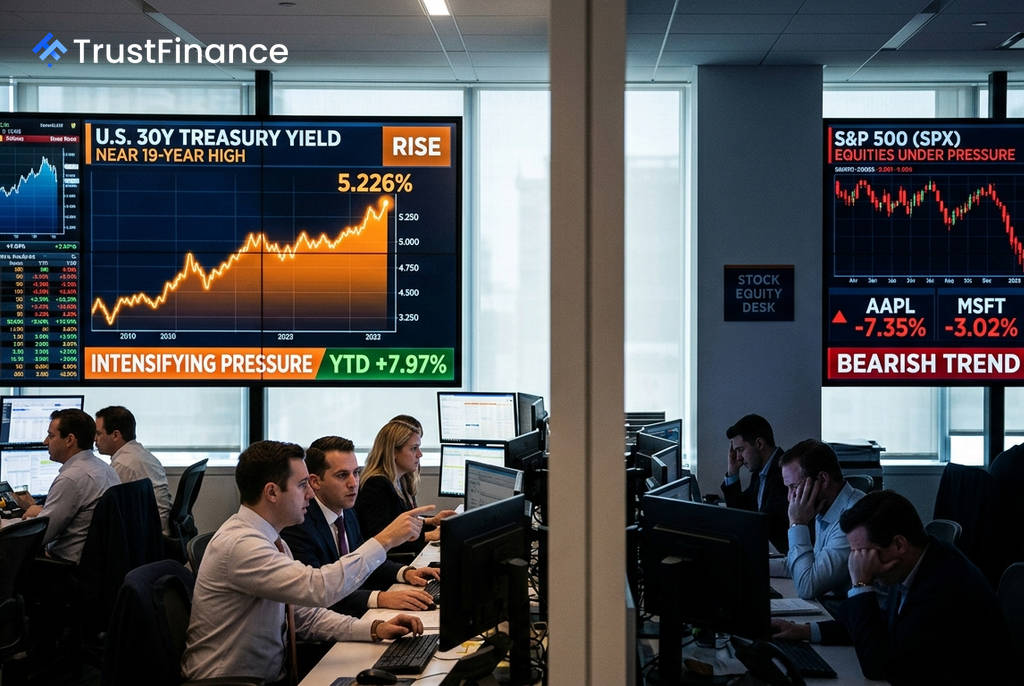
미국 30년 만기 국채금리가 5.226%에 도달하며 19년래 최고치에 근접했고, 10년 만기 국채금리 역시 4.677%까지 오르는 등 연초 대비 급등세를 보이고 있습니다. 이처럼 '무위험 수익률'로 간주되는 국채금리가 가파르게 상승하면서 전 세계 주식 시장의 가치평가(밸류에이션)에 강력한 하방 압력을 가하고 있습니다.
금리 급등과 재정 리스크 부각
현재 수익률 곡선은 장기 금리가 단기 금리보다 높은 정상적인 형태로 가파르게 변화(스티프닝)하고 있습니다. 30년물과 2년물의 금리차는 약 99bp(1bp=0.01%p)까지 벌어졌습니다.
이는 시장이 단기적인 연준의 금리 인상뿐만 아니라, 지속적인 인플레이션이나 구조적인 재정 리스크 프리미엄을 가격에 반영하고 있음을 시사합니다. 금융 리서치 기관인 울프 리서치(Wolfe Research)는 연방 부채가 GDP의 100%에 달하고, 경기 확장기임에도 재정 적자가 6%를 넘어서는 점을 지적하며 재정 건전성에 대한 우려를 표했습니다.
주식 시장에 미치는 핵심 메커니즘
높은 금리는 단순히 주식 시장과 자본 유치를 두고 경쟁하는 것을 넘어, 가치평가 구조 자체를 뒤흔듭니다. 주요 경로는 다음과 같습니다.
- 할인율 효과: 기업의 미래 현금흐름을 현재가치로 환산할 때 더 높은 할인율이 적용되어 주식의 내재가치가 하락합니다. 특히 미래에 수익 대부분이 발생하는 성장주는 가장 큰 타격을 받습니다.
- 자본 비용 증가: 기업의 자금 조달 비용이 상승하여 이익 마진이 줄고, 자사주 매입이나 신규 투자 계획이 위축됩니다.
- 소비자 부담 가중: 주택담보대출, 자동차 할부, 신용카드 이자율이 상승하면서 가계의 가처분소득이 감소하고, 이는 특히 임의소비재 기업의 매출에 부정적인 영향을 미칩니다.
- 경쟁 효과: 5.2%에 달하는 30년 만기 국채는 주식의 위험을 감수할 필요가 없는 매력적인 투자 대안이 됩니다. 이로써 '주식 외에는 대안이 없다(TINA)'는 논리는 힘을 잃게 되었습니다.
 Ad
업종별 명암과 전망
금리 상승기에는 업종별로 희비가 엇갈립니다. 고평가된 기술주, 대규모 투자가 필요한 성장주, 부채 비율이 높은 기업(항공 등)은 금리 변화에 특히 취약합니다.
반면, 은행과 같은 금융주는 예대마진 확대로 순이자마진(NIM)이 개선되어 수혜를 볼 수 있습니다. 또한, 실물자산이나 원자재 관련 기업, 낮은 밸류에이션을 가진 필수소비재 등 경기방어주는 상대적으로 선방하는 경향이 있습니다.
울프 리서치는 현재 발행된 모든 미 국채가 현재 금리로 재융자될 경우, 평균 이자율이 3.41%에서 4.35%로 급등할 수 있다고 경고했습니다. 이는 장기 금리 상승이 단순한 통화정책 현상을 넘어, 장기간 지속될 수 있는 재정 리스크를 반영하고 있음을 의미합니다. 투자자들은 다음과 같은 주요 지표를 주시할 필요가 있습니다.
- 30년물 국채금리: 52주 최고치인 5.281% 돌파 여부
- 10년물 국채금리: 기관 투자자들이 주식 비중을 축소하기 시작하는 임계점으로 여겨지는 5.0%
- 30년물-10년물 스프레드: 현재 약 55bp 수준으로, 확대 시 장기채 매도 압력 심화를 시사