
Story
Imbal Hasil Treasury AS Capai Level Tertinggi Multi-Dekade, Tekan Valuasi Saham
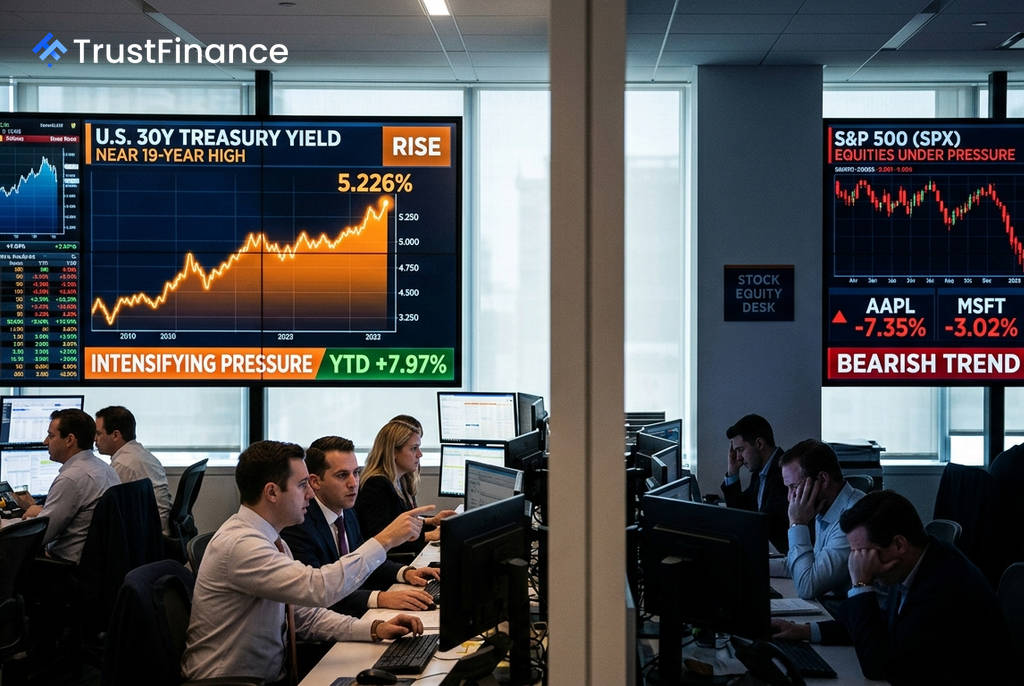
Imbal hasil (yield) Treasury AS tenor 30 tahun telah mencapai 5,226%, mendekati level tertinggi dalam 19 tahun, sementara imbal hasil tenor 10 tahun naik menjadi 4,677%. Ketika tingkat suku bunga yang dianggap "bebas risiko" ini menanjak secara agresif, setiap model valuasi saham di dunia merasakan tekanan gravitasi yang signifikan.
Kenaikan Tajam di Pasar Obligasi
Pasar obligasi pemerintah AS menunjukkan kenaikan imbal hasil yang signifikan sepanjang tahun ini. Kurva imbal hasil (yield curve) telah menanjak tajam kembali ke formasi normal yang miring ke atas.
- Imbal Hasil 30-Tahun: Berada di 5,226%, naik +7,97% sejak awal tahun (YTD).
- Imbal Hasil 10-Tahun: Mencapai 4,677%, naik +11,97% YTD.
- Spread 30-Tahun vs 2-Tahun: Melebar hingga sekitar 99 poin basis, menunjukkan premi yang besar untuk obligasi jangka panjang.
Kondisi ini menandakan bahwa pasar memperkirakan inflasi yang persisten dan/atau adanya premi risiko fiskal struktural, bukan sekadar respons terhadap kenaikan suku bunga jangka pendek oleh Federal Reserve. Menurut Wolfe Research, utang federal AS yang telah mencapai 100% dari PDB dan defisit yang berjalan di atas 6% menjadi faktor risiko utama.
Dampak Terhadap Valuasi Saham
 Ad
Kenaikan suku bunga tidak hanya bersaing dengan saham untuk mendapatkan modal investor, tetapi juga merestrukturisasi seluruh arsitektur valuasi. Mekanisme utamanya adalah sebagai berikut:
- Efek Tingkat Diskonto: Arus kas masa depan sebuah perusahaan didiskontokan dengan suku bunga yang lebih tinggi, yang secara langsung menekan nilai intrinsiknya saat ini. Saham-saham pertumbuhan (growth stocks) dengan proyeksi laba jauh di masa depan adalah yang paling terpukul.
- Biaya Modal: Biaya pinjaman perusahaan meningkat, yang dapat menekan margin keuntungan dan membatasi rencana ekspansi atau pembelian kembali saham (buyback).
- Tekanan pada Konsumen: Suku bunga yang lebih tinggi untuk KPR, kredit mobil, dan kartu kredit mengurangi daya beli konsumen, terutama untuk barang-barang non-primer (consumer discretionary).
- Efek Persaingan: Dengan imbal hasil 5,2%, obligasi 30 tahun yang bebas risiko menjadi alternatif yang sangat menarik dibandingkan risiko pasar saham. Era "TINA" (There Is No Alternative to stocks) secara resmi telah berakhir.
Risiko Fiskal Jangka Panjang
Risiko yang seringkali kurang diapresiasi adalah isu fiskal struktural. Wolfe Research memperingatkan bahwa jika seluruh utang Treasury yang beredar dibiayai kembali (refinanced) pada imbal hasil saat ini, rata-rata suku bunga federal akan melonjak dari 3,41% menjadi 4,35%. Angka ini sudah melampaui proyeksi terminal Congressional Budget Office (CBO) untuk tahun 2036 sebesar 3,94%.
Hal ini menyiratkan bahwa kenaikan imbal hasil obligasi jangka panjang bukan hanya fenomena moneter sementara, melainkan mencerminkan premi risiko fiskal yang bisa bertahan lebih lama dari siklus suku bunga biasa. Bagi pasar saham, suku bunga jangka panjang yang tinggi secara persisten jauh lebih merusak daripada kenaikan suku bunga jangka pendek yang bersifat sementara, karena menghambat alokasi modal jangka panjang dan membuat saham dividen menjadi kurang menarik secara struktural.