
Story
米国債利回り、数十年ぶり高水準に 株式市場への下押し圧力強まる
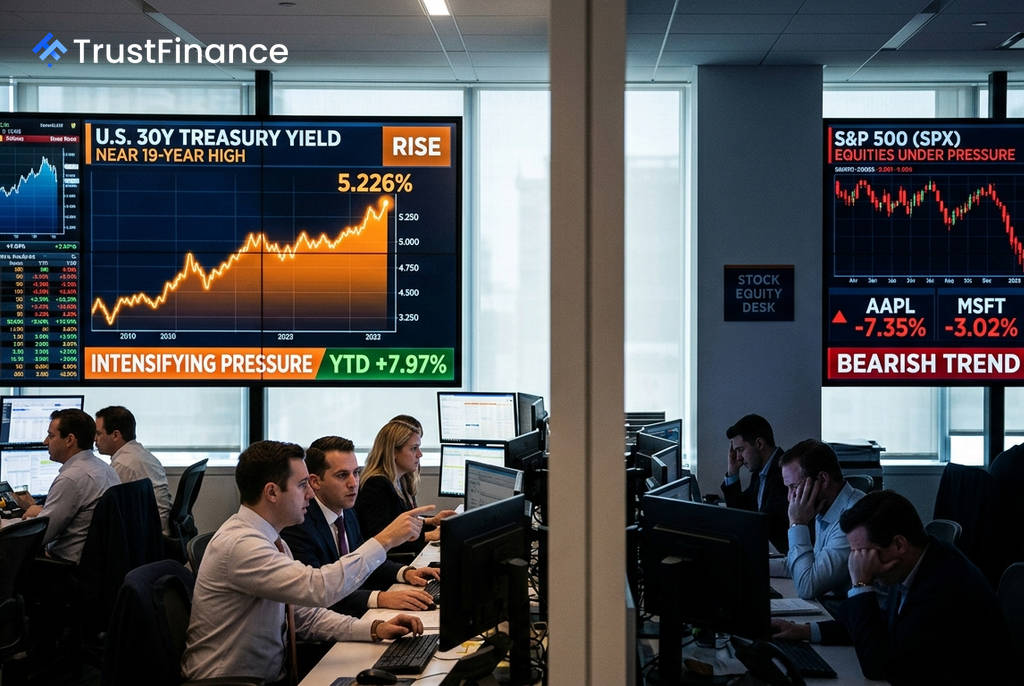
米国債の長期金利が数十年ぶりの高水準に迫り、株式市場への重石となっている。米30年国債利回りは一時5.226%と19年ぶりの高値に近づき、年初来で約8%上昇。より市場の指標とされる10年国債利回りも4.677%まで上昇し、年初から12%近い上げを記録した。
金利急騰とイールドカーブの変化
足元では、イールドカーブ(利回り曲線)が急激にスティープ化し、長期金利が短期金利を上回る「順イールド」の形状を強めている。30年債と2年債の利回り差は約99ベーシスポイントに拡大しており、これは市場が短期的な利上げだけでなく、根強いインフレや構造的な財政リスクを織り込み始めていることを示唆している。
調査会社ウルフ・リサーチは、米連邦政府の債務がGDPの100%に達し、景気拡大期にもかかわらず財政赤字が6%を超えている現状を指摘。純支払利子も歴史的な高水準にあり、これらが長期金利にリスクプレミアムとして上乗せされている可能性がある。
なぜ金利上昇は株式の重荷となるのか
「無リスク金利」と見なされる国債利回りの上昇は、複数の経路を通じて株式の評価に直接的な影響を及ぼす。かつて株式市場を支えた「TINA(There Is No Alternative:他に選択肢はない)」という前提は、もはや過去のものとなった。
 Ad
- 割引率の上昇: 企業の将来のキャッシュフローを現在価値に割り引く際の割引率が上昇するため、株価の理論値が押し下げられる。特に将来の成長への期待が高いグロース株(ハイテク株など)は大きな影響を受ける。
- 資本コストの増加: 企業の借入コストが増加し、利益率を圧迫する。設備投資や自社株買いといった株主還元策も制約されやすくなる。
- 個人消費への影響: 住宅ローンや自動車ローン金利の上昇が家計を圧迫し、特に裁量的な消費への支出が鈍化する懸念がある。
- 資産間の競争: 5%を超えるリスクの低い国債は、株式のリスクを取る必要のない魅力的な投資先となる。これにより、株式から債券への資金シフトが起こりやすくなる。
構造的な財政リスクと市場への影響
市場が最も警戒すべきは、金融政策だけでなく、構造的な財政問題が長期金利を押し上げている可能性だ。ウルフ・リサーチの分析によると、もし現在の米国債すべてが現在の利回りで借り換えられた場合、連邦政府の平均支払金利は3.41%から4.35%に跳ね上がる。これは議会予算局(CBO)が予測する2036年の長期金利(3.94%)をすでに上回る水準だ。
これは、現在の長期金利の上昇が一時的なものではなく、財政への信認低下を反映したリスクプレミアムを含んでいる可能性を示唆する。このような構造的な金利高は、短期的な利上げサイクルよりも株式市場にとって深刻な脅威となりうる。今後の注目点として、10年債利回りが機関投資家の資産配分見直しの目安とされる5.0%を突破するか、また30年債利回りが52週高値である5.281%を超えるかが重要な節目となるだろう。