
Story
S&P Nâng hạng Nợ Có Bảo đảm của Jazz Pharmaceuticals nhờ Triển vọng Phục hồi Tốt hơn
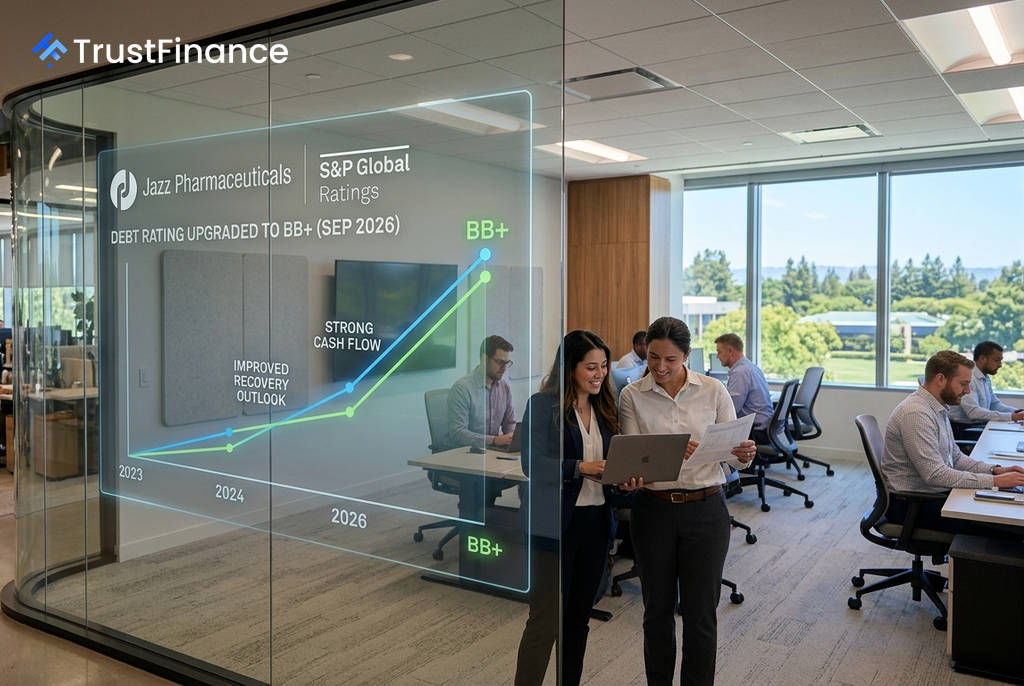
S&P Global Ratings vừa nâng hạng mức tín nhiệm đối với các khoản nợ có bảo đảm của Jazz Pharmaceuticals PLC (NASDAQ:JAZZ) lên 'BB+' từ 'BB'. Động thái này diễn ra trong bối cảnh công ty dược phẩm này đề xuất một khoản vay mới và thể hiện triển vọng thu hồi vốn tốt hơn cho các chủ nợ.
Chi tiết về việc nâng hạng
Theo thông báo, S&P đã nâng hạng mức tín nhiệm cho các khoản nợ có bảo đảm của Jazz và đồng thời gán mức hạng 'BB+' cho khoản vay có kỳ hạn (term loan) trị giá 1,9 tỷ USD mà công ty con Jazz Financing Lux S.a.r.l. đề xuất. Đáng chú ý, hạng mức thu hồi vốn (recovery rating) cũng được điều chỉnh lên '2' từ '3', cho thấy kỳ vọng về khả năng thu hồi vốn đáng kể (70%-90%) trong trường hợp công ty mất khả năng thanh toán.
Tuy nhiên, S&P vẫn giữ nguyên xếp hạng tín nhiệm của tổ chức phát hành (issuer credit rating) ở mức 'BB' với triển vọng 'Ổn định'. Điều này phản ánh kỳ vọng rằng Jazz sẽ duy trì được hiệu quả hoạt động tài chính trong thời gian tới.
Nền tảng tài chính vững chắc
Việc nâng hạng nợ có bảo đảm phản ánh định giá công ty cao hơn và quan điểm của S&P rằng các khoản nợ không có bảo đảm của Jazz tạo ra một "bộ đệm" an toàn hơn cho các chủ nợ có bảo đảm so với phân tích trước đây. Nền tảng tài chính của công ty đang cho thấy những dấu hiệu tích cực.
 Ad
Jazz đã báo cáo doanh thu quý II/2026 đạt 1,2 tỷ USD, tăng 16% so với cùng kỳ năm trước, nhờ sự tăng trưởng mạnh mẽ trên diện rộng ở các mảng thuốc điều trị rối loạn giấc ngủ, động kinh và ung thư. S&P kỳ vọng công ty sẽ tiếp tục tạo ra dòng tiền hoạt động tự do đã điều chỉnh mạnh mẽ, ít nhất 1,5 tỷ USD mỗi năm. Tỷ lệ đòn bẩy của Jazz trong năm 2025 là 1,8x, thấp hơn đáng kể so với ngưỡng 3x-4x mà S&P cho là phù hợp với mức xếp hạng hiện tại.
Tái cấu trúc nợ và rủi ro từ M&A
Khoản vay mới trị giá 1,9 tỷ USD được đánh giá là trung tính về đòn bẩy (leverage neutral) và giúp kéo dài thời gian đáo hạn của công ty đến năm 2033 từ năm 2028. Gần đây, Jazz cũng đã phát hành 1,25 tỷ USD trái phiếu cao cấp có thể chuyển đổi và đã hoàn trả một khoản trái phiếu tương tự trị giá 1 tỷ USD vào tháng 6/2026.
Mặc dù có nền tảng tài chính tốt, S&P xem các thương vụ mua bán và sáp nhập (M&A) quy mô lớn là rủi ro tiêu cực lớn nhất đối với xếp hạng tín nhiệm của Jazz. Tổ chức này chỉ ra thương vụ mua lại Epidiolex trị giá 7 tỷ USD vào năm 2021 là một ví dụ điển hình cho các rủi ro tiềm ẩn này.