
Story
S&P nâng triển vọng của Cemex lên 'Tích cực' nhờ hoạt động vững mạnh và giảm đòn bẩy
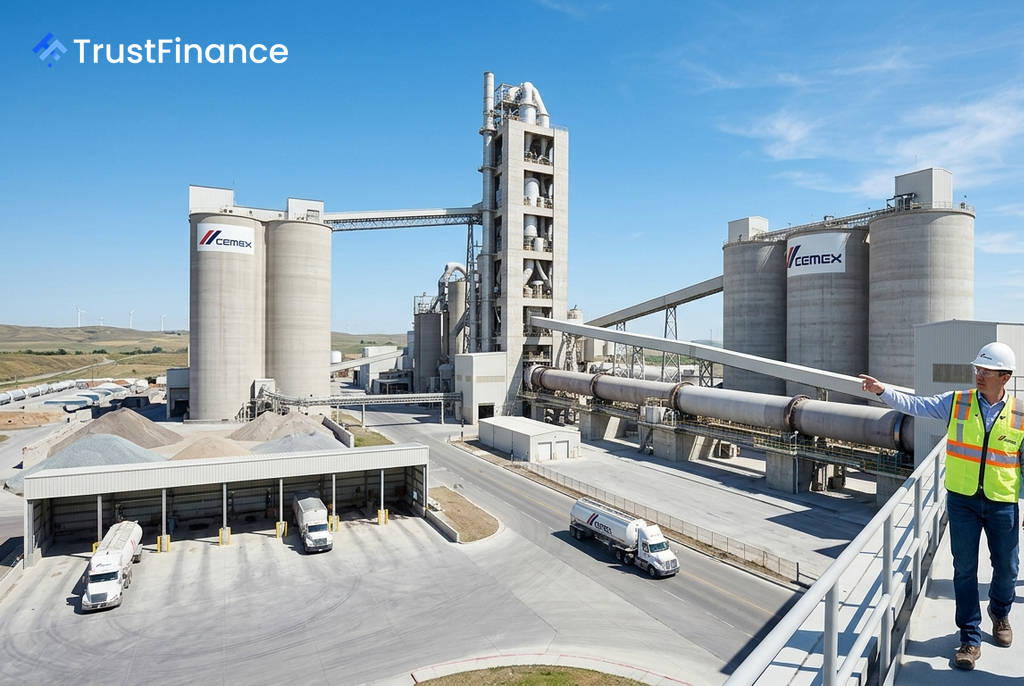
S&P Global Ratings đã nâng triển vọng đối với Cemex S.A.B. de C.V. (NYSE:CX) từ "Ổn định" lên "Tích cực", đồng thời giữ nguyên xếp hạng tín dụng của tổ chức phát hành ở mức 'BBB-'. Động thái này phản ánh kết quả hoạt động kinh doanh vững chắc và các chỉ số đòn bẩy tài chính được cải thiện của nhà sản xuất xi măng có trụ sở tại Mexico.
Các yếu tố chính thúc đẩy nâng hạng
Quyết định của S&P được đưa ra sau khi Cemex báo cáo các chỉ số tài chính mạnh mẽ trong nửa đầu năm 2026. Tổ chức xếp hạng tín nhiệm này lưu ý rằng các chỉ số đòn bẩy của công ty đã được cải thiện đáng kể, là cơ sở cho triển vọng tích cực hơn.
Các số liệu tài chính quan trọng được S&P ghi nhận bao gồm:
- Tỷ lệ nợ trên EBITDA (đã điều chỉnh) ở mức 2.5x.
- Tỷ lệ dòng tiền từ hoạt động kinh doanh (FFO) trên nợ đạt gần 30%.
- Tỷ lệ dòng tiền tự do từ hoạt động kinh doanh trên nợ vượt 15%.
Đáng chú ý, EBITDA của Cemex đã tăng gần 27% trong nửa đầu năm 2026 so với cùng kỳ năm ngoái, đạt 1,8 tỷ USD. S&P dự báo EBITDA cả năm 2026 của công ty sẽ đạt gần 3,6 tỷ USD và tăng lên 3,7 tỷ USD vào năm 2027.
Hoạt động tài chính và dự báo dòng tiền
 Ad
Cemex đã thực hiện nhiều hoạt động quản lý nợ phải trả hiệu quả trong tháng 6, bao gồm phát hành 1,5 tỷ USD trái phiếu không có bảo đảm cấp cao đáo hạn năm 2036 và mở một hạn mức tín dụng quay vòng trị giá 3,0 tỷ USD. Công ty cũng đã trả gần 1,8 tỷ USD các khoản vay ngân hàng và mua lại 1,0 tỷ USD trái phiếu không kỳ hạn thứ cấp.
S&P dự phóng dòng tiền tự do từ hoạt động kinh doanh của Cemex sẽ đạt gần 1,4 tỷ USD trong năm 2026, tăng mạnh so với mức 649 triệu USD của năm 2025. Dự báo này dựa trên EBITDA cao hơn, chi phí lãi vay giảm còn khoảng 530 triệu USD và tổng chi tiêu vốn khoảng 1,1 tỷ USD. Về phía cổ đông, Cemex đã tăng cổ tức lên 180 triệu USD cho năm 2026, cao hơn 40% so với năm 2025, và khởi động chương trình mua lại cổ phiếu quỹ lên tới 500 triệu USD trong ba năm tới.
Ý nghĩa và triển vọng tương lai
Triển vọng "Tích cực" cho thấy khả năng Cemex có thể được nâng hạng tín nhiệm trong vòng 12-24 tháng tới. Điều kiện để việc nâng hạng xảy ra là công ty phải duy trì được tỷ lệ nợ trên EBITDA (đã điều chỉnh bởi S&P) dưới mức 3x và tỷ lệ FFO trên nợ trên 30% một cách bền vững qua các chu kỳ của ngành.
Ngược lại, S&P có thể điều chỉnh triển vọng trở lại "Ổn định" nếu tỷ lệ nợ trên EBITDA của công ty quay trở lại mức 3x hoặc cao hơn một cách kéo dài, hoặc nếu tỷ lệ FFO trên nợ giảm xuống dưới 30%.