
Story
S&P、セメックスの見通しを「ポジティブ」に引き上げ-財務改善と業績好調を評価
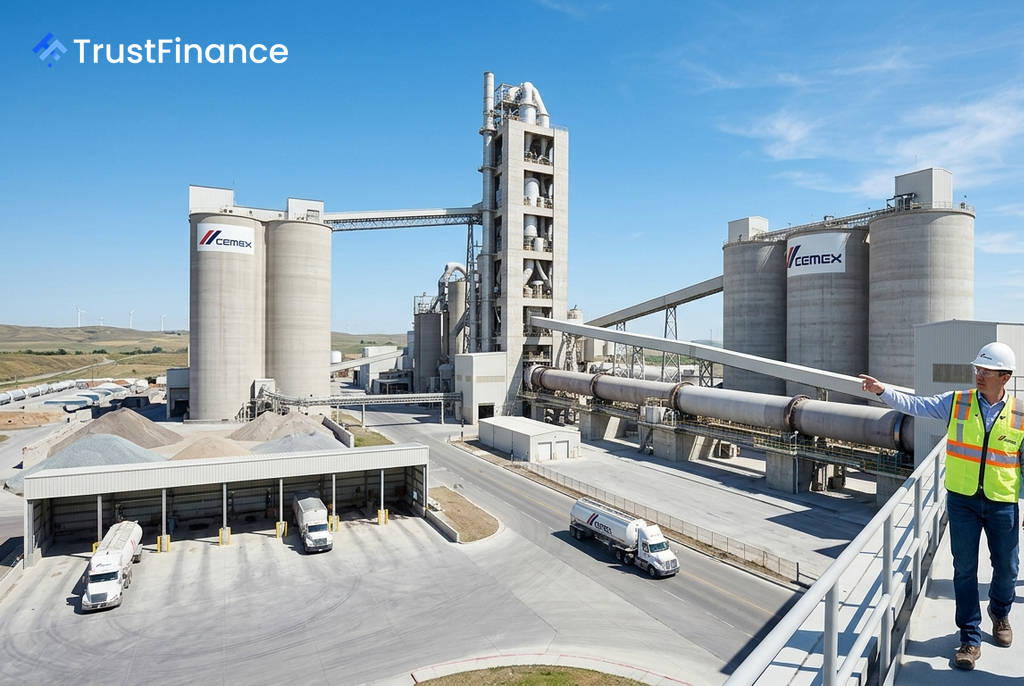
格付け会社S&Pグローバル・レーティングは、メキシコのセメント大手セメックス(Cemex S.A.B. de C.V.)の格付け見通しを「安定的」から「ポジティブ」に引き上げた。同社は発行体格付け「BBB-」を維持した。この見直しは、好調な事業運営と負債削減の進展による財務健全性の向上を反映したものである。
財務指標の改善を評価
S&Pによると、セメックスの2026年上半期における調整後EBITDA有利子負債倍率は2.5倍に低下し、FFO(営業キャッシュフロー)有利子負債比率は約30%、フリー・オペレーティング・キャッシュフロー有利子負債比率は15%超と、健全な水準を示した。
同社の上半期のEBITDAは前年同期比で約27%増の18億ドルに達した。S&Pは、セメックスのEBITDAが2026年に約36億ドル、2027年には37億ドルに増加すると予測している。フリー・オペレーティング・キャッシュフローも、EBITDAの増加や支払利息の減少などを背景に、2025年の6億4900万ドルから2026年には約14億ドルに拡大する見通しだ。
積極的な財務戦略と株主還元
セメックスは最近、積極的な財務戦略を実行している。2026年6月には、以下を含む複数の負債管理策を完了した。
 Ad
- 2036年満期のシニア無担保社債15億ドルの発行
- 30億ドルのコミットメントライン(リボルビング・クレジット・ファシリティ)の開設
- 銀行融資約18億ドルの返済
- 劣後永久債10億ドルの償還
また、株主還元も強化しており、2026年の普通配当を前年比40%増の1億8000万ドルに引き上げ、今後3年間で最大5億ドルの自社株買いプログラムを開始した。さらに、コロンビア事業の一部を2026年末までに4億8500万ドルで売却する計画も発表している。
今後の見通しと投資家への意味
「ポジティブ」という見通しは、今後12~24ヶ月以内に格付けが引き上げられる可能性を示唆している。S&Pは、セメックスが調整後EBITDA有利子負債倍率を3倍未満、FFO有利子負債比率を30%超で持続的に維持できれば、格上げを検討するとしている。
逆に、これらの指標が悪化し、EBITDA有利子負債倍率が3倍以上に、あるいはFFO有利子負債比率が30%未満に低下した場合は、見通しが「安定的」に戻される可能性がある。今回の見通し引き上げは、同社の信用力に対する市場の信頼を高め、将来の資金調達コストの低下につながる可能性があるため、債券および株式投資家にとって好材料と言える。