
Story
JPMorgan chỉ tên các nhà cung cấp phụ tùng ô tô hàng đầu tại Mỹ trong bối cảnh ngành thay đổi
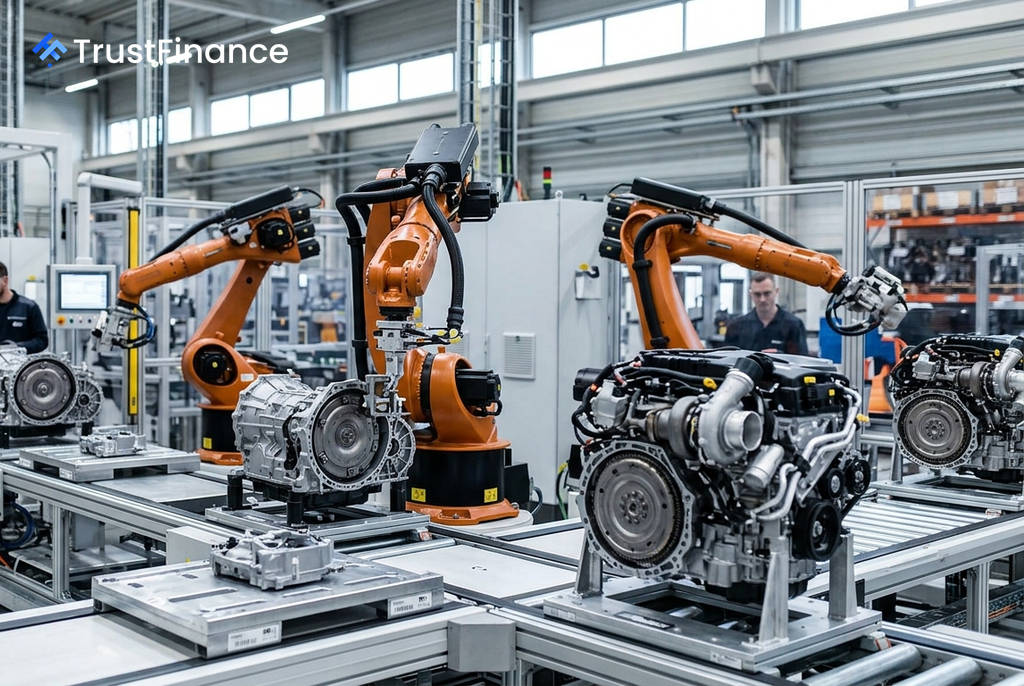
Ngân hàng JPMorgan đã xác định các cơ hội đầu tư hàng đầu trong lĩnh vực nhà cung cấp phụ tùng ô tô tại Mỹ, nêu bật BorgWarner (BWA) và Dana Incorporated (DAN) là những công ty có triển vọng tăng trưởng mạnh mẽ và vị thế chiến lược vững chắc trong bối cảnh ngành công nghiệp đang có nhiều thay đổi.
Tiêu chí lựa chọn trong môi trường biến động
Trong một báo cáo phân tích, chuyên gia Rajat Gupta của JPMorgan nhấn mạnh các yếu tố khác biệt chính trong môi trường thị trường hiện tại. Ngân hàng ưu tiên các nhà cung cấp có khả năng phục hồi trong mảng động cơ hybrid và động cơ đốt trong, dòng doanh thu đa dạng, và sự linh hoạt về bảng cân đối kế toán.
Báo cáo cũng tập trung vào các công ty ít bị ảnh hưởng bởi áp lực thương mại quốc tế và có các yếu tố xúc tác lợi nhuận rõ ràng thông qua các giao dịch chiến lược và đa dạng hóa sản phẩm. Điều này cho thấy sự thay đổi trong cách đánh giá, không chỉ tập trung vào xe điện (EV) mà còn cả sự bền vững của các công nghệ truyền thống.
Các lựa chọn hàng đầu của JPMorgan
JPMorgan đã đưa ra xếp hạng "Tăng tỷ trọng" (Overweight) cho cả hai công ty, chỉ ra tiềm năng tăng giá đáng kể so với định giá hiện tại của thị trường.
BorgWarner (BWA): Lựa chọn số một
 Ad
JPMorgan xếp hạng BWA là lựa chọn hàng đầu với giá mục tiêu $85. Công ty được đánh giá cao nhờ sự kết hợp giữa khả năng phục hồi của mảng hybrid và động cơ đốt trong, danh mục sản phẩm có tính phòng thủ cao và các cơ hội ngoài ngành ô tô.
- BWA được cho là hưởng lợi từ tốc độ áp dụng xe điện chạy pin (BEV) chậm hơn dự kiến và sự thâm nhập cao hơn của xe hybrid.
- Công ty có vị thế vững chắc tại Trung Quốc, với khoảng 75% doanh thu tại đây đến từ các nhà sản xuất thiết bị gốc (OEM) nội địa.
- Mảng công nghiệp và trung tâm dữ liệu mang lại tiềm năng tăng trưởng bổ sung. Việc sản xuất máy phát điện tuabin dự kiến bắt đầu vào đầu năm 2027, có thể tạo ra doanh thu hơn 300 triệu USD trong năm đầu tiên và tiềm năng doanh thu hàng năm hơn 2 tỷ USD.
Dana Incorporated (DAN): Tiềm năng chưa được đánh giá đúng
JPMorgan xác định DAN là một cơ hội hấp dẫn với giá mục tiêu $40. Ngân hàng tin rằng cổ phiếu này có sự chênh lệch lớn nhất giữa các yếu tố cơ bản và định giá trong danh mục theo dõi của họ.
- DAN được đánh giá là tương đối ít bị ảnh hưởng bởi áp lực từ Trung Quốc và Liên minh châu Âu, với rủi ro tự sản xuất (insourcing) hạn chế.
- Danh mục đầu tư của công ty đã được tái định hình sau giao dịch với Eaton Mobility, với khoảng 43% doanh thu đến từ các mảng ngoài xe du lịch hạng nhẹ.
- Các động lực tăng trưởng bao gồm sức mạnh tổng hợp về chi phí, sự đa dạng hóa trong mảng xe thương mại và hậu mãi, cũng như các chương trình mới với Ford và Jeep.
Gần đây, cả hai công ty đều báo cáo kết quả kinh doanh quý II vượt kỳ vọng. BorgWarner ghi nhận doanh thu 3,65 tỷ USD và nâng dự báo lợi nhuận cả năm, trong khi Dana báo cáo doanh số 2,0 tỷ USD và nâng triển vọng doanh thu cũng như dòng tiền tự do.