
Story
So sánh Joby và Archer: Cuộc đua trên thị trường taxi bay eVTOL nóng lên
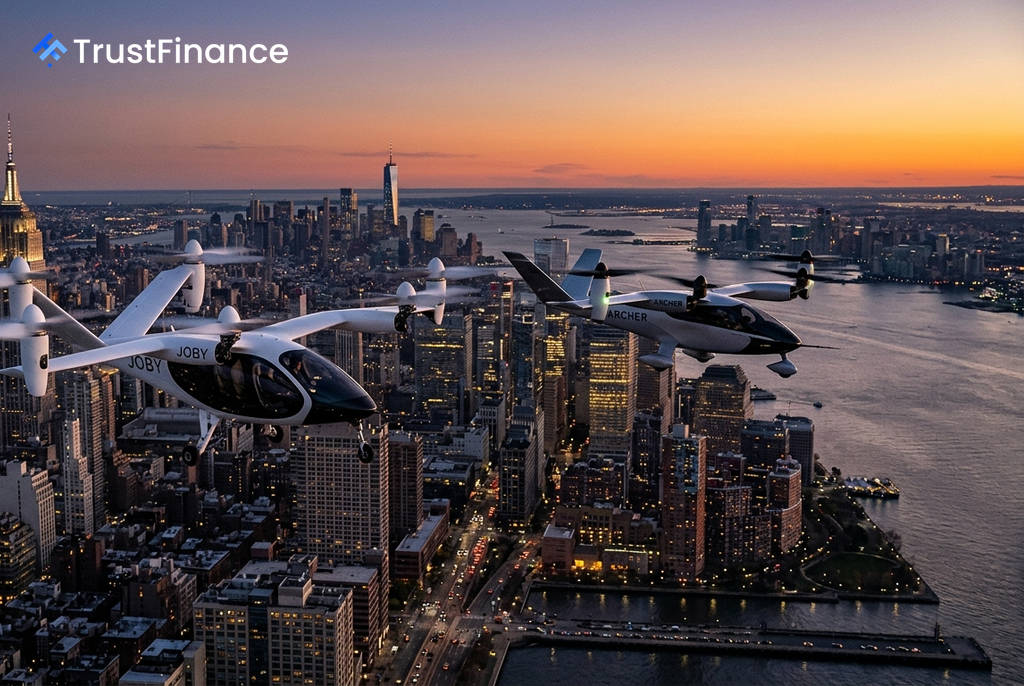
Hai cổ phiếu hàng đầu trong lĩnh vực cất cánh và hạ cánh thẳng đứng bằng điện (eVTOL), Joby Aviation (JOBY) và Archer Aviation (ACHR), đều ghi nhận mức tăng trưởng mạnh mẽ, nhưng đằng sau đó là những khác biệt chiến lược quan trọng. Joby đang tạo ra doanh thu hơn 24 triệu USD mỗi quý và đã bước vào giai đoạn cuối cùng của quy trình chứng nhận chủng loại từ Cục Hàng không Liên bang Mỹ (FAA), trong khi doanh thu của Archer chỉ ở mức 1,6 triệu USD và công ty vừa công bố một máy bay tập trung vào quốc phòng.
Cuộc đua chứng nhận và doanh thu
Tiến trình chứng nhận của FAA là yếu tố quan trọng nhất quyết định thành công trong ngành này. Joby đã đưa máy bay của mình vào giai đoạn cuối cùng của quy trình, thực hiện các chuyến bay có người lái ở Vùng Vịnh San Francisco và Thành phố New York. Đây là những bước tiến thực chất về mặt pháp lý, không chỉ là các thông báo trên báo chí.
Ngược lại, Archer vừa ra mắt Halo, một máy bay VTOL tự hành hợp tác với Anduril cho các ứng dụng quốc phòng và hậu cần. Việc chuyển hướng sang lĩnh vực quốc phòng cho thấy quy trình chứng nhận dân sự có thể đang mất nhiều thời gian và chi phí hơn so với kế hoạch ban đầu. Sự khác biệt này cũng được thể hiện rõ trong kết quả tài chính:
- Doanh thu quý 1/2026: Joby đạt 24,25 triệu USD, trong khi Archer chỉ đạt 1,60 triệu USD.
- Dự báo doanh thu cả năm 2026: Joby được dự báo đạt 116,88 triệu USD, so với 10,05 triệu USD của Archer.
Hệ sinh thái đối tác và sản xuất
Khoảng cách về sự sẵn sàng thương mại hóa càng rõ ràng hơn khi xem xét hệ sinh thái đối tác của hai công ty. Joby đã xây dựng một mạng lưới toàn diện để hỗ trợ việc ra mắt dịch vụ.
 Ad
Lợi thế của Joby
- Sản xuất: Liên doanh với Toyota, trong đó Toyota nắm 51%, mang lại chuyên môn sản xuất ở quy mô lớn từ nhà sản xuất ô tô hàng đầu thế giới.
- Hạ tầng: Hợp tác với Atoms để xây dựng các cảng hàng không thẳng đứng (vertiport) tại các thị trường ra mắt chính như Florida, New York, Texas và California.
- Hoạt động: Thỏa thuận độc quyền với Virgin Atlantic tại Anh và tham gia chương trình thí điểm tích hợp eVTOL do Nhà Trắng hậu thuẫn.
Trong khi đó, hệ sinh thái của Archer tập trung vào quan hệ đối tác với Stellantis trong lĩnh vực sản xuất và United Airlines là khách hàng ra mắt. Mối hợp tác mới nhất với Anduril trong lĩnh vực quốc phòng giúp đa dạng hóa doanh thu nhưng không trực tiếp đẩy nhanh tiến độ ra mắt dịch vụ taxi bay thương mại.
Triển vọng và chiến lược tương lai
Dữ liệu hiện tại cho thấy Joby có nhiều khả năng trở thành công ty đầu tiên đạt quy mô thương mại với dịch vụ taxi bay. Sự kết hợp giữa chứng nhận FAA giai đoạn cuối, liên doanh sản xuất với Toyota, hạ tầng cảng bay đang được xây dựng và doanh thu đã ở mức đáng kể tạo ra một lợi thế mà Archer khó có thể san lấp trong ngắn hạn.
Đối với Archer, việc chuyển hướng sang quốc phòng có thể tạo ra nguồn doanh thu sớm hơn trong khi chờ đợi chứng nhận dân sự, đóng vai trò như một cầu nối tài chính. Tuy nhiên, trong ngành hàng không, công ty nào được cấp chứng nhận trước thường sẽ chiếm lĩnh thị trường. Hiện tại, Joby đang ở gần vạch đích hơn trong cuộc đua quan trọng này. Các nhà đầu tư sẽ theo dõi chặt chẽ báo cáo kết quả kinh doanh quý 2 của Joby (ngày 5/8) và Archer (ngày 10/8) để có thêm thông tin chi tiết.