
Story
조비 vs 아처: eVTOL 선두 경쟁, 인증 단계와 매출 격차 뚜렷
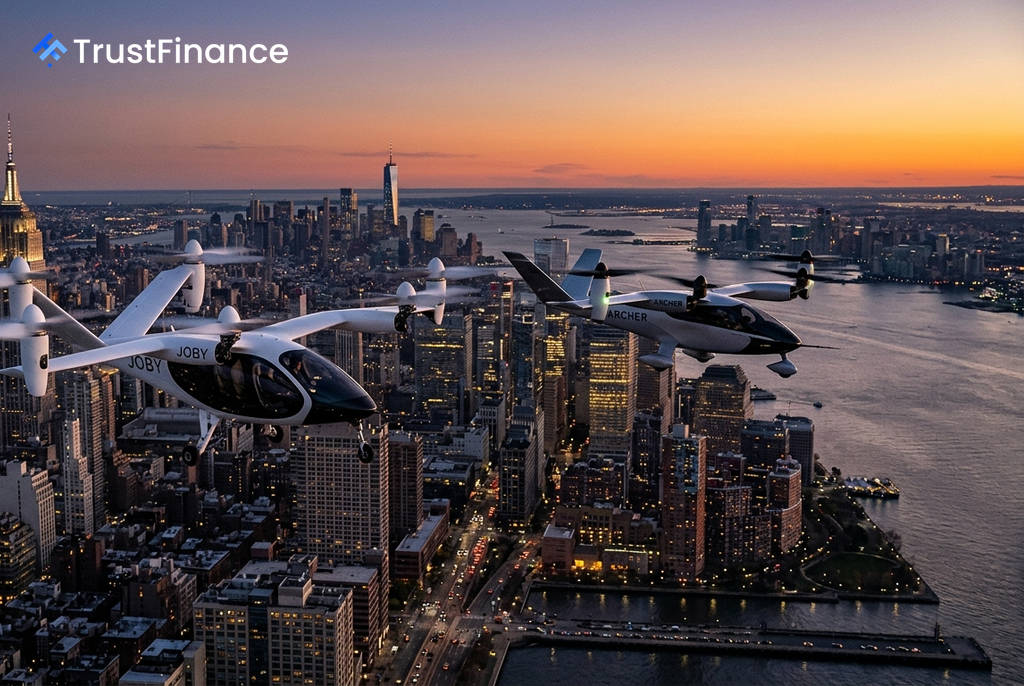
전기 수직이착륙 항공기(eVTOL) 시장을 선도하는 조비 에비에이션(JOBY)과 아처 에비에이션(ACHR)의 주가가 최근 동반 급등했지만, 두 기업의 사업 진행 상황은 뚜렷한 차이를 보이고 있다. 조비는 미국 연방항공청(FAA)의 최종 인증 단계에 진입하며 상용화에 한 발 더 다가선 반면, 아처는 방산 기업 앤듀릴(Anduril)과 손잡고 국방용 기체를 공개하며 민간 항공 인증 과정의 어려움을 우회하는 전략을 택했다.
FAA 인증, 상용화의 핵심 변수
eVTOL 산업에서 가장 중요한 이정표는 FAA의 형식 인증(type certification)이다. 조비는 이미 FAA 인증을 준수하는 기체로 샌프란시스코와 뉴욕 등지에서 유인 비행을 성공적으로 마쳤으며, 현재 인증 절차의 마지막 단계에 진입했다. 이는 단순한 발표가 아닌 실질적인 규제 진척 상황을 의미한다.
반면 아처는 최근 앤듀릴과 공동 개발한 국방 및 물류용 자율 비행 VTOL 기체 '헤일로(Halo)'를 공개했다. 이는 규제 장벽이 상대적으로 낮고 국방부 자금 확보가 용이한 방산 시장으로 눈을 돌린 것으로, 민간 항공기 인증이 당초 계획보다 지연되고 있음을 시사하는 전략적 전환으로 해석된다.
뚜렷한 매출 및 파트너십 격차
두 기업의 재무 성과와 파트너십 생태계에서도 격차가 확인된다. 조비의 2026년 1분기 매출은 2,425만 달러를 기록하며 시장 예상치를 20% 상회했다. 이는 아직 항공 택시 운임 수익은 아니지만, 국방 계약 및 파트너사와의 협력을 통한 초기 수익 창출 능력을 보여준다.
 Ad
반면 아처의 같은 기간 분기 매출은 160만 달러에 그쳤다. 2026년 연간 예상 매출 역시 조비는 1억 1,688만 달러, 아처는 1,005만 달러로 큰 차이를 보인다. 이는 시장이 조비의 상용화 시점을 훨씬 가깝게 보고 있음을 반영한다.
파트너십 측면에서도 조비는 세계 최대 자동차 기업인 토요타와 생산 합작법인(JV)을 설립해 대량 생산 체계를 갖추고 있으며, 버티포트(수직이착륙장) 인프라 구축을 위해 애텀스(Atoms)와 협력하고 있다. 아처는 스텔란티스, 유나이셔 항공 등과 파트너십을 맺고 있으나, 최근 앤듀릴과의 협력은 사업 다각화에 가깝다.
시장 전망과 투자 관점
현재까지의 데이터를 종합하면, 조비가 상용 항공 택시 서비스를 대규모로 가장 먼저 시작할 가능성이 높은 것으로 평가된다. FAA 최종 인증 단계 진입, 토요타의 제조 역량 확보, 이미 발생하고 있는 분기당 2,400만 달러 이상의 매출은 아처가 따라잡기 어려운 격차를 형성하고 있다.
아처의 방산 분야 진출은 민간 인증 전 단기 수익원을 확보하는 영리한 전략일 수 있으나, 핵심 사업인 상용 서비스의 가속화보다는 우회로에 가깝다. 항공 산업에서는 먼저 인증을 획득하는 기업이 시장을 선점하는 경향이 강하며, 현재로서는 조비가 결승선에 더 가까이 다가서 있다.