
Story
JPMorgan: Cổ phiếu Benefit Systems của Ba Lan có tiềm năng tăng giá 25%
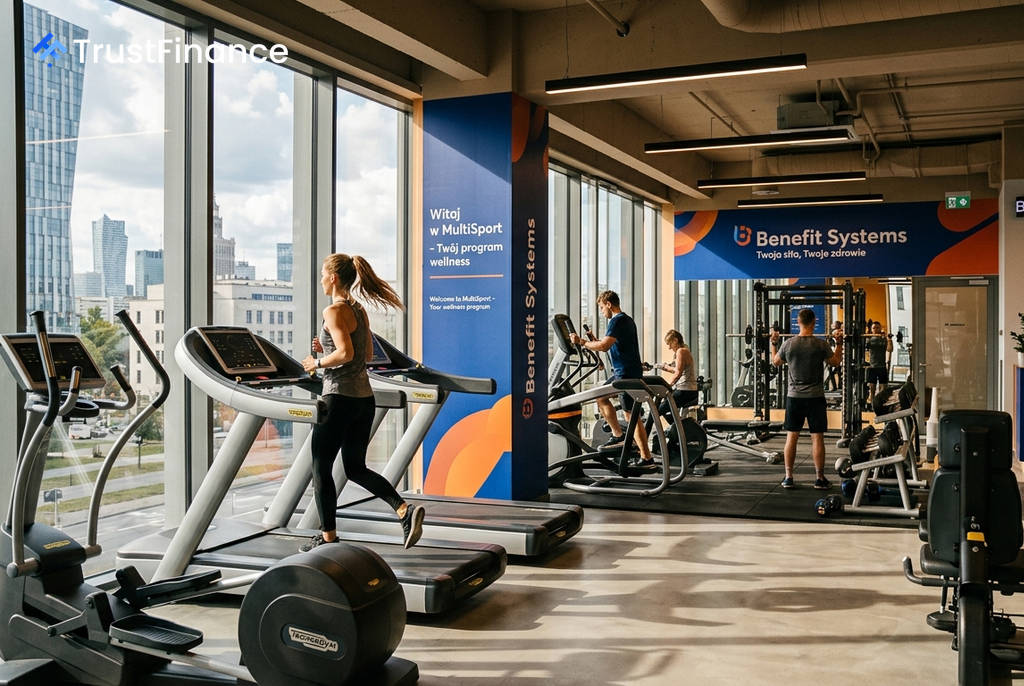
JPMorgan đã bắt đầu đưa ra khuyến nghị cho cổ phiếu của Benefit Systems với xếp hạng Tăng tỷ trọng (Overweight), thiết lập giá mục tiêu vào tháng 12 năm 2027 là 6.685 zloty Ba Lan mỗi cổ phiếu. Mức giá này hàm ý tiềm năng tăng trưởng khoảng 25% so với mức giá hiện tại.
Benefit Systems là công ty có trụ sở tại Ba Lan, chuyên cung cấp các phúc lợi ngoài lương cho nhân viên trong lĩnh vực thể hình, giải trí và chăm sóc sức khỏe tại Trung và Đông Âu cùng Thổ Nhĩ Kỳ. Sản phẩm chủ lực của công ty là thẻ MultiSport và mạng lưới các câu lạc bộ thể hình.
Chi tiết khuyến nghị
Các nhà phân tích của JPMorgan cho biết Benefit Systems "có vị thế tốt để tận dụng mô hình tích hợp dọc và vị thế dẫn đầu trong lĩnh vực thẻ thể thao". Ngân hàng cũng nhấn mạnh rằng công ty sẽ được hưởng lợi từ tỷ lệ thâm nhập thị trường thể hình còn thấp và quá trình hợp nhất trong một thị trường câu lạc bộ thể hình còn phân mảnh.
Giá mục tiêu được đưa ra dựa trên mô hình chiết khấu dòng tiền (DCF) trong 10 năm. Mô hình kinh doanh của Benefit Systems được xem là yếu tố khác biệt chính, khi công ty vận hành một nền tảng B2B để đàm phán quyền tiếp cận với các phòng gym đối tác, sau đó đóng gói thành sản phẩm cho các doanh nghiệp, đồng thời ngày càng tích hợp sâu hơn bằng việc sở hữu và vận hành các câu lạc bộ thể hình của riêng mình.
Các động lực tăng trưởng chính
 Ad
Luận điểm xếp hạng Tăng tỷ trọng của JPMorgan dựa trên bốn động lực tăng trưởng cơ cấu chính:
- Tỷ lệ thâm nhập thị trường thấp: Tỷ lệ người dân tham gia các hoạt động thể hình tại các thị trường của Benefit Systems chỉ ở mức 3%-9%, thấp hơn nhiều so với mức 19% ở Tây Âu và 25% ở Mỹ.
- Dư địa tăng trưởng tại Ba Lan: Dù đã chiếm khoảng 83%-85% thị phần thẻ thể thao tại Ba Lan, công ty vẫn còn dư địa để phát triển thêm.
- Thị phần câu lạc bộ thể hình: Công ty có cơ hội mở rộng khi thị phần trong mảng câu lạc bộ thể hình tại các khu vực địa lý vẫn còn thấp, chỉ từ 2%-9%.
- Mở rộng quốc tế: JPMorgan dự báo tăng trưởng EBITDA giai đoạn 2025-2030 tại các thị trường EU khác sẽ đạt 30% và tại Thổ Nhĩ Kỳ là 34%, so với 13% tại Ba Lan.
Triển vọng tài chính và định giá
JPMorgan dự báo tốc độ tăng trưởng kép hàng năm (CAGR) của EBITDA điều chỉnh của Benefit Systems giai đoạn 2027-2029 sẽ đạt 18%, cao hơn đáng kể so với mức 9%-10% của các công ty cùng ngành. Ngân hàng cũng kỳ vọng biên lợi nhuận của tập đoàn sẽ dẫn đầu ngành, đạt 33% vào năm 2027, và duy trì tỷ suất cổ tức bền vững ở mức 2%-4% từ năm 2026 đến 2030.
Theo ghi nhận, cổ phiếu của công ty đã tăng khoảng 52% từ đầu năm đến nay. Các nhà phân tích cho rằng mức định giá hiện tại "chưa phản ánh đầy đủ hồ sơ hoạt động và khả năng sinh lời vượt trội của công ty". Các yếu tố xúc tác quan trọng sắp tới bao gồm ngày chốt danh sách nhận cổ tức năm 2025 vào ngày 7 tháng 9, dữ liệu hoạt động quý 3 vào đầu tháng 10, và kết quả kinh doanh quý 3 vào ngày 19 tháng 11.