
Story
जेपीमॉर्गन ने पोलिश उपभोक्ता स्टॉक बेनिफिट सिस्टम्स में 25% की तेजी का अनुमान लगाया
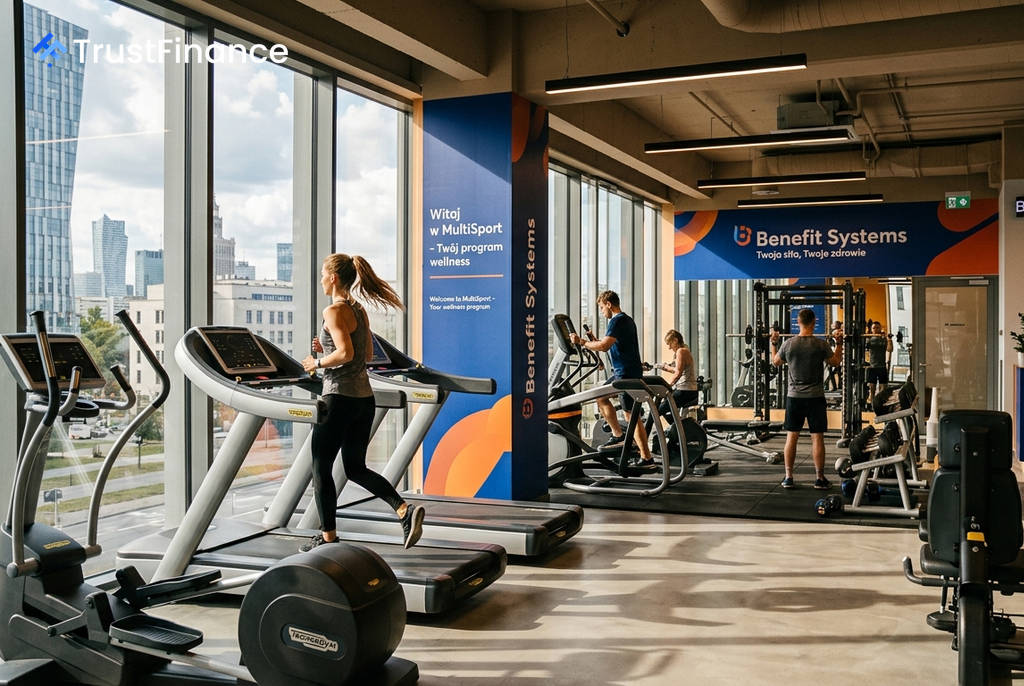
निवेश बैंक जेपीमॉर्गन ने पोलैंड स्थित कंपनी बेनिफिट सिस्टम्स पर 'ओवरवेट' रेटिंग के साथ कवरेज शुरू किया है। बैंक ने स्टॉक के लिए दिसंबर 2027 का मूल्य लक्ष्य 6,685 पोलिश ज़्लॉटी प्रति शेयर निर्धारित किया है, जो मौजूदा बाजार मूल्य से लगभग 25% की संभावित वृद्धि का संकेत देता है।
जेपीमॉर्गन का विश्लेषण
जेपीमॉर्गन के विश्लेषकों के अनुसार, बेनिफिट सिस्टम्स अपने "वर्टिकली इंटीग्रेटेड मॉडल और स्पोर्ट्स कार्ड्स में नेतृत्व" का लाभ उठाने के लिए अच्छी स्थिति में है। कंपनी मध्य और पूर्वी यूरोप तथा तुर्किये में अपने मल्टीस्पोर्ट कार्ड और फिटनेस क्लब नेटवर्क के माध्यम से गैर-वेतन कर्मचारी लाभ प्रदान करती है।
बैंक ने इस बात पर प्रकाश डाला कि कंपनी कम फिटनेस पैठ और एक खंडित फिटनेस क्लब बाजार में समेकन के अवसरों से लाभान्वित हो रही है। यह मूल्य लक्ष्य 10-वर्षीय डिस्काउंटेड कैश फ्लो (DCF) मॉडल पर आधारित है।
वृद्धि के प्रमुख कारक
जेपीमॉर्गन की 'ओवरवेट' थीसिस चार प्रमुख संरचनात्मक विकास चालकों पर आधारित है:
 Ad
- कम फिटनेस पैठ: बेनिफिट सिस्टम्स के बाजारों में फिटनेस पैठ केवल 3%-9% है, जबकि पश्चिमी यूरोप में यह 19% और अमेरिका में 25% है, जो विकास की महत्वपूर्ण गुंजाइश दर्शाता है।
- बाजार हिस्सेदारी: पोलिश स्पोर्ट्स कार्ड बाजार में कंपनी की लगभग 83%-85% हिस्सेदारी के भीतर भी विकास की संभावनाएं हैं।
- अंतर्राष्ट्रीय विस्तार: बैंक ने विदेशी यूरोपीय संघ के बाजारों के लिए 2025-2030 में 30% और तुर्किये के लिए 34% की EBITDA वृद्धि का अनुमान लगाया है, जबकि पोलैंड के लिए यह 13% है।
- क्लब बाजार: विभिन्न क्षेत्रों में फिटनेस बाजार में कंपनी की हिस्सेदारी अभी भी 2%-9% के निचले स्तर पर है, जिससे विस्तार की काफी गुंजाइश है।
वित्तीय अनुमान और मूल्यांकन
जेपीमॉर्गन का अनुमान है कि 2027-2029 के दौरान बेनिफिट सिस्टम्स की समायोजित EBITDA चक्रवृद्धि वार्षिक वृद्धि दर (CAGR) 18% रहेगी, जबकि प्रतिस्पर्धियों के लिए यह 9%-10% है। बैंक को यह भी उम्मीद है कि 2027 में समूह का मार्जिन 33% होगा, जो सेक्टर में अग्रणी है।
विश्लेषकों ने कहा कि स्टॉक इस साल अब तक लगभग 52% बढ़ चुका है, लेकिन मौजूदा मूल्यांकन "कंपनी के बेहतर परिचालन और पूंजी-वापसी प्रोफाइल को पूरी तरह से नहीं दर्शाता है।" आगे देखने वाले प्रमुख उत्प्रेरकों में 7 सितंबर को 2025 के लाभांश के लिए रिकॉर्ड तिथि और 19 नवंबर को तीसरी तिमाही के नतीजे शामिल हैं।