
Story
JPモルガン、ポーランドのベネフィット・システムズを「オーバーウエート」で評価開始、25%の上昇余地を指摘
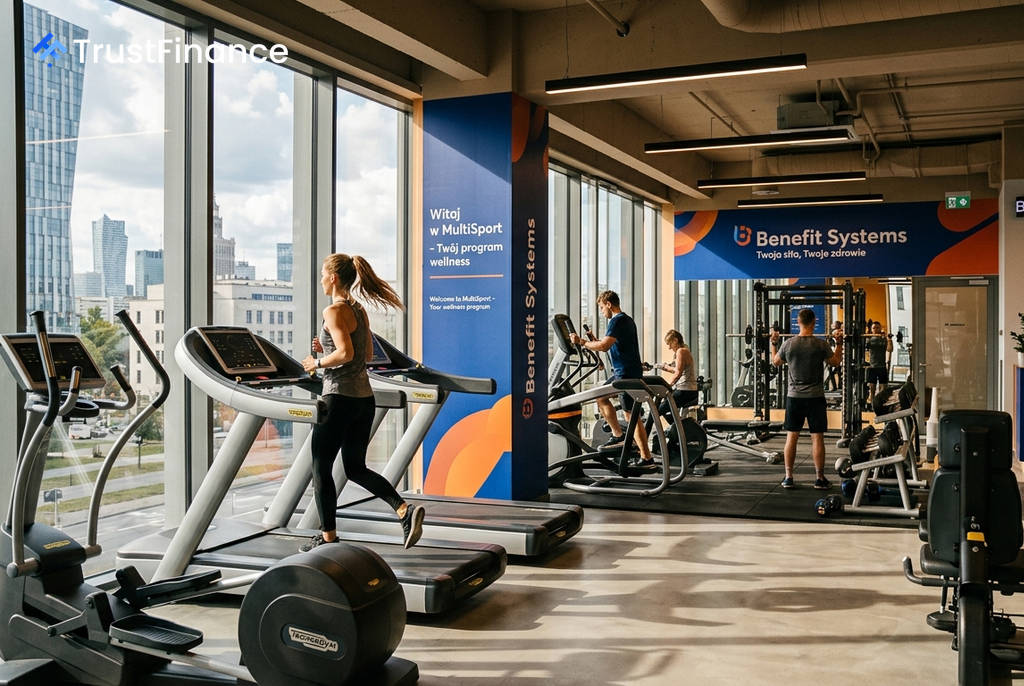
JPモルガンは、ポーランドの福利厚生サービス大手ベネフィット・システムズ(Benefit Systems)のカバレッジを「オーバーウエート」の評価で開始し、株価に約25%の上昇余地があると指摘した。割引キャッシュフロー(DCF)モデルに基づき、2027年12月を目標時期とする目標株価は6,685ポーランド・ズロチに設定された。
成長を牽引するビジネスモデル
ベネフィット・システムズは、ポーランドに本社を置き、時価総額48億ドルを誇る企業です。「MultiSport」カードを主軸に、中東欧およびトルコでフィットネスやウェルネス関連の福利厚生サービスを提供しています。
JPモルガンのアナリストは、同社の強みとして、スポーツカード市場におけるリーダーシップと垂直統合されたビジネスモデルを挙げています。同社はB2Bプラットフォームを通じて提携ジムへのアクセスを法人顧客に提供するだけでなく、自社でフィットネスクラブを所有・運営することで事業を強化しています。
4つの構造的成長ドライバー
JPモルガンの強気な見方は、主に4つの構造的な成長要因に基づいています。
 Ad
- 低いフィットネス普及率: 同社の主要市場におけるフィットネス普及率は3%~9%にとどまっており、西欧の19%や米国の25%と比較して大きな成長の余地がある。
- ポーランド市場での優位性: 国内スポーツカード市場で約83%~85%という圧倒的なシェアを誇り、なお成長の機会がある。
- フィットネス市場シェアの拡大機会: 各地域でのフィットネス市場シェアは2%~9%とまだ低く、細分化された市場での統合を通じてシェアを拡大できる可能性がある。
- 国際展開の加速: 2025年から2030年にかけての調整後EBITDA成長率は、ポーランドの13%に対し、他のEU市場で30%、トルコで34%に達すると予測されている。
堅調な財務見通しと今後の注目点
JPモルガンは、ベネフィット・システムズの2027年から2029年にかけての調整後EBITDAの年平均成長率(CAGR)を18%と予測しており、これは同業他社の9%~10%を大幅に上回る水準です。また、2027年のグループ全体の利益率は33%に達し、セクター内でトップクラスの収益性が見込まれています。さらに、2026年から2030年にかけて2%~4%の持続可能な配当利回りも期待できるとしています。
同社の株価は、トルコ事業の進展や新配当方針、STOXX欧州600指数への採用などを背景に、年初来で約52%上昇しています。しかしJPモルガンは、現在の株価評価は「同社の優れた事業運営や株主還元策を完全には織り込んでいない」と分析しています。
投資家にとっての今後の主な注目点としては、9月7日の2025年配当の権利確定日、10月上旬に発表される第3四半期の事業データ、そして11月19日の第3四半期決算発表が挙げられます。決算発表時には、2026年度の業績見通しや2027年度の初期的な展望が示される見込みです。