
Story
JP모건, 폴란드 소비재 기업 '베네핏 시스템즈'에 25% 상승 여력 전망
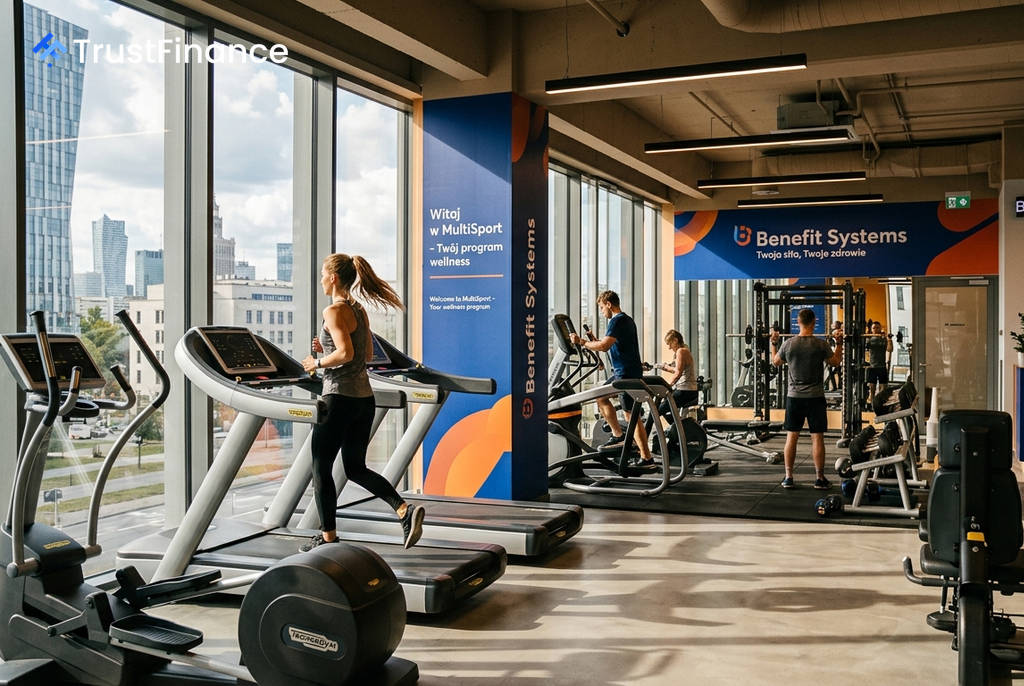
JP모건이 폴란드에 본사를 둔 직원 복지 서비스 제공업체 베네핏 시스템즈(Benefit Systems)에 대해 '비중확대(Overweight)' 의견으로 신규 커버리지를 개시했다. JP모건은 2027년 12월 목표주가를 6,685 폴란드 즈워티(PLN)로 설정했으며, 이는 현재 주가 대비 약 25%의 상승 여력이 있음을 시사한다.
투자 의견의 핵심 근거
JP모건은 베네핏 시스템즈의 독특한 비즈니스 모델을 높이 평가했다. 이 회사는 멀티스포츠(MultiSport) 카드와 피트니스 클럽 네트워크를 중심으로, 기업 간(B2B) 플랫폼을 통해 파트너 체육관 및 웰니스 서비스에 대한 접근성을 확보하고 이를 기업 고객에게 패키지로 제공한다. 최근에는 자체 피트니스 클럽을 직접 소유하고 운영하며 수직 통합을 강화하고 있다.
JP모건 분석가들은 "베네핏 시스템즈가 수직 통합 모델과 스포츠 카드 시장에서의 선도적 지위를 활용할 수 있는 유리한 위치에 있다"고 분석했다. 또한 낮은 피트니스 시장 침투율과 파편화된 피트니스 클럽 시장의 통합 기회로부터 수혜를 입을 것으로 전망했다. 목표주가는 10년 현금흐름할인(DCF) 모델을 기반으로 산출되었다.
주요 성장 동력
JP모건은 베네핏 시스템즈의 구조적 성장 동력으로 네 가지를 꼽았다.
 Ad
- 낮은 시장 침투율: 베네핏 시스템즈가 사업을 영위하는 시장의 피트니스 보급률은 3~9%에 불과해 서유럽(19%) 및 미국(25%)에 비해 성장 잠재력이 크다.
- 시장 지배력: 폴란드 스포츠 카드 시장에서 약 83~85%의 점유율을 차지하고 있음에도 추가 성장 여지가 있다.
- 피트니스 클럽 확장: 전체 시장에서 피트니스 클럽 점유율은 2~9%로 낮아, 시장 통합을 통한 성장이 기대된다.
- 해외 사업 가속화: 2025~2030년 예상 EBITDA 성장률은 폴란드(13%) 대비 해외 EU 시장(30%)과 튀르키예(34%)에서 더 높을 것으로 예측된다.
재무 전망 및 밸류에이션
JP모건은 베네핏 시스템즈의 2027~2029년 조정 EBITDA 연평균성장률(CAGR)을 18%로 전망했는데, 이는 동종 업계 평균인 9~10%를 크게 상회하는 수치다. 또한 2027년 그룹 전체 마진은 33%로, 폴란드 소매업체 평균(17%)과 글로벌 피트니스 기업(40%) 사이에서 업계 최고 수준을 기록할 것으로 예상했다. 2026년에서 2030년 사이에는 2~4%의 지속 가능한 배당수익률도 기대된다.
올해 들어 베네핏 시스템즈의 주가는 튀르키예 사업의 진전, 새로운 배당 정책 발표, 스톡스 유럽 600 지수 편입 등에 힘입어 약 52% 상승했다. JP모건은 "현재 밸류에이션이 회사의 우수한 운영 및 자본 수익 프로필을 완전히 반영하지 못하고 있다"고 평가했다. 향후 주요 일정으로는 9월 7일 2025년 배당 기준일, 10월 초 3분기 운영 데이터 발표, 11월 19일 3분기 실적 및 2026년 가이던스 발표 등이 있다.