
Story
JPMorgan Proyeksikan Potensi Kenaikan 25% untuk Saham Benefit Systems
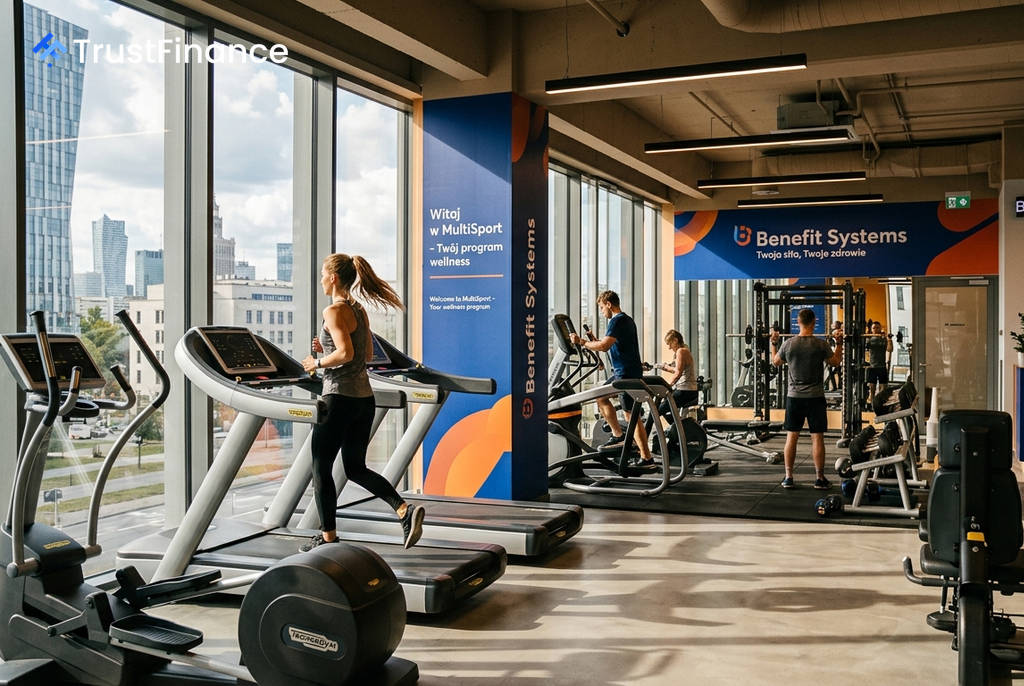
JPMorgan telah memulai cakupan laporan untuk saham Benefit Systems, perusahaan penyedia tunjangan karyawan asal Polandia, dengan memberikan rekomendasi Overweight. Bank investasi tersebut menetapkan target harga untuk Desember 2027 sebesar 6.685 zloty Polandia per saham, yang menyiratkan potensi kenaikan sekitar 25% dari level harga saat ini.
Rincian Rekomendasi JPMorgan
Benefit Systems, yang memiliki kapitalisasi pasar senilai $4,8 miliar, menyediakan tunjangan karyawan non-upah yang berfokus pada kebugaran, rekreasi, dan kesehatan di seluruh Eropa Tengah, Eropa Timur, dan Turki. Produk utamanya adalah kartu MultiSport dan jaringan klub kebugaran miliknya.
Menurut analis JPMorgan, perusahaan ini "berada di posisi yang baik untuk memanfaatkan model bisnisnya yang terintegrasi secara vertikal dan kepemimpinannya dalam kartu olahraga." Target harga tersebut didasarkan pada model arus kas yang didiskontokan (discounted cash flow) selama 10 tahun.
Tesis Investasi dan Pendorong Pertumbuhan
Tesis Overweight dari JPMorgan didasarkan pada empat pendorong pertumbuhan struktural utama. Analis menyoroti model bisnis Benefit Systems yang unik, di mana perusahaan mengoperasikan platform B2B untuk bernegosiasi dengan pusat kebugaran mitra, lalu mengemasnya untuk perusahaan, sambil terus meningkatkan integrasi vertikal dengan memiliki dan mengoperasikan klub kebugaran sendiri.
 Ad
Pendorong pertumbuhan utama meliputi:
- Penetrasi kebugaran yang masih rendah: Tingkat penetrasi di pasar operasional perusahaan baru mencapai 3%-9%, jauh di bawah Eropa Barat (19%) dan Amerika Serikat (25%).
- Peluang konsolidasi: Pangsa pasar kebugaran perusahaan yang masih rendah (2%-9%) di berbagai wilayah geografis memberikan ruang untuk konsolidasi di pasar yang terfragmentasi.
- Dominasi pasar domestik: Masih ada ruang untuk tumbuh meskipun telah menguasai sekitar 83%-85% pangsa pasar kartu olahraga di Polandia.
- Ekspansi internasional: Pertumbuhan EBITDA di pasar luar negeri diperkirakan akan berakselerasi, dengan estimasi 30% untuk pasar Uni Eropa dan 34% untuk Turki pada periode 2025-2030, dibandingkan 13% untuk Polandia.
Proyeksi Keuangan dan Valuasi
JPMorgan memproyeksikan tingkat pertumbuhan tahunan majemuk (CAGR) untuk EBITDA yang disesuaikan Benefit Systems sebesar 18% antara tahun 2027-2029, melampaui rata-rata rekan industrinya sebesar 9%-10%. Bank tersebut juga memperkirakan margin perusahaan akan mencapai 33% pada tahun 2027, unggul di sektornya, serta imbal hasil dividen yang berkelanjutan sebesar 2%-4% antara tahun 2026 dan 2030.
Analis mencatat bahwa meskipun sahamnya telah naik sekitar 52% sepanjang tahun ini, valuasi saat ini "belum sepenuhnya mencerminkan profil operasional dan pengembalian modal perusahaan yang superior." Katalis potensial ke depan termasuk tanggal pencatatan dividen 2025 pada 7 September, rilis data operasional kuartal ketiga pada awal Oktober, dan laporan hasil kuartal ketiga pada 19 November.