
Story
JPMorgan Mulakan Liputan ke atas Benefit Systems dengan Potensi Kenaikan 25%
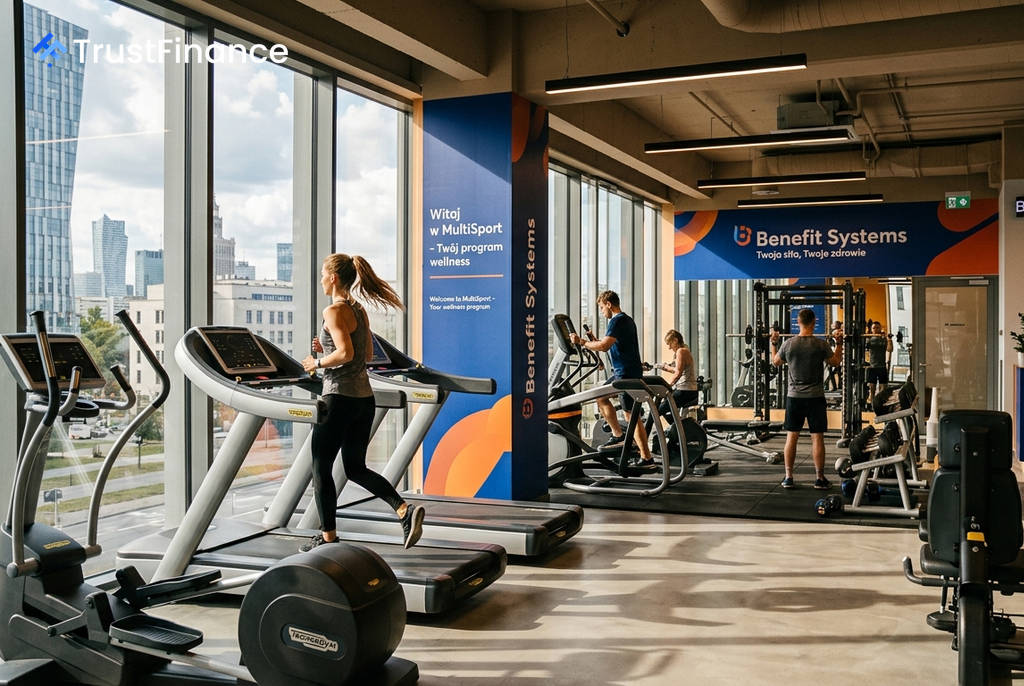
JPMorgan telah memulakan liputan ke atas Benefit Systems, sebuah syarikat faedah pekerja dari Poland, dengan saranan 'Overweight' dan sasaran harga Disember 2027 pada 6,685 zloty Poland sesaham. Menurut bank pelaburan itu, sasaran harga yang diperoleh daripada model aliran tunai terdiskaun (DCF) 10 tahun ini membayangkan potensi kenaikan kira-kira 25% daripada paras semasa.
Benefit Systems, yang mempunyai permodalan pasaran sebanyak $4.8 bilion, menyediakan faedah pekerja bukan gaji merangkumi kecergasan, rekreasi dan kesejahteraan di seluruh Eropah Tengah, Eropah Timur dan Türkiye, berpusat pada kad MultiSport dan rangkaian kelab kecergasannya.
Tesis Pelaburan dan Pendorong Pertumbuhan
Penganalisis JPMorgan menyatakan bahawa syarikat itu "berada pada kedudukan yang baik untuk memanfaatkan model bersepadu secara vertikal dan kepimpinannya dalam kad sukan." Bank itu juga menekankan peluang daripada kadar penembusan kecergasan yang rendah dan penyatuan dalam pasaran kelab kecergasan yang berpecah-belah.
Tesis 'Overweight' JPMorgan bersandarkan kepada empat pemacu pertumbuhan struktur utama:
- Penembusan Pasaran Rendah: Kadar penembusan kecergasan di pasaran Benefit Systems kekal pada 3%-9%, berbanding 19% di Eropah Barat dan 25% di A.S., menandakan ruang yang luas untuk pertumbuhan.
- Dominasi Pasaran Poland: Terdapat ruang untuk pertumbuhan dalam lingkungan pegangan pasarannya yang sudah dominan iaitu 83%-85% dalam pasaran kad sukan Poland.
- Peluasan Antarabangsa: Pengembangan antarabangsa yang semakin pesat, dengan unjuran pertumbuhan EBITDA 2025-2030 pada 30% untuk pasaran EU asing dan 34% untuk Türkiye, berbanding 13% untuk Poland.
- Pegangan Pasaran Kecergasan: Bahagian pasaran kecergasan yang masih rendah iaitu 2%-9% di seluruh geografi operasinya menawarkan potensi pengembangan yang signifikan.
 Ad
Unjuran Kewangan dan Penilaian Semasa
JPMorgan mengunjurkan kadar pertumbuhan tahunan terkompaun (CAGR) EBITDA terlaras sebanyak 18% untuk Benefit Systems bagi tempoh 2027-2029, jauh mengatasi kadar 9%-10% untuk syarikat setara. Bank itu juga menjangkakan margin peneraju sektor sebanyak 33% untuk kumpulan itu pada 2027 dan hasil dividen yang mampan antara 2%-4% dari 2026 hingga 2030.
Saham syarikat ini telah meningkat kira-kira 52% sejak awal tahun, didorong oleh kemajuan dalam operasi di Türkiye, dasar dividen baharu, dan kemasukannya ke dalam indeks Stoxx Europe 600. Penganalisis berpendapat bahawa penilaian semasa "tidak mencerminkan sepenuhnya profil operasi dan pulangan modal syarikat yang unggul."
Pemangkin Jangka Pendek
Para pelabur akan memantau beberapa pemangkin utama dalam tempoh terdekat. Ini termasuk tarikh rekod pada 7 September untuk dividen 2025, data operasi suku ketiga yang dijangka pada awal Oktober, dan keputusan suku ketiga pada 19 November, di mana pihak pengurusan dijangka akan memberikan panduan untuk tahun fiskal 2026.