
Story
Saham Norsk Hydro Jatuh Selepas J.P. Morgan Beri Amaran Risiko Kos Gas di Alunorte
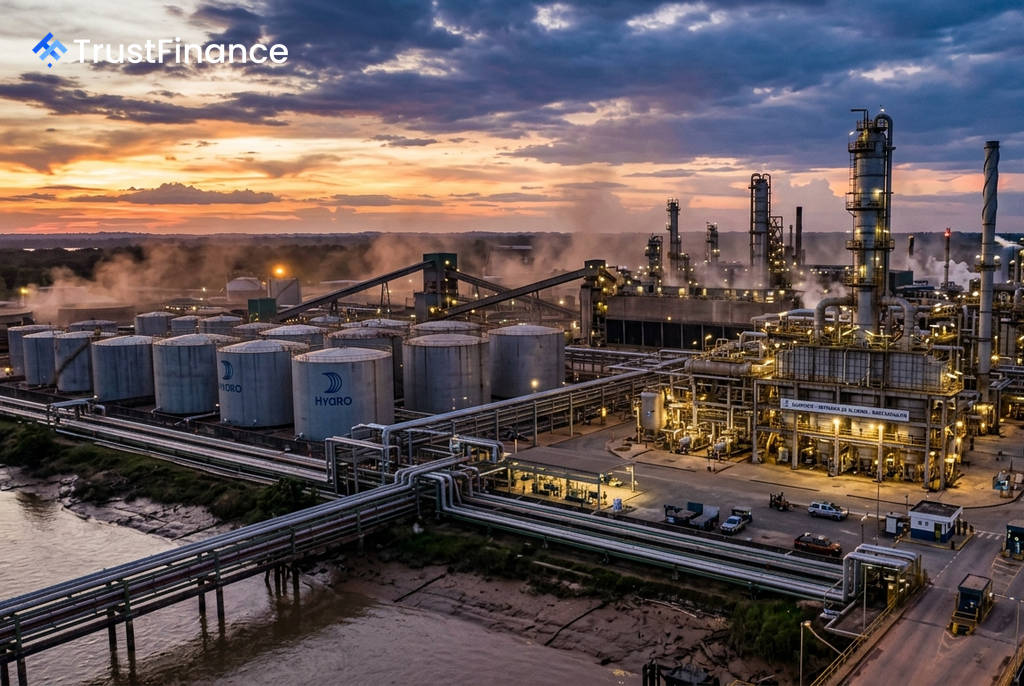
Saham Norsk Hydro ASA (OL:NHY) susut sebanyak 3% pada hari Jumaat selepas J.P. Morgan menurunkan penarafannya kepada "Neutral" daripada "Overweight", dengan menyebut ketidaktentuan bekalan dan kos gas asli di loji penapisan alumina Alunorte di Brazil. Bank pelaburan itu turut meletakkan saham tersebut di bawah 'Pemerhatian Katalis Negatif' menjelang laporan pendapatan suku ketiga.
Penurunan Taraf dan Sasaran Harga
Dalam notanya, J.P. Morgan menurunkan sasaran harga Disember 2027 untuk saham Norsk Hydro kepada 97 krona Norway daripada 116 krona. Sasaran baharu ini membayangkan potensi kenaikan sekitar 7% daripada harga dagangan semasa.
Penurunan taraf ini didorong oleh kebimbangan bahawa isu kos gas yang berterusan di Alunorte menimbulkan risiko penurunan yang ketara kepada Pendapatan Sebelum Faedah, Cukai, Susut Nilai dan Pelunasan (EBITDA) syarikat bagi suku keempat.
Isu Bekalan Gas Punca Kebimbangan
Pada 11 Ogos, Norsk Hydro mengumumkan gangguan bekalan gas daripada pembekal CELBA, yang menyebabkan pengurangan kapasiti sementara sebanyak 50% di Alunorte. Walaupun operasi kembali pulih sepenuhnya pada 13 Ogos, syarikat itu memberi panduan bahawa insiden tersebut akan mengakibatkan:
- Kehilangan pengeluaran sebanyak 100,000 hingga 120,000 tan.
- Impak negatif kepada EBITDA suku ketiga sebanyak $75 juta hingga $100 juta.
 Ad
Masalah utama berpunca daripada perbezaan harga yang besar. Kontrak bekalan gas bersejarah Norsk Hydro terikat dengan harga Henry Hub A.S. (sekitar $3.2 per juta unit termal British), manakala harga spot LNG global adalah kira-kira sembilan kali lebih tinggi (sekitar $28 per juta unit termal British).
Unjuran Pendapatan Dipotong
Berikutan risiko ini, J.P. Morgan telah memotong unjuran EBITDA 2026 bagi suku ketiga dan keempat masing-masing sebanyak 13% dan 24%. Unjuran baharu bank itu kini berada 12% dan 14% di bawah konsensus Bloomberg bagi tempoh yang sama.
Penganalisis memberi amaran bahawa sebarang kenaikan dalam panduan kos pada laporan pendapatan 23 Oktober boleh menjadi pencetus kepada penurunan taraf pendapatan oleh penganalisis lain. J.P. Morgan turut menyemak turun unjuran EBITDA tahunan 2026 dan 2027 masing-masing sebanyak 10% dan 14%.
Konteks Pasaran Aluminium
Walaupun terdapat kebimbangan khusus ini, J.P. Morgan mengekalkan penarafan "Neutral" dan tidak menurunkannya kepada "Underweight" disebabkan oleh potensi risiko peningkatan makroekonomi dalam pasaran aluminium. Penyelidikan Komoditi J.P. Morgan menjangkakan harga aluminium dan premium serantau Eropah akan mendapat sokongan dalam jangka pendek, sebelum lebihan bekalan yang lebih besar dijangka pada tahun 2027.