
Story
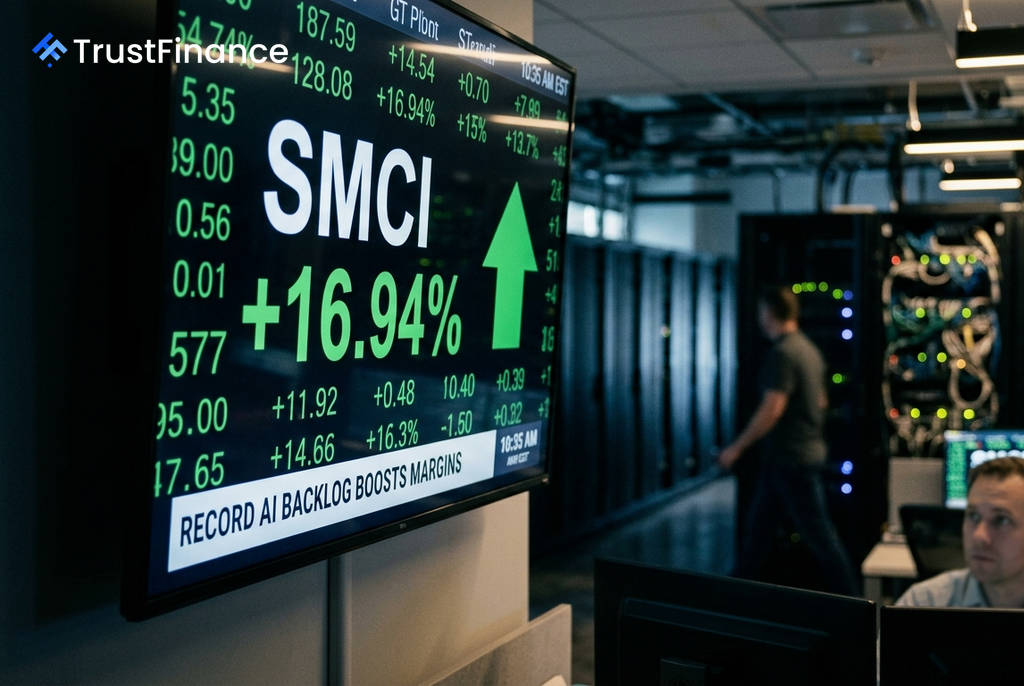
SMCI, 예상 뛰어넘은 마진율에 주가 급등… 600억 달러 수주 잔고 확보
Summary
AI 서버 제조업체 슈퍼마이크로컴퓨터가 예상을 크게 웃도는 4분기 잠정 총이익률과 기록적인 수주 잔고를 발표하며 개장 전 주가가 급등했다. 그러나 지배구조 리스크와 대규모 자본 조달 계획은 여전히 불확실성으로 남아있다.
인공지능(AI) 서버 제조업체 슈퍼마이크로컴퓨터(Super Micro Computer, SMCI)의 주가가 4분기 잠정 실적 발표 이후 개장 전 거래에서 급등했다. 회사는 예상을 거의 두 배 상회하는 총이익률과 기록적인 규모의 신규 수주를 공개하며 투자자들의 주목을 받았으나, 해결되지 않은 리스크 요인도 상존하고 있다.
예상 뛰어넘은 마진율과 기록적인 수주
SMCI가 7월 21일 장 마감 후 제출한 2026 회계연도 4분기 잠정 실적 업데이트에 따르면, 총이익률이 15%–17%에 달할 것으로 예상된다. 이는 기존 가이던스였던 8.2%–8.4%를 크게 웃도는 수치로, 제품 및 고객 믹스가 회사에 유리하게 극적으로 변화했음을 시사한다.
더욱 주목할 점은 4분기에만 600억 달러가 넘는 기록적인 주문 잔고를 확보했다는 사실이다. 이는 현재 회사 시가총액의 약 3.6배에 달하는 규모로, 하이퍼스케일러 및 AI 기업들의 인프라 수요가 식지 않고 있음을 보여준다. 다만 회사 측은 일부 주문은 확정 계약이 아니며 취소나 지연의 가능성이 있다고 언급했다.
상존하는 불확실성
긍정적인 실적 발표에도 불구하고 SMCI를 둘러싼 여러 불확실성은 해소되지 않았다. 가장 큰 우려는 지배구조 문제로, 공동 창업자에 대한 법무부 기소와 수출 통제 위반 혐의에 대한 이사회 내부 조사가 진행 중이다.
 Ad
재무적으로도 -68억 5천만 달러의 마이너스 잉여현금흐름을 기록했으며, 현재 시가총액의 42%에 해당하는 70억 달러 규모의 자본 조달 계획은 상당한 주식 가치 희석 리스크를 내포하고 있다. 이번 주가 급등에도 불구하고 SMCI 주가는 여전히 지난 1년간 48% 이상 하락한 상태다.
월가의 신중한 시각
월가 분석가들은 대체로 신중한 입장을 유지하고 있다. 울프 리서치(Wolfe Research)는 "총이익률 결과는 긍정적이지만, 지배구조 및 규제 리스크는 여전히 해결되지 않았다"며 이번 마진 개선이 일시적인 현상일 수 있다고 지적했다. 현재 투자 의견 컨센서스는 매수 5건, 보유 11건, 매도 3건으로 '보유' 의견이 우세하다.
투자자들의 관심은 오는 8월 11일로 예정된 전체 실적 발표에 쏠리고 있다. 이날 발표를 통해 마진 개선의 지속 가능성과 지배구조 문제에 대한 명확한 설명이 제공되어야 주가 랠리가 지속될 동력을 얻을 수 있을 것으로 보인다. 바클레이즈는 목표 주가를 38달러로, 씨티는 33달러로 제시했다.