
Story
Saham Super Micro Computer (SMCI) Melonjak Berkat Margin Laba dan Tumpukan Pesanan Rekor
Summary
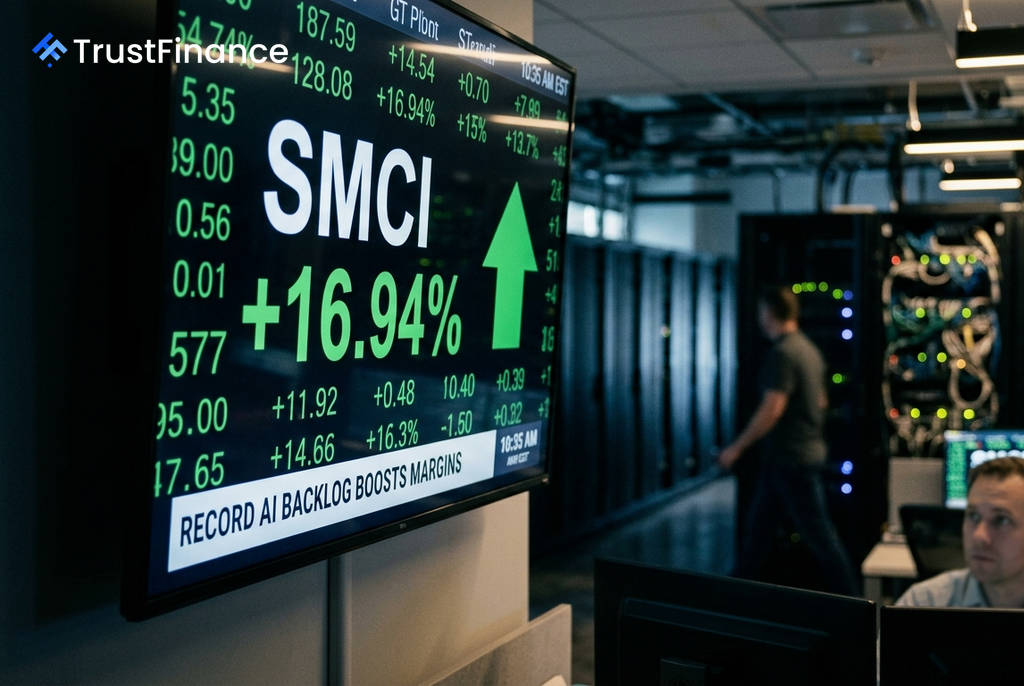
Saham SMCI melonjak di pra-pasar setelah perusahaan mengumumkan proyeksi margin laba kotor kuartal keempat yang jauh melampaui ekspektasi, didukung oleh tumpukan pesanan senilai $60 miliar yang menandakan permintaan AI yang kuat.
Saham Super Micro Computer (SMCI) melonjak tajam dalam perdagangan pra-pasar, didorong oleh rilis laporan awal kuartal keempat yang menunjukkan profitabilitas jauh di atas perkiraan analis dan tumpukan pesanan yang mencapai rekor baru. Perkembangan ini memberikan sentimen positif yang signifikan bagi saham yang telah berada di bawah tekanan selama setahun terakhir.
Margin Laba Mengejutkan Pasar
Pemicu utama lonjakan saham adalah proyeksi margin laba kotor perusahaan untuk kuartal keempat tahun fiskal 2026. Menurut laporan awal yang diajukan setelah penutupan pasar pada 21 Juli, SMCI memperkirakan margin kotor berada di kisaran 15%–17%.
Angka ini hampir dua kali lipat dari panduan yang diberikan sebelumnya, yaitu sekitar 8,2%–8,4%. Peningkatan drastis ini mengindikasikan adanya pergeseran signifikan dalam bauran produk atau pelanggan yang menguntungkan perusahaan, meskipun pendapatan diperkirakan berada di dekat batas bawah panduan sebesar $11,0 miliar–$12,5 miliar.
Tumpukan Pesanan Sinyalkan Permintaan AI
Selain margin yang kuat, SMCI melaporkan telah menerima tumpukan pesanan (order backlog) baru senilai lebih dari $60 miliar hanya dalam kuartal keempat. Jumlah ini, yang setara dengan sekitar 3,6 kali kapitalisasi pasar perusahaan saat ini, menandakan permintaan yang sangat besar untuk infrastruktur AI dari pelanggan besar seperti *hyperscaler* dan perusahaan yang berfokus pada AI.
Namun, pihak manajemen memberikan catatan penting bahwa beberapa dari pesanan ini mungkin bukan merupakan komitmen yang pasti dan dapat menghadapi pembatalan atau penundaan. Investor perlu mempertimbangkan kualifikasi ini di tengah euforia pasar saat ini.
 Ad
Risiko dan Keraguan Analis Tetap Membayangi
Meskipun data terbaru ini positif, analis tetap berhati-hati. Sebagian besar analis di Wall Street memiliki peringkat "Tahan" (Hold) untuk saham ini. Wolfe Research mencatat bahwa meskipun hasil margin kotor positif, "risiko tata kelola dan peraturan masih belum terselesaikan," dan perbaikan margin mungkin hanya bersifat sementara karena pergeseran bauran pelanggan.
Beberapa risiko utama yang masih dihadapi perusahaan meliputi:
- Masalah tata kelola: Dakwaan Departemen Kehakiman (DOJ) terhadap salah satu pendiri dan tinjauan internal dewan terkait dugaan pelanggaran kontrol ekspor masih menjadi awan gelap.
- Risiko dilusi: Perusahaan merencanakan penggalangan modal sebesar $7 miliar, yang berpotensi menyebabkan dilusi signifikan bagi pemegang saham.
- Kinerja saham: Meskipun terjadi lonjakan, saham SMCI masih turun -48,86% selama setahun terakhir, menunjukkan bahwa pemulihan baru saja dimulai.
Investor akan menantikan rilis laporan keuangan lengkap dan panggilan pendapatan pada 11 Agustus untuk mendapatkan kejelasan lebih lanjut mengenai keberlanjutan margin laba dan pembaruan tentang tinjauan tata kelola perusahaan.