
Story
スーパー・マイクロ株が急伸、予想外の利益率改善も慎重な見方依然
Summary
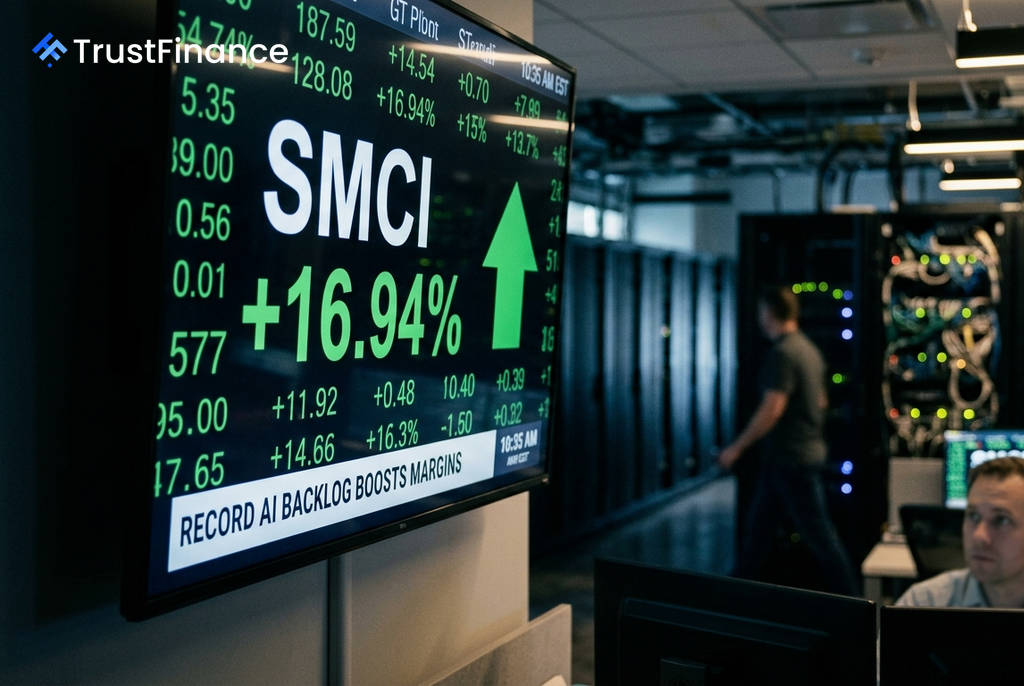
AIサーバー大手のスーパー・マイクロ・コンピューターが予想を大幅に上回る暫定粗利益率と記録的な受注残高を発表し、株価が時間外取引で急騰した。しかし、アナリストは慎重な見方を崩しておらず、ガバナンス問題などの懸念材料も依然として残っている。
AIサーバー大手のスーパー・マイクロ・コンピューター(SMCI)が、予想を大幅に上回る利益率と記録的な受注残高を含む暫定決算を発表したことを受け、同社株は時間外取引で急伸した。市場に驚きを与えた一方で、アナリストからは持続性に対する疑問や根深い懸念を指摘する声も上がっている。
予想を覆す利益率と受注残
同社が7月21日の取引終了後に発表した2026年度第4四半期の暫定決算によると、最大の注目点は粗利益率だった。会社側ガイダンスの8.2%~8.4%に対し、実績は15%~17% となり、市場予想のほぼ2倍に達した。これは、製品・顧客構成が同社に有利に劇的に変化したことを示唆している。
さらに、同社は第4四半期だけで600億ドルを超える記録的な受注残高を受け取ったと報告。この数字は同社の現在の時価総額の約3.6倍に相当し、AIインフラに対する需要が依然として極めて旺盛であることを示している。ただし経営陣は、これらの受注の一部は確定的なものではなく、キャンセルや延期の可能性があることも認めている。
市場の反応とアナリストの見方
この発表を受け、SMCIの株価は時間外取引で一時29.82ドルまで急騰し、16%を超える上昇を見せた。しかし、アナリストの評価は総じて慎重だ。
 Ad
- バークレイズ:投資判断を「Equalweight」に据え置き、目標株価を34ドルから38ドルに引き上げた。
- シティ:投資判断を「Neutral」とし、目標株価を33ドルとしている。
- Wolfe Research:「粗利益率の結果はポジティブだったが、ガバナンスと規制上のリスクは未解決だと見ている」と指摘。利益率の改善が一時的なものか、構造的なものかを見極める必要があるとの見解を示した。
市場関係者の多くは、8月11日に予定されている正式な決算発表で、利益率改善の持続性やガバナンス問題に関する詳細な説明が得られるのを待っている状況だ。
依然として残る懸念材料
今回の好材料をもってしても、同社を取り巻く問題が解消されたわけではない。共同創業者に対する司法省の起訴や、輸出規制違反の疑いに関する独立取締役会の調査など、ガバナンス上の懸念は依然として重くのしかかる。
また、現在の時価総額の42%に相当する70億ドルの増資計画は、大幅な株式の希薄化リスクを伴う。株価は今回の急騰を含めても、過去1年間で依然として48%以上の下落となっており、投資家心理の本格的な回復には至っていない。