
Story
S&P, CES 에너지 솔루션스 신용 전망 '긍정적'으로 상향 조정
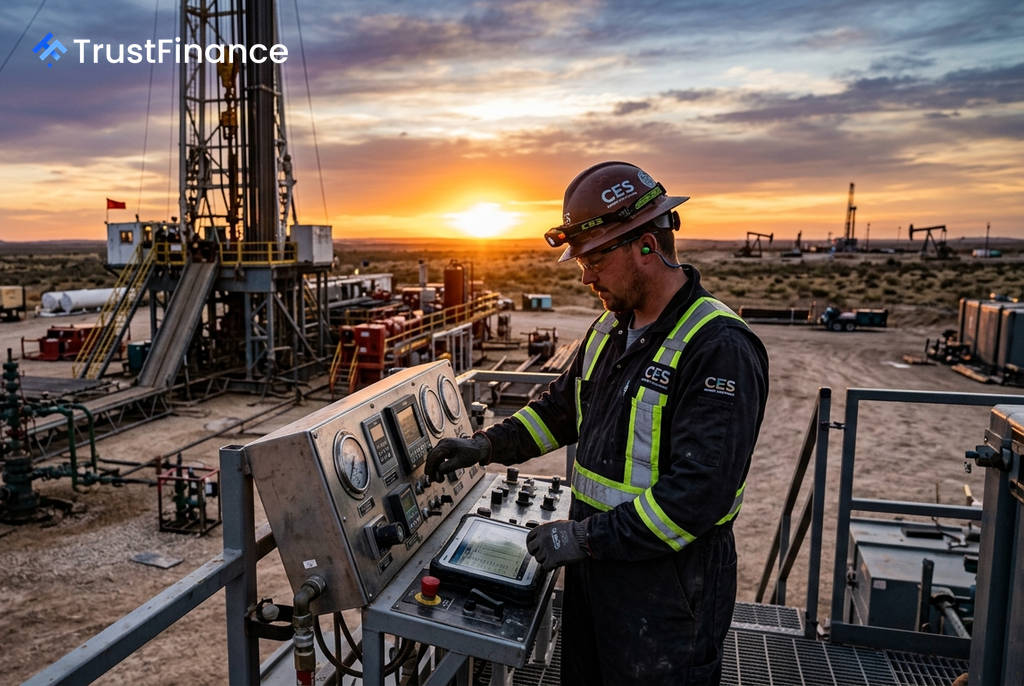
S&P 글로벌 레이팅스(S&P Global Ratings)가 캐나다의 에너지 서비스 기업 CES 에너지 솔루션스(TSX: CEU)의 신용 등급 전망을 '안정적'에서 '긍정적'으로 상향 조정했다. 이번 전망 상향은 회사의 지속적인 수익성 개선과 자산 경량화 사업 모델을 통한 강력한 현금 흐름 창출 능력에 대한 기대를 반영한 것이다.
S&P는 CES의 발행자 신용등급과 무담보 채권에 대한 'B+' 등급은 그대로 유지한다고 밝혔다. 회수율 등급 '4' 역시 변동이 없었다.
실적 호조와 시장 지배력
이번 등급 전망 상향의 배경에는 CES의 견고한 실적이 자리 잡고 있다. S&P에 따르면, CES는 미국과 캐나다의 시추 설비(rig) 수가 감소하는 어려운 업황에도 불구하고 2025년에 25억 캐나다 달러(C$)의 사상 최대 매출과 15.1%의 S&P 조정 상각전영업이익(EBITDA) 마진율을 기록했다.
CES는 서부 캐나다 퇴적 분지(WCSB)에서 40%, 미국 퍼미안 분지의 드릴링 유체 부문에서 약 40%에 달하는 선도적인 시장 점유율을 확보하고 있다. 이는 회사의 안정적인 수익 기반을 뒷받침하는 핵심 요소다.
향후 재무 전망
S&P는 CES가 자산 경량화 사업 모델을 통해 향후에도 견조한 현금 흐름을 창출할 것으로 예상했다. S&P의 주요 전망치는 다음과 같다.
 Ad
- 2026-2027년 연간 조정 잉여영업현금흐름(FOCF): 2억 ~ 2억 2,000만 캐나다 달러
- 2026-2027년 평균 영업활동현금흐름(FFO) 대비 부채 비율: 약 65%
- 2026-2027년 평균 부채 대비 EBITDA 비율: 약 1.3배
S&P는 '긍정적' 전망이 유지되기 위한 조건으로 FFO 대비 부채 비율 60% 이상, 부채 대비 EBITDA 비율 1.5배 미만을 제시했다.
시장 영향 및 분석
S&P는 CES가 최근 확보한 시장 점유율을 바탕으로 2027년까지 점진적인 매출 성장을 이룰 것으로 전망했다. 같은 기간 조정 EBITDA 마진율은 14%에서 16% 사이를 유지할 것으로 예상된다.
특히 회사 매출의 약 34%를 차지하는 캐나다 시장은 오일샌드 생산 증가와 몬트니 지역의 활발한 시추 활동에 힘입어 견조한 활동 수준을 이어갈 것으로 분석된다. 이번 전망 상향은 CES의 재무 건전성과 성장 잠재력에 대한 신용평가사의 긍정적인 평가를 의미하며, 향후 실적에 따라 실제 신용등급 상향으로 이어질 가능성을 시사한다.