
Story
JP모건, 프루덴셜 '긍정적 촉매 관찰' 지정…"홍콩 사업 우려 과도"
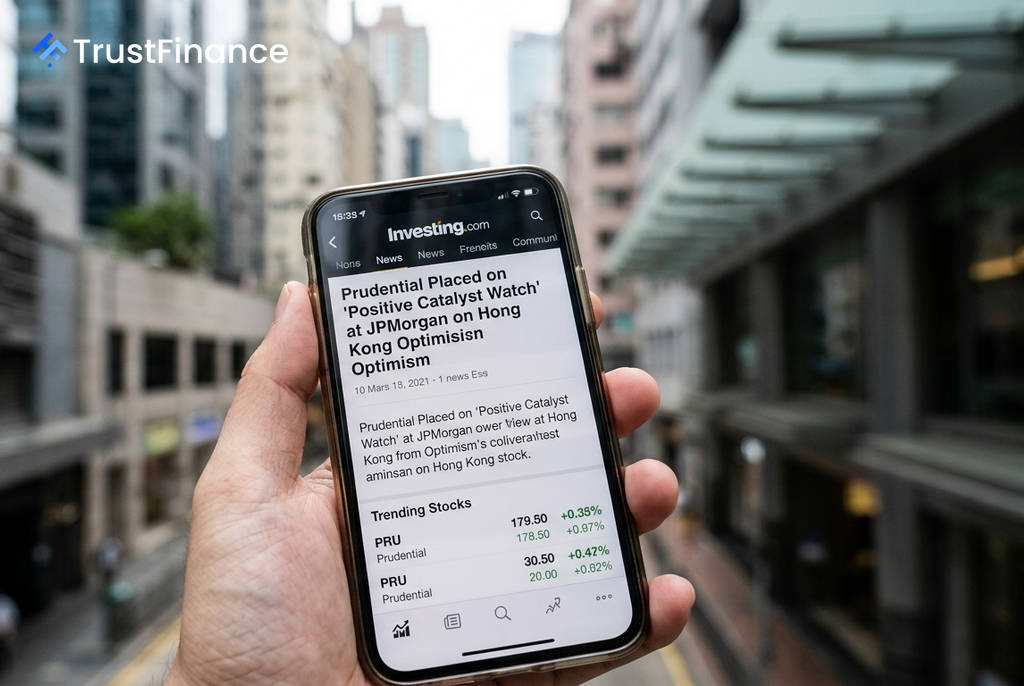
JP모건이 영국 보험사 프루덴셜(Prudential PLC)에 대해, 중국의 신규 규제가 핵심 시장인 홍콩 사업부에 미칠 영향에 대한 투자자들의 우려가 지나치다고 분석하며 '긍정적 촉매 관찰 종목(Positive Catalyst Watch)'으로 지정했다. JP모건은 8월 26일로 예정된 프루덴셜의 상반기 실적 발표가 주가에 긍정적인 전환점이 될 것으로 기대했다.
## 시장의 비관론, "최악의 시나리오 반영"
JP모건은 프루덴셜에 대한 '비중 확대(Overweight)' 투자의견과 목표주가 1,480펜스를 유지했다. JP모건의 분석에 따르면, 현재 주가는 중국 본토 방문객(MCV) 대상 홍콩 보험 판매와 관련해 최악의 시나리오를 반영하고 있다.
투자자들의 우려는 7월 1일부터 시행된 중국의 '제837호령'에 집중되어 있다. 이 규제는 중국 거주자의 해외 투자에 대한 보다 광범위한 규제 체계를 도입하는 것을 골자로 한다. JP모건은 해당 규제가 규정 준수 심사를 강화하고 판매 절차를 지연시키는 등 "마찰을 심화시킬" 수는 있지만, 적법한 홍콩 생명보험 상품의 역외 판매를 "전면적으로 금지하지는 않을 것"으로 전망했다.
## 견고한 실적 모멘텀 기대
JP모건은 프루덴셜의 상반기 실적이 견고한 운영 모멘텀을 보여줄 것으로 예상했다. 주요 예상치는 다음과 같다.
 Ad
- 조정 영업이익: 15% 성장
- 신계약가치(NBP): 13% 성장
- 신계약 마진: 소폭 확대
이러한 성장은 건강 및 보장성 상품 판매 호조와 운영 효율성 개선에 힘입은 결과로 분석된다. JP모건은 투자 수익률 하락 등을 반영해 프루덴셜의 실적 전망치를 소폭 하향 조정했으나, 2026년과 2027년 이익 추정치는 여전히 블룸버그 컨센서스를 상회한다고 밝혔다.
## 홍콩 외 성장 동력과 밸류에이션 매력
JP모건은 투자자들이 프루덴셜의 다각화된 성장 잠재력을 간과하고 있다고 지적했다. 홍콩 시장의 성장이 둔화되더라도 동남아시아 전역으로 사업을 확장하고 있으며, 장기적으로는 인도 생명보험 및 건강보험 시장에서도 입지를 강화할 계획이라는 점을 강조했다.
또한 JP모건은 프루덴셜의 현재 주가가 매력적인 수준이라고 평가했다. 중기적으로 더 강력한 이익 성장 전망을 제공함에도 불구하고, 유럽 동종업계 기업 및 아시아 경쟁사인 AIA 그룹에 비해서도 할인된 가격에 거래되고 있다는 분석이다.