
Story
메타, 2분기 실적 발표 후 주가 급락…비용 급증에 수익성 악화
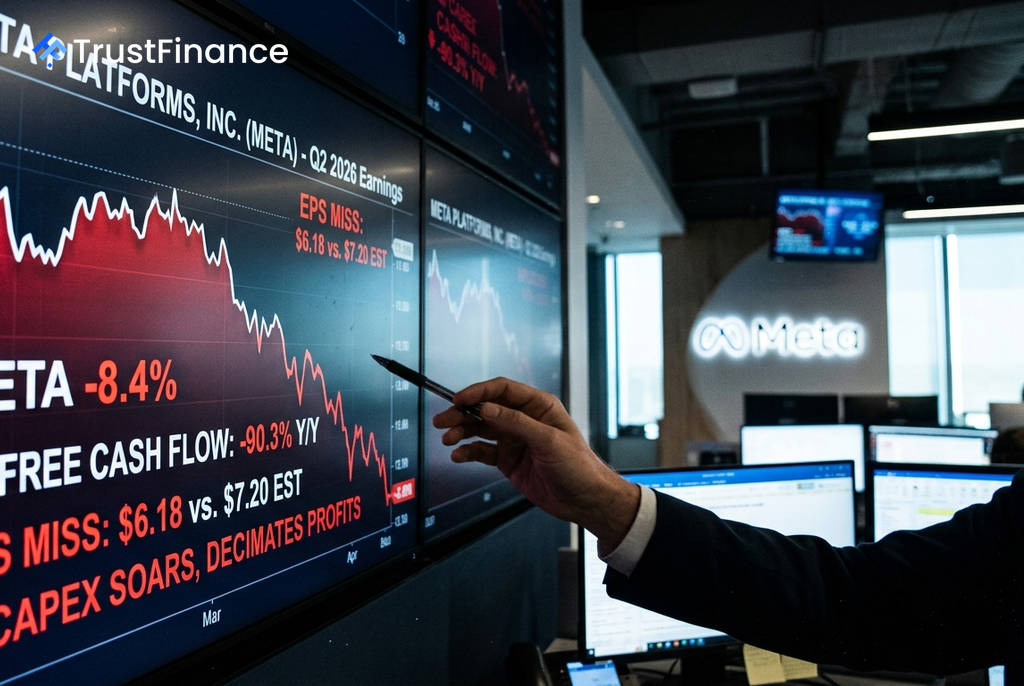
메타 플랫폼스(META)의 주가가 2분기 실적 발표 이후 시간 외 거래에서 급락세를 보이고 있다. 견고한 매출 성장에도 불구하고, 비용 급증으로 인한 수익성 악화와 인공지능(AI) 관련 대규모 자본 지출 계획이 투자자들의 우려를 자아낸 것으로 분석된다.
실적 분석: 매출은 웃고 이익은 울었다
메타가 발표한 2026년 2분기 실적에 따르면, 매출은 전년 동기 대비 28% 증가한 608억 달러를 기록하며 시장 컨센서스인 약 602억 달러를 상회했다. 그러나 희석 주당순이익(EPS)은 6.18달러로, 애널리스트 전망치인 약 7.20달러를 14%가량 밑도는 '어닝 쇼크'를 기록했다.
이러한 수익성 악화의 주된 원인은 비용 급증이다. 2분기 총비용 및 지출은 전년 대비 55%나 치솟은 420억 달러에 달했다. 여기에는 24억 달러의 법률 비용과 지난 5월 8,000명 감원과 관련된 11억 8천만 달러의 퇴직금이 포함되었다.
수익성 지표는 급격히 악화되었다. 주요 수치는 다음과 같다.
- 영업이익률: 전년 동기 43%에서 31%로 하락
- 잉여현금흐름(FCF): 2025년 2분기 85억 5천만 달러에서 7억 8,400만 달러로 90% 이상 급감
AI 투자 부담과 향후 전망
 Ad
투자자들은 회사가 제시한 대규모 자본 지출(Capex) 계획에도 부담을 느끼고 있다. 메타는 2026년 연간 자본 지출 가이던스를 1,300억~1,450억 달러로 제시했는데, 이는 2025년 지출액인 722억 달러의 거의 두 배에 달하는 규모다. 이 투자의 대부분은 AI 인프라 구축에 사용될 예정이다.
문제는 이러한 막대한 투자를 정당화할 만큼의 단기 성장세가 보이지 않는다는 점이다. 회사가 제시한 3분기 매출 가이던스는 610억~640억 달러 수준으로, 투자자들은 AI 투자가 수익화로 연결되기까지 상당한 시간이 걸릴 것이라는 우려를 떨치지 못하고 있다.
시장 반응과 배경
실적 발표 후 메타 주가는 개장 전 거래에서 8.4% 하락한 536.55달러에 거래되었다. 같은 시간 S&P 500, 나스닥 등 주요 지수가 소폭 상승세를 보인 것과 대조적으로, 이번 주가 하락은 거시 경제 압력보다는 메타의 개별적인 요인에 기인한 것으로 풀이된다.
투자자들은 그동안 메타의 막대한 지출을 감내해왔지만, 이는 실질적인 이익 성장으로 이어진다는 전제하에서였다. 그러나 이번 2분기 실적은 순이익 감소, 이익률 급락, 현금흐름 붕괴 등을 통해 그 기대를 충족시키지 못하며 실망 매물을 촉발했다.