
Story
보잉 주가, 737 생산 지연으로 장기 목표가 가려지면서 급락
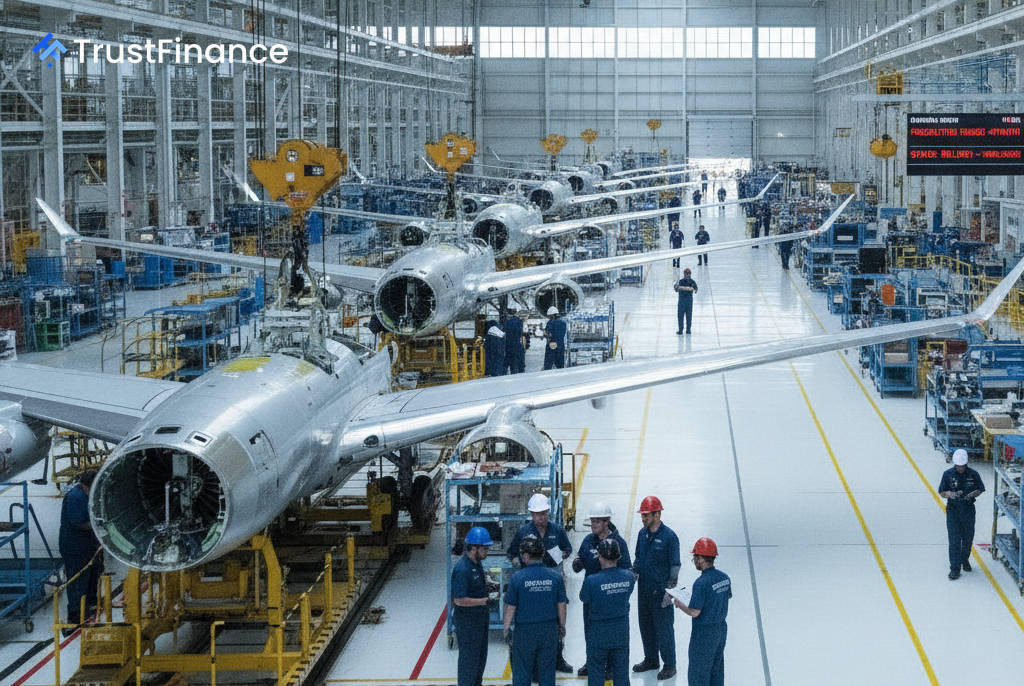
보잉(BA) 주가는 10월 27일, 항공우주 대기업인 보잉이 애널리스트 예상치를 하회하는 3분기 실적을 발표하고 핵심 기종인 737 생산량 증대 일정이 지연된다고 밝히면서 급락했습니다. 이러한 소식에 따라 주가는 9% 이상 하락하며 52주 최저치에 근접했습니다. 운영 차질이 회사의 장기적인 재무 전망에는 부정적인 영향을 미쳤습니다.
생산 차질 및 실적 부진
보잉은 3분기 조정 주당 순이익이 -0.34달러, 매출은 241억 9천만 달러를 기록했습니다. 이는 애널리스트 예상치인 주당 순손실 0.24달러, 매출 243억 9천만 달러에 크게 못 미치는 수치입니다. 시장의 부정적인 반응은 주로 베스트셀러 기종인 737의 생산 일정 변경에 기인했습니다.
경영진은 날개 생산 시스템의 불안정으로 인해 737 생산량이 월 47대로 정체되어 있다고 밝혔습니다. 보잉 CEO는 실적 발표에서 문제 해결에 "예상보다 시간이 더 오래 걸리고 있다"고 밝혔습니다. 이에 따라 월 52대 생산 증대 계획은 2027년 하반기로 연기되었으며, 보잉은 2026년 500대 인도 목표 달성도 어려울 것이라고 확인했습니다.
장기 목표 및 수요는 견고하게 유지
단기적인 생산 차질에도 불구하고 보잉은 장기 재무 전망을 재확인했습니다. 회사는 해당 분기에 4억 6,400만 달러의 흑자 잉여현금흐름을 창출했으며, 2029년까지 연간 약 100억 달러의 잉여현금흐름을 달성하겠다는 장기 계획을 유지했습니다.
 Ad
보잉 항공기에 대한 수요는 여전히 견조하며, 이는 투자자들에게 중요한 긍정적 요인입니다. 보잉의 수주잔고는 사상 최고치인 7,450억 달러로 증가했으며, 해당 분기에는 161대의 항공기를 인도하여 2018년 이후 최고치를 기록했습니다. 방산 부문 또한 긍정적인 성과를 보였는데, 매출이 15% 증가한 79억 달러를 기록했습니다.
시장 영향 및 주요 촉매 요인
투자자들은 회사의 궁극적인 방향 전환보다는 실행 지연을 부정적인 요소로 인식한 것으로 보입니다. 일정 지연으로 인해 보잉의 재정 회복 기간이 길어졌고, 분석가들은 공급망 비용 증가와 공급업체 차질로 인한 수익 마진 압박을 이유로 실적 전망치를 대폭 하향 조정했습니다.
향후 시장 참여자들은 운영 안정성을 나타내는 다음과 같은 주요 촉매 요인들을 면밀히 주시할 것입니다.
- 737 생산: 날개 시스템 문제가 해결되고 월 47대의 안정적인 생산 속도가 달성되었음을 보여주는 증거.
- 생산량 증대 계획: 2026년 말까지 787 생산량을 월 10대로 늘리는 작업이 진행 중입니다.
- 777X 인증: 2027년 첫 인도를 목표로 하는 777X 인증 프로그램의 진행 상황입니다.
- 2026년 실적 전망: 차기 실적 발표에서 연간 잉여현금흐름 목표치인 약 20억 달러를 확정 발표할 예정입니다.