
Story
ボーイング株、737型機の生産遅延が長期目標を覆い隠し急落
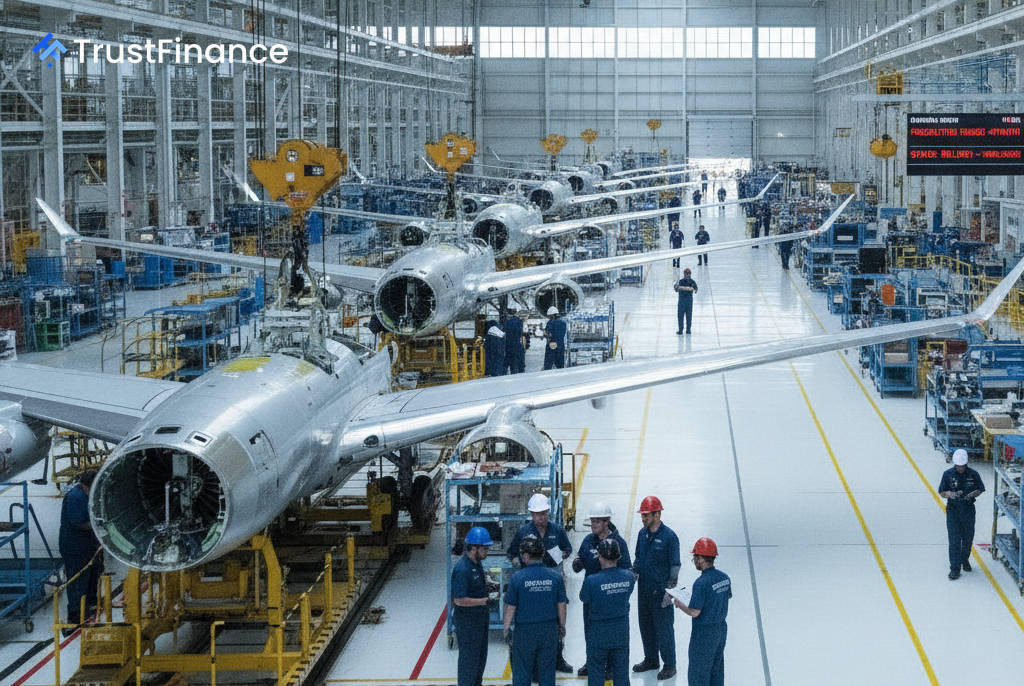
ボーイング(BA)の株価は10月27日、同社が発表した第3四半期決算がアナリスト予想を下回り、重要な737型機の生産拡大の遅延を発表したことを受け、急落した。このニュースを受けて株価は9%以上下落し、52週安値付近まで値を下げた。操業上の問題が、それまで堅調だった同社の長期的な財務見通しを覆い隠した形だ。
生産遅延と業績不振
ボーイングは第3四半期の調整後1株当たり利益がマイナス0.34ドル、売上高は241億9000万ドルだったと発表した。これは、売上高243億9000万ドル、1株当たり損失0.24ドルという市場予想を下回る結果となった。市場のネガティブな反応は、主にベストセラー機である737型機の生産スケジュール変更が原因だった。
経営陣は、翼の生産システムの不安定さにより、生産量が月産47機で停滞していることを明らかにした。決算説明会で、ボーイングのCEOは、問題の解決に「予想以上に時間がかかっている」と述べました。その結果、月産52機への増産計画は2027年後半まで延期され、同社は2026年の納入目標である500機を達成できないことを確認しました。
長期目標と需要は堅調
短期的な生産上の課題にもかかわらず、ボーイングは長期的な財務見通しを再確認しました。同社は当四半期に4億6,400万ドルのプラスのフリーキャッシュフローを計上し、2029年までに年間フリーキャッシュフローを約100億ドルにするという長期計画を維持しました。
 Ad
ボーイングの航空機に対する需要は依然として堅調であり、これは投資家にとって重要なプラス要因です。同社の受注残高は過去最高の7,450億ドルに達し、当四半期には2018年以来最多となる161機を納入しました。防衛部門も好調で、売上高は15%増の79億ドルとなりました。
市場への影響と主要な触媒
投資家は、ボーイングの最終的な方向性の変化というよりも、むしろ実行の遅延をマイナス要因として捉えたようだ。スケジュール遅延により、ボーイングの業績回復への道のりは長期化し、アナリストはサプライチェーンコストやサプライヤーの混乱による利益率への圧力を理由に、業績予想を大幅に下方修正した。
今後、市場参加者は、事業の安定化を示すいくつかの主要な触媒を注視するだろう。
- 737型機の生産: 主翼システムの問題が解決され、月産47機の安定した生産ペースが達成されたことを示す証拠。
- 生産量増加: 2026年末までに787型機の生産量を月産10機に増やすための進捗状況。
- 777X型機の認証: 2027年を目標とする初号機納入に向けたプログラムの進捗状況。
- 2026年業績見通し: 次回の決算報告で、通期のフリーキャッシュフロー目標である約20億ドルが確認されること。