
Story
マースク株が反落、スエズ運河航路の再開で運賃下落を懸念
Summary
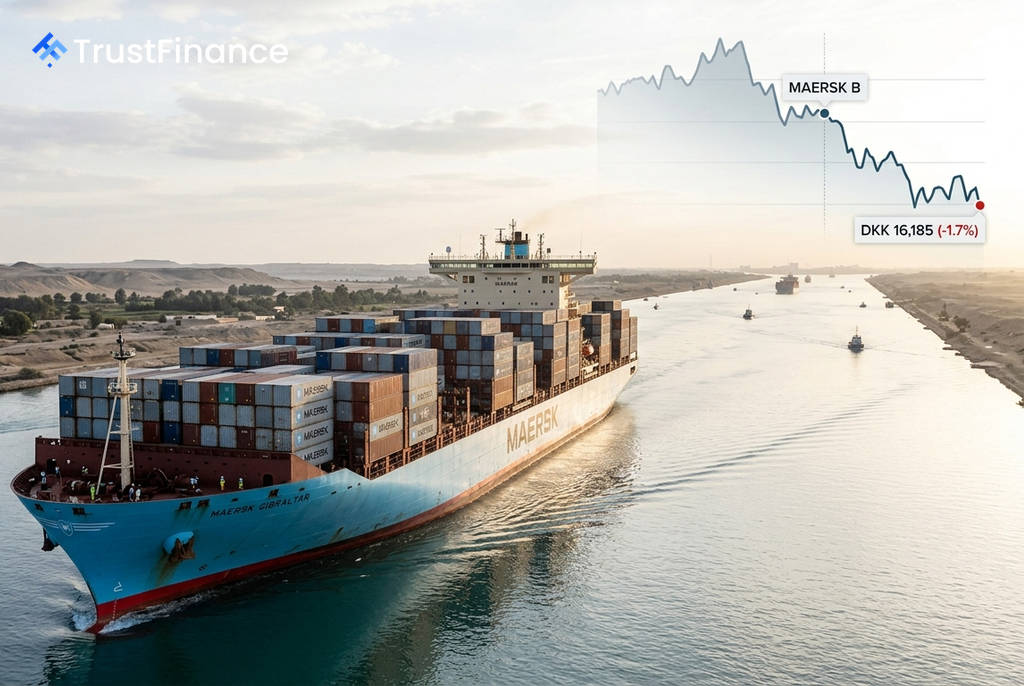
デンマークの海運大手A.P. モラー・マースクは、紅海・スエズ運河経由のサービスを一部再開すると発表。輸送能力の増加がコンテナ運賃を圧迫するとの懸念から、同社株は下落しました。
デンマークの海運大手A.P. モラー・マースクの株価が9日に下落しました。同社がドイツのハパックロイドと共同で運営する「ジェミニ・ネットワーク」の一部サービスにおいて、紅海・スエズ運河を経由する航路を再開すると発表したことが背景にあります。
背景:喜望峰ルートからの転換
マースクは2023年後半から続くフーシ派による商船への攻撃を受け、これまでアジア・欧州間の主要航路をアフリカ南端の喜望峰経由に迂回させていました。この措置は航海日数を大幅に増加させ、実質的な輸送能力を減少させることでコンテナ運賃を押し上げる一因となっていました。
今回の発表は、この迂回措置を一部取りやめ、より短いスエズ運河ルートの利用を再開することを意味します。これにより、顧客にとっては輸送の効率化やスケジュール通りの運航が期待できる一方、市場の供給能力は増加することになります。
市場への影響:供給過剰と運賃への圧力
スエズ運河ルートへの復帰は、航海日数を短縮し、実質的な輸送能力を市場に増大させる効果を持ちます。これは、新造船の引き渡しが既に需要の伸び(2026年予測で2~4%)を上回っているコンテナ海運市場にとって、供給過剰懸念を強める要因となります。
 Ad
投資家は、この動きが運賃環境を直接脅かすものと見ています。喜望峰への迂回による供給制約はスポット運賃を急騰させ、マースクが2026年通期のEBITDA(金利・税金・償却前利益)見通しを従来の45億~70億ドルから80億~100億ドルへと大幅に引き上げる主な要因となっていました。航路再開により、この収益見通しの前提が崩れるとの見方が広がっています。
業界全体への波及と今後の見通し
供給圧力の増大はマースク一社だけの問題ではなく、ハパックロイドやCOSCO、ZIMといった同業他社にとっても同様の逆風となります。実際に、ハパックロイドの株価も同日に下落しました。
今回の株価の動きは、市場がマースクの収益見通しをリアルタイムで再評価していることを示しています。地政学的混乱がもたらした「供給不足プレミアム」による運賃高騰の局面が終わりを迎え、再び供給過剰が懸念される市場環境へと移行しつつあることを投資家は織り込み始めています。