
Story
プライベート・クレジット市場、保険会社が投資拡大へ 流動性懸念で個人投資家は慎重姿勢
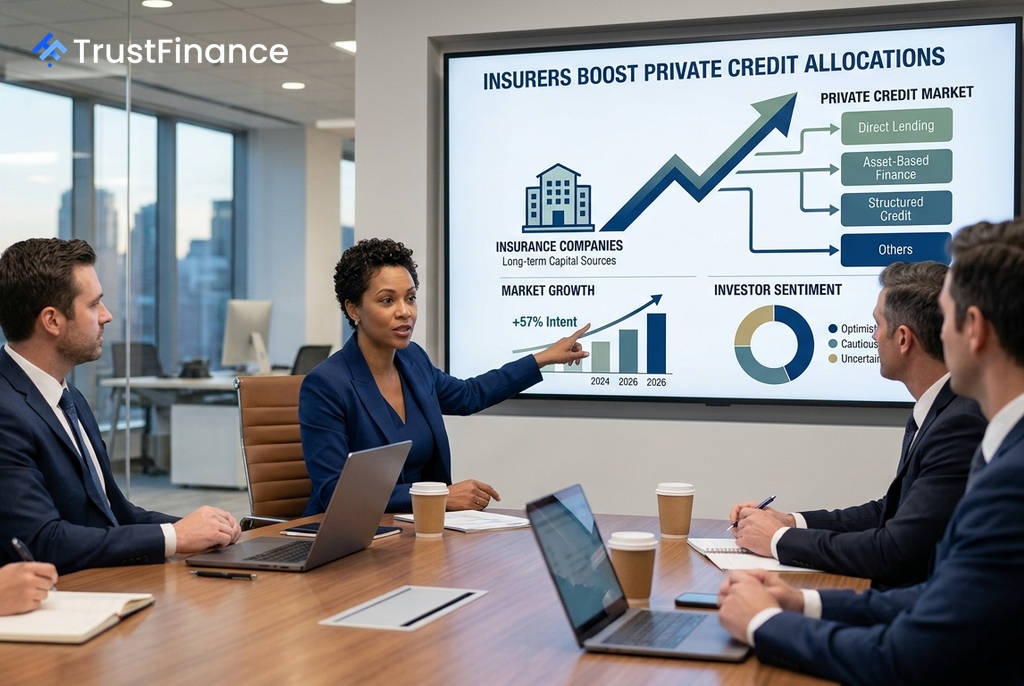
マーシュの最新調査によると、保険会社や大手機関投資家がプライベート・クレジット市場への資金投入を強化する姿勢を示している。これは、富裕層の個人投資家が非流動性への懸念から慎重になる一方で、市場の担い手が長期的な資金ロックアップを許容できる投資家へとシフトしていることを示唆する。
保険会社が主要な資金供給源に
保険仲介大手マーシュが実施した調査では、保険会社の57%が今後12〜24ヶ月でプライベート・クレジットへのエクスポージャーを増やす計画であることが明らかになった。この傾向は特に、運用資産250億ドル以上の大手企業(81%)や生命保険会社(73%)で顕著だった。
この動きは、大手資産運用会社の動向にも反映されている。ブラックストーンは、同社の主要プライベート・クレジット・ファンドにおける解約請求が第3四半期初めに大幅に減少したと報告した。第2四半期には投資家から発行済み株式の10%に相当する償還請求があったが、四半期上限である5%の買い戻しに留めていた。同社は当四半期、富裕層からの資金調達が低調な中でも、機関投資家を中心に全部門で約700億ドルの資金を調達した。
流動性懸念とセカンダリー市場の台頭
個人投資家がプライベート・クレジットを敬遠する主な理由は、その非流動性にある。しかし、この課題が新たな市場の成長を促している。投資家が現金化やポートフォリオのリバランスを求める際に、既存のローン・ポートフォリオを売却できるセカンダリー市場が形成されつつある。
 Ad
この分野では、GCMグロースベナーが初のプライベート・クレジット・セカンダリー戦略のために12億ドルを調達。また、アレス・マネジメントも同社初の同種ファンドで71億ドルを集めるなど、大規模な資金調達が相次いでいる。
投資家の懸念と規制当局の視線
保険会社は投資意欲が高い一方で、懸念も抱えている。マーシュの調査では、回答者の3分の2が、非流動性リスクに見合う上乗せリターン(プレミアム)の縮小やスプレッドのタイト化を問題視した。また、半数以上が融資基準の甘さや財務制限条項(コベナンツ)の弱体化を指摘した。
こうした保険会社と資産運用会社の結びつきの強まりは、規制当局の関心も集めている。欧州の保険監督当局は、プライベート・エクイティによる保険会社の所有や関連会社間投資、リスクを移転させる可能性のある再保険の仕組みなどについて調査を進めている。