
Story
クラークソンズ調査:2026年上半期の世界の新造船受注額は1330億ドル、活況を背景に資金調達は「借り手市場」に
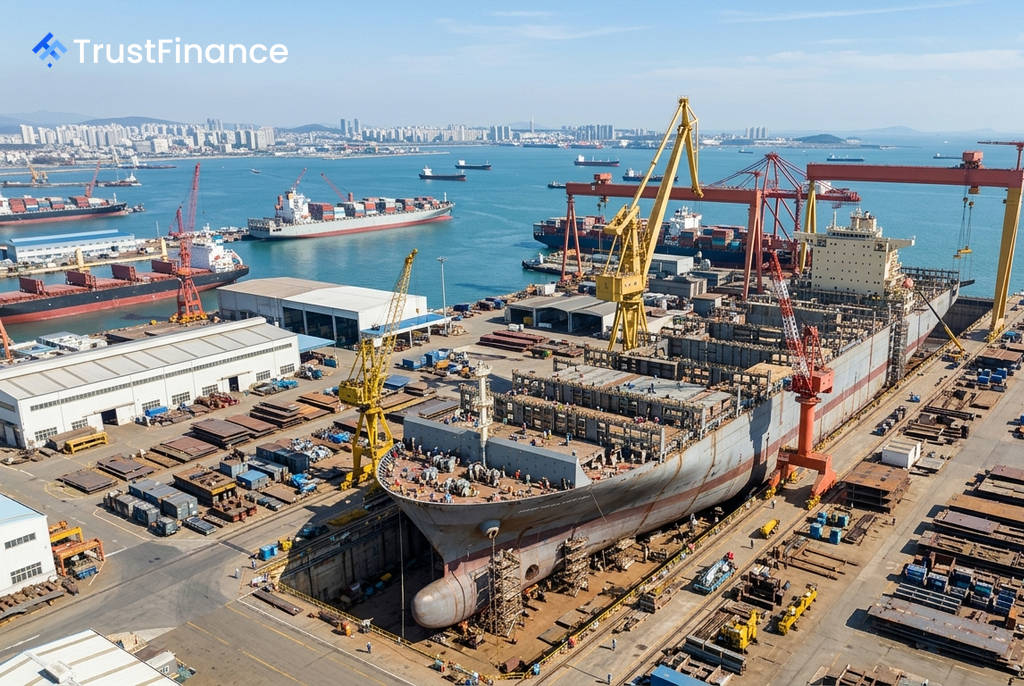
英国のクラークソンズ・リサーチの統計によると、2026年上半期の世界の新造船受注総額は1,330億ドル、中古船の売買取引総額は350億ドルに達し、海運・造船市場の活況が続いていることが明らかになった。現在、世界の船隊および手持ちの受注残を合わせた総資産価値は2.5兆ドルに上る。
活況を呈する造船市場と投資需要
新造船の引き渡しは力強い成長段階にあり、2027年には約1,790億ドル相当の新造船が引き渡される見込みだ。クラークソンズ・リサーチは、今後5年間で2.2兆ドルを超える投資需要が発生すると試算しており、市場の拡大が続くとみられる。
海運会社の資本状況は全体的に良好で、潤沢な現預金を背景に財務レバレッジは慎重な水準に保たれている。これにより将来の市場変動への耐性が高まると同時に、多くの企業が既存債務を繰り上げ返済する動きを見せており、全体の資金調達需要はやや低下している。
船主に有利な「借り手市場」が継続
2026年上半期の世界の船舶金融市場は活発で、金融機関間の競争が激化した結果、船主にとって魅力的な融資条件が提示される「借り手市場」となっている。これは、海運業界の堅調なファンダメンタルズと市場の豊富な流動性に支えられている。
 Ad
特に信用力の高い「トップティア」の顧客に対する金融機関の競争は激しく、融資コストはSOFR(担保付翌日物調達金利)に100~150ベーシスポイント(bps)を上乗せした水準まで低下しており、これは2000年代初頭に近い低水準である。一方で、その他の船主に対しては、より柔軟な融資が提供されるものの、金利スプレッドは400bpsを超える場合が多い。
資金調達源の多様化と今後の展望
船舶金融の資金源は多様化が進んでいる。欧州の銀行が依然として最大の貸し手であるものの、その市場シェアは低下傾向にある。代わってアジアの銀行や、中国のリース会社、日本のタックス・リースなどが存在感を高めている。特に中国のリース会社は、世界の船舶金融において重要な役割を担うようになった。
多くの船種で資産価格が高水準にあり、融資比率(LTV)も上昇傾向にあることから、クラークソンズ・リサーチは、金融機関が業界の周期性を考慮し、プロジェクト審査や資産価値評価において慎重な姿勢を維持する必要があると指摘している。