
Story
デッカーズ株が急伸、ジェフリーズが投資判断を「買い」に引き上げ
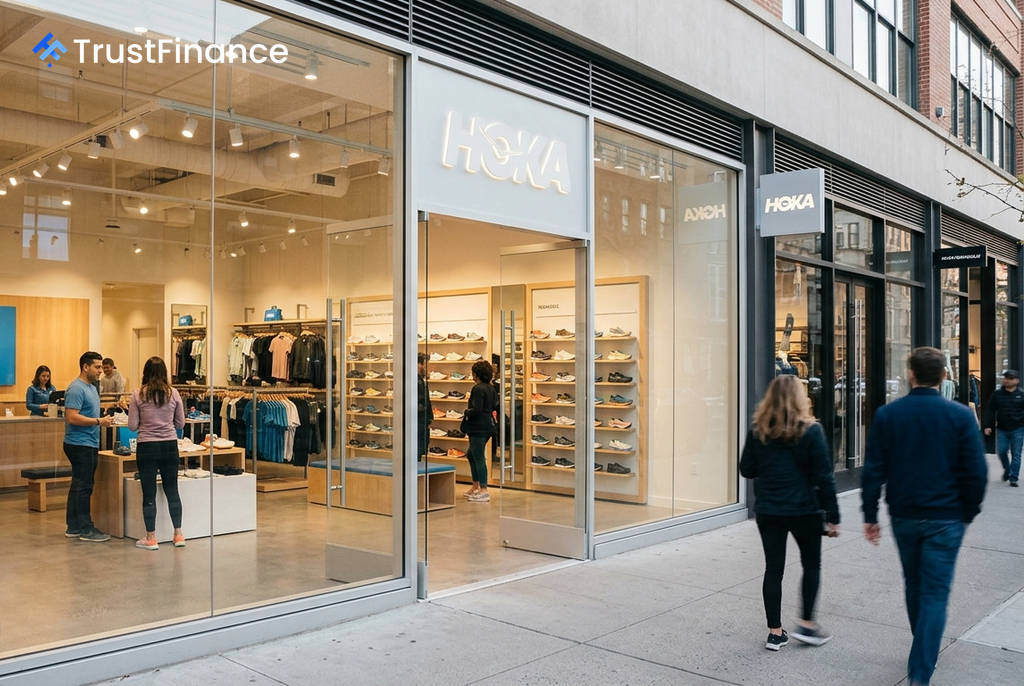
フットウェアブランド「HOKA」や「UGG」を展開するデッカーズ・アウトドア・コーポレーション(NYSE: DECK)の株価が、13日の市場で3.5%上昇した。米投資銀行ジェフリーズが、同社の投資判断を従来の「ホールド」から「買い」へ引き上げたことが好感された。
ジェフリーズの格上げ詳細
ジェフリーズのアナリスト、ブレイク・アンダーソン氏は、投資判断の引き上げとともに、目標株価を従来の110ドルから130ドルに修正した。同氏は、デッカーズ経営陣が第4四半期決算発表時に示した中期的な事業ガイダンスを重要な進展として指摘している。
ジェフリーズは、経営陣との協議を経て「持続的な成長と利益率の両方を推進する経営能力をより高く評価するに至った」とコメント。これまで懸念されていた利益率の圧迫リスクが後退し、経営陣がマージンを維持しつつ複数年にわたる成長を持続できるとの自信を深めている点を評価した。
デッカーズの中期ガイダンスの要点は以下の通り。
- 売上高成長率: 1桁台後半
- 営業利益率: 20%台前半で安定
- 1株当たり利益(EPS)成長率: 自社株買いに支えられ2桁台前半
市場の評価と背景
 Ad
ジェフリーズは、デッカーズのEBIT(利払い・税引き前利益)成長率が、過去6年間の年平均成長率約20%から1桁台後半へと鈍化する見込みであると指摘。しかし、この成長鈍化はすでに株価に織り込まれているとの見方を示した。
その根拠として、同社の株価収益率(PER)がかつての33倍から約13倍にまで低下していることを挙げている。現在のバリュエーションは、安定成長への移行を反映した水準にあると分析される。
他社の見方と今後の見通し
他の金融機関からも強気な見方が出ている。スティフェル(Stifel)のアナリスト、ピーター・マクゴールドリック氏は、デッカーズに対する「買い」のレーティングを再表明し、目標株価を144ドルに設定している。
同氏は、HOKAブランドの「Clifton 11」や「Clifton Pro」といった新製品がより高い平均販売価格で投入されたことを好材料視。2027年度の業績予想には上振れ余地があり、特に売上高ガイダンスは2000万ドル、粗利益は年間を通じて5000万ドルから1億ドル増加する可能性があると分析している。