
Story
Teradata dan Bath & Body Works Puncaki Daftar Kandidat LBO di Pasar AS
Summary
Sebuah analisis pasar AS mengidentifikasi sejumlah perusahaan dengan imbal hasil arus kas bebas yang tinggi, seperti Teradata dan IHS Holding, sebagai target potensial untuk akuisisi leveraged buyout (LBO) oleh perusahaan private equity.
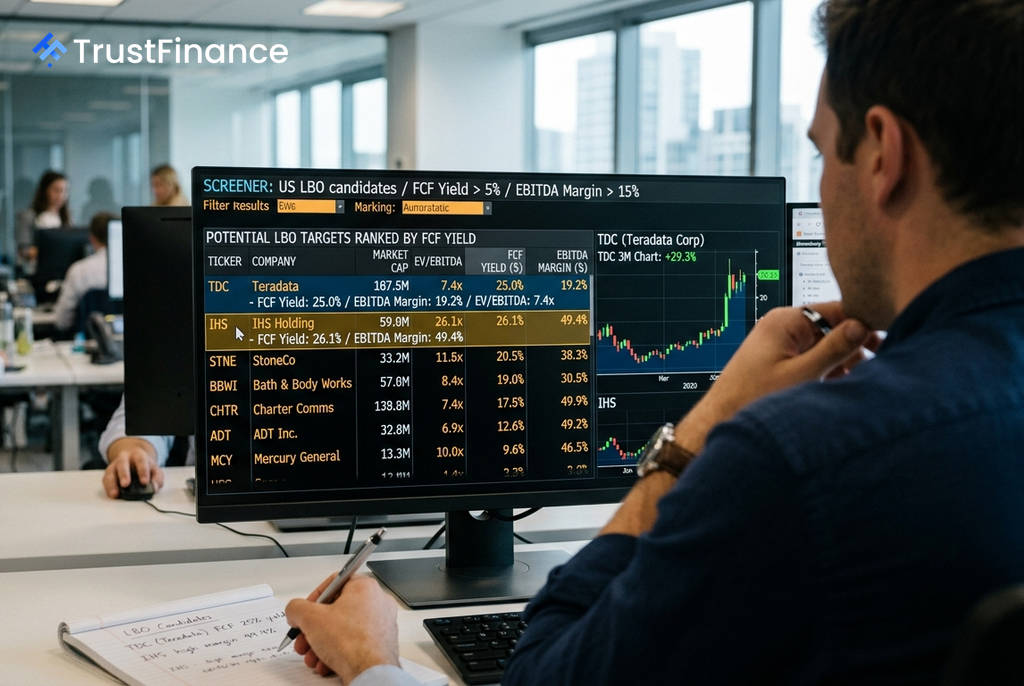
Sebuah analisis terbaru terhadap pasar saham AS telah mengidentifikasi 387 perusahaan yang memenuhi kriteria utama sebagai target akuisisi *leveraged buyout* (LBO). Di antara daftar tersebut, perusahaan seperti Teradata, IHS Holding, dan Bath & Body Works menonjol karena memiliki profil keuangan yang sangat menarik bagi investor *private equity* (PE).
Kriteria Seleksi dan Kandidat Utama
Analisis ini menyaring perusahaan publik di AS dengan kriteria ketat yang mencerminkan strategi LBO klasik, di mana akuisisi dibiayai dengan utang dalam jumlah signifikan. Target ideal harus memiliki arus kas yang kuat untuk membayar cicilan utang, margin operasional yang sehat, dan valuasi yang wajar.
Kriteria penyaringan yang digunakan meliputi:
- Imbal Hasil Arus Kas Bebas (FCF Yield): Di atas 5%
- Margin EBITDA: Di atas 15%
- Kapitalisasi Pasar: Lebih dari $2 miliar
Berdasarkan kriteria tersebut, beberapa nama yang menduduki peringkat teratas adalah Teradata (TDC) dengan FCF yield 25,0%, IHS Holding (IHS) dengan FCF yield 26,1%, dan Bath & Body Works (BBWI) dengan FCF yield 22,7%.
Analisis Mendalam Kandidat Pilihan
 Ad
Beberapa perusahaan menunjukkan karakteristik yang sangat sesuai dengan model LBO. Teradata (TDC) dianggap sebagai kandidat paling "klasik" dengan model bisnis perangkat lunak yang matang, pendapatan berulang yang stabil, dan valuasi yang tidak mahal pada 7,4x EV/EBITDA.
IHS Holding (IHS), sebuah perusahaan infrastruktur telekomunikasi, menawarkan margin EBITDA yang sangat tinggi sebesar 49,4% dan neraca keuangan yang kuat (rasio lancar 2,0x), yang mengindikasikan kapasitas untuk menyerap utang tambahan. Sementara itu, Bath & Body Works (BBWI) cocok dengan arketipe "merek konsumen yang tertekan" yang sering menjadi target PE, di mana potensi perbaikan operasional digabungkan dengan leverage untuk menghasilkan imbal hasil yang besar.
Sebagai *wildcard*, StoneCo (STNE) dari Brasil menunjukkan metrik yang luar biasa dengan margin EBITDA 52,9% pada valuasi yang sangat rendah. Namun, eksposurnya terhadap pasar negara berkembang menambah lapisan kompleksitas geopolitik bagi calon investor.
Peringatan dan Wawasan Pasar
Analisis ini juga menyoroti beberapa perusahaan yang, meskipun lolos penyaringan awal, memiliki risiko tersendiri. ADT (ADT) dan Charter Communications (CHTR) tercatat memiliki rasio lancar di bawah 1,0, sebuah sinyal bahwa neraca keuangan mereka sudah memiliki tingkat utang yang signifikan. Hal ini membuat mereka lebih cocok untuk strategi perbaikan operasional daripada LBO murni.
Lebih lanjut, analisis ini mengonfirmasi bahwa pasar AS kaya akan perusahaan penghasil kas berkualitas yang cocok untuk LBO, terutama di rentang kapitalisasi pasar $2 miliar hingga $10 miliar. Sektor-sektor seperti perangkat lunak, infrastruktur telekomunikasi, dan merek konsumen terbukti menjadi lahan perburuan klasik bagi perusahaan *private equity*.