
Story
米国市場のLBO候補銘柄、FCF利回りに基づく分析でテラデータなどが浮上
Summary
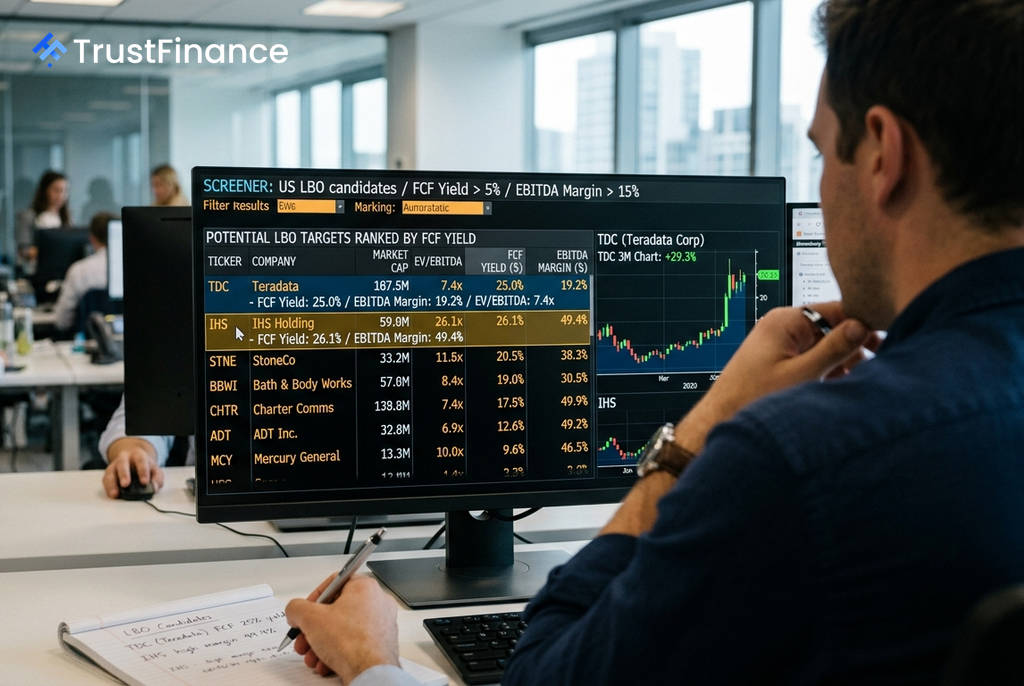
最新の分析によると、米国市場にはフリーキャッシュフロー(FCF)利回りが高く、レバレッジド・バイアウト(LBO)の対象となり得る企業が多数存在することが判明した。特にテラデータやIHSホールディングなどが有力候補として注目されている。
Investing.comの分析によると、米国上場企業の中から、レバレッジド・バイアウト(LBO)の主要な基準を満たす銘柄が387社抽出された。高いフリーキャッシュフロー(FCF)利回りを基準に上位15社を絞り込んだ結果、プライベート・エクイティ(PE)ファンドにとって魅力的ないくつかの企業が浮き彫りとなり、特にテラデータ、IHSホールディング、バス&ボディ・ワークスなどが典型的な候補として挙げられている。
LBO候補の選定基準
典型的なLBO案件では、対象企業にいくつかの財務的特徴が求められる。具体的には、(1)買収に伴う負債を返済するための潤沢なFCF、(2)金利負担を吸収できる高いEBITDAマージン、(3)財務的な工夫の余地を残す低い買収価格、そして(4)新たな負債を受け入れられる健全なバランスシートである。
今回の分析では、以下の基準でスクリーニングが実施された。
- FCF利回り: 5%超
- EBITDAマージン: 15%超
- 時価総額: 20億ドル超
- 上場市場: 米国
有力候補とされる主な銘柄
スクリーニング結果から特に注目されるのは、以下の企業である。
 Ad
- テラデータ (TDC): データ分析ソフトウェアを手掛ける同社は、今回の分析で最も教科書的なLBO候補と評価された。安定した経常収益、25.0%という高いFCF利回り、7.4倍という手頃なEV/EBITDA倍率、1.3倍の健全な流動比率がその理由である。
- IHSホールディング (IHS): 新興市場で通信インフラ事業を展開。49.4%という極めて高いEBITDAマージンと、6.9倍の取得倍率が魅力的だ。長期契約に基づく予測可能なキャッシュフローと2.0倍の流動比率は、多額の負債を受け入れる余地があることを示唆している。
- バス&ボディ・ワークス (BBWI): 過去1年間の株価は-34.4%と低迷しているが、22.7%のFCF利回りを生み出している。業績不振の消費者ブランドはPEファンドによる事業再生の典型的なターゲットであり、同社もその archetype に合致する。
- ストーン (STNE): ブラジルのフィンテック企業である同社は、異色の存在と言える。EV/EBITDA倍率がわずか2.7倍、PERが4.0倍という割安な水準にもかかわらず、EBITDAマージンは52.9%に達する。地政学的な複雑さはあるものの、その現金創出力は注目に値する。
分析における注意点
一方で、数値上は魅力的でも注意が必要な企業も存在する。ADTとチャーター・コミュニケーションズ(CHTR)はキャッシュフローの指標は良好だが、流動比率が1.0倍を下回っており、既に多額の負債を抱えている可能性を示している。このような企業に追加のLBOデットを乗せることは、財務を悪化させるリスクを伴う。
また、マーキュリー・ジェネラル(MCY)のような保険会社は、事業特性(フロート資金)によりFCFが実態以上に見える傾向がある。このため、PEファンドが保険会社をLBOの対象とすることは稀である。
この分析は、米国市場にLBOに適したキャッシュ創出力の高い企業が豊富に存在することを示唆している。特に時価総額20億ドルから100億ドルの企業群が、PEファンドにとって主要な「猟場」となっていることが改めて確認された。