
Story
Phân tích: Teradata, IHS và Bath & Body Works dẫn đầu danh sách mục tiêu LBO tiềm năng tại Mỹ
Summary
Một phân tích thị trường Mỹ đã xác định các công ty có dòng tiền tự do mạnh và định giá hợp lý, trở thành mục tiêu tiềm năng cho các thương vụ mua lại bằng vốn vay (LBO), với các tên tuổi như Teradata và IHS Holding nổi bật.
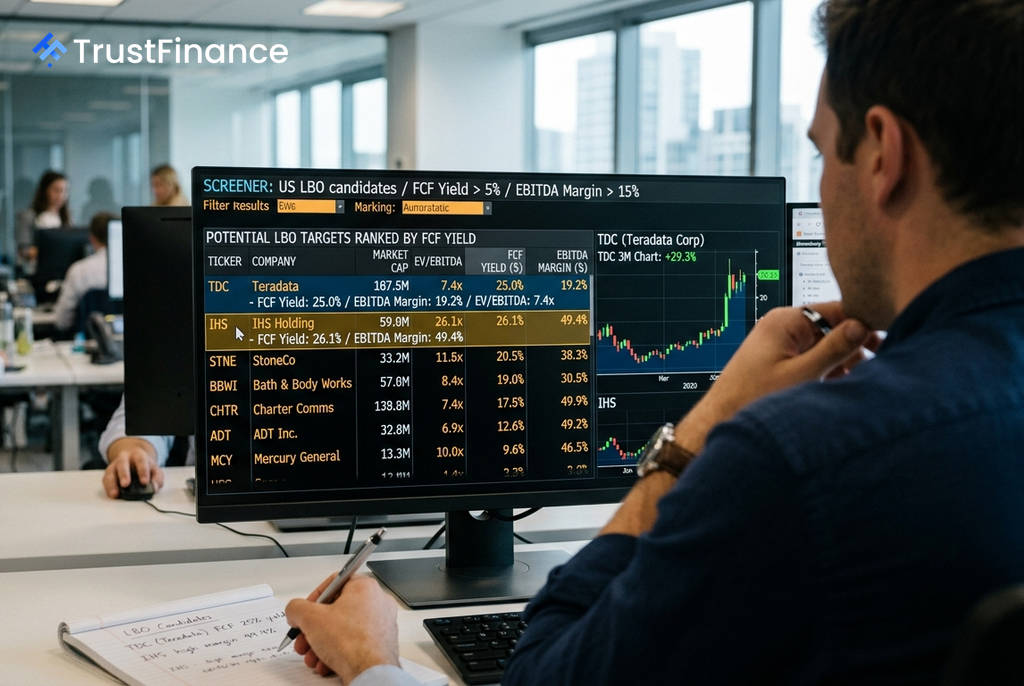
Một phân tích của Investing.com đã sàng lọc thị trường chứng khoán Mỹ và xác định được 387 công ty đáp ứng các tiêu chí cốt lõi cho một thương vụ mua lại bằng vốn vay (LBO). Trong đó, các công ty như Teradata (TDC), IHS Holding (IHS), và Bath & Body Works (BBWI) nổi lên như những ứng viên điển hình nhất nhờ dòng tiền tự do dồi dào và định giá hấp dẫn.
Tiêu chí cho một thương vụ LBO
Các quỹ đầu tư tư nhân thường tìm kiếm các công ty mục tiêu cho thương vụ LBO dựa trên các đặc điểm tài chính cụ thể cho phép họ sử dụng một lượng lớn nợ để tài trợ cho việc mua lại. Dòng tiền mạnh của công ty mục tiêu sau đó sẽ được dùng để trả nợ.
Phân tích này đã lọc các công ty niêm yết tại Mỹ dựa trên các tiêu chí sau:
- Tỷ suất dòng tiền tự do (FCF Yield): Lớn hơn 5%, đảm bảo khả năng trả lãi vay.
- Biên lợi nhuận EBITDA: Lớn hơn 15%, tạo ra một vùng đệm hoạt động để gánh chi phí nợ.
- Vốn hóa thị trường: Lớn hơn 2 tỷ USD, đủ quy mô để thực hiện giao dịch.
- Bảng cân đối kế toán: Có khả năng gánh thêm nợ mới.
Các ứng viên sáng giá nhất
 Ad
Trong danh sách, một số công ty nổi bật với các chỉ số tài chính đặc biệt phù hợp cho một thương vụ LBO:
- Teradata (TDC): Được xem là ứng viên LBO "kinh điển" nhất. Công ty phân tích dữ liệu này có doanh thu định kỳ ổn định, tỷ suất FCF lên tới 25%, và mức định giá đầu vào EV/EBITDA khiêm tốn là 7.4x. Bảng cân đối kế toán lành mạnh là một điểm cộng lớn.
- IHS Holding (IHS): Công ty hạ tầng viễn thông này có biên lợi nhuận EBITDA ấn tượng 49.4% và tỷ số thanh toán hiện hành là 2.0x, cho thấy khả năng hấp thụ một lượng nợ đáng kể. Các hợp đồng dài hạn tại các thị trường mới nổi đảm bảo dòng tiền có thể dự đoán được.
- Bath & Body Works (BBWI): Phù hợp với mô hình "thương hiệu tiêu dùng đang chịu áp lực", một cơ hội điển hình cho các quỹ đầu tư tư nhân. Mặc dù giá cổ phiếu giảm 34.4% trong năm qua, công ty vẫn tạo ra tỷ suất FCF 22.7%.
- StoneCo (STNE): Được coi là một trường hợp đặc biệt ("wildcard"). Công ty fintech của Brazil này có biên lợi nhuận EBITDA 52.9% và định giá rất thấp với P/E chỉ 4.0x. Mặc dù rủi ro địa chính trị là một yếu tố cần cân nhắc, khả năng tạo tiền mặt của công ty là rất đáng chú ý.
Những cổ phiếu cần thận trọng
Bên cạnh các ứng viên lý tưởng, phân tích cũng chỉ ra một số công ty tuy đáp ứng tiêu chí về dòng tiền nhưng lại tiềm ẩn rủi ro về đòn bẩy tài chính hiện tại.
Cụ thể, ADT (ADT) và Charter Communications (CHTR) có tỷ số thanh toán hiện hành dưới 1.0x. Điều này báo hiệu rằng họ đã có mức nợ đáng kể, và việc thêm nợ từ một thương vụ LBO có thể đẩy công ty vào tình trạng khó khăn. Các trường hợp này có thể phù hợp hơn với các chiến lược cải thiện hoạt động thay vì một thương vụ LBO thuần túy.