
Story
विश्लेषण: फ्री कैश फ्लो यील्ड के आधार पर अमेरिकी बाजार में कौन हैं शीर्ष LBO उम्मीदवार?
Summary
एक हालिया विश्लेषण में मजबूत फ्री कैश फ्लो और आकर्षक मूल्यांकन वाली अमेरिकी कंपनियों की पहचान की गई है जो प्राइवेट इक्विटी फर्मों के लिए संभावित लीवरेज्ड बायआउट (LBO) लक्ष्य हो सकती हैं। टेराडेटा और आईएचएस होल्डिंग इस सूची में प्रमुख उम्मीदवारों के रूप में उभरे हैं।
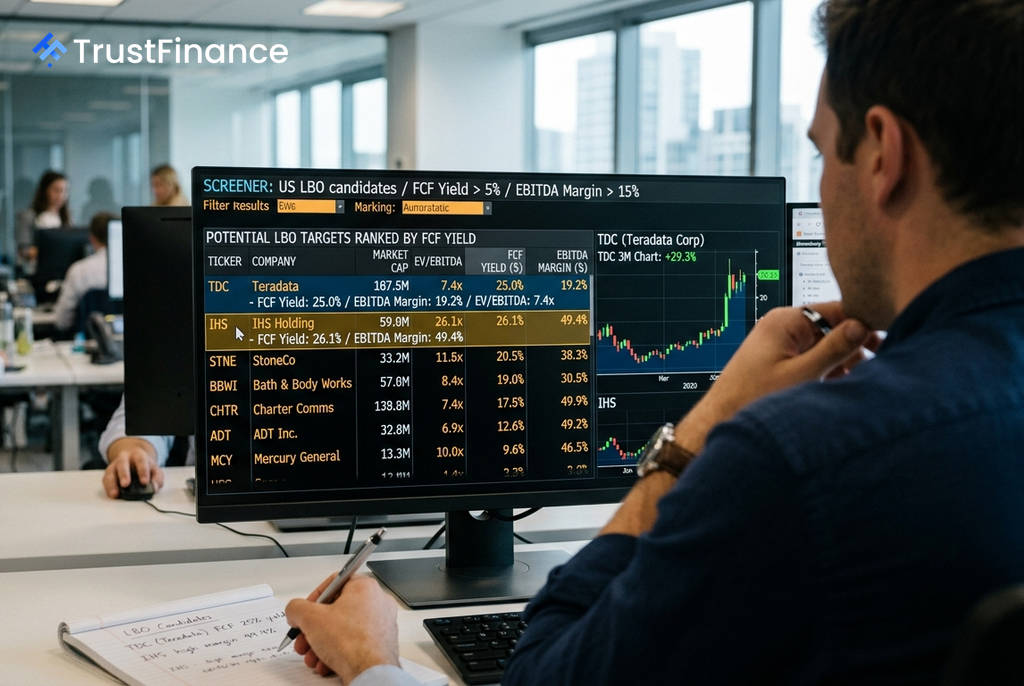
एक हालिया विश्लेषण ने अमेरिकी शेयर बाजार में उन कंपनियों की पहचान की है जो क्लासिक लीवरेज्ड बायआउट (LBO) के लिए प्रमुख उम्मीदवार हो सकती हैं। फ्री कैश फ्लो (FCF) यील्ड के आधार पर की गई इस स्क्रीनिंग में 387 ऐसी कंपनियां सामने आईं जो प्राइवेट इक्विटी (PE) अधिग्रहण के लिए उपयुक्त मानदंडों को पूरा करती हैं, जिनमें टेराडेटा, आईएचएस होल्डिंग और बाथ एंड बॉडी वर्क्स सबसे मजबूत दावेदार दिखते हैं।
LBO के लिए स्क्रीनिंग मानदंड
एक सफल LBO के लिए लक्ष्य कंपनी में कुछ प्रमुख वित्तीय विशेषताओं का होना आवश्यक है, जिसके आधार पर यह स्क्रीनिंग की गई। प्राइवेट इक्विटी फर्म ऐसी कंपनियों की तलाश करती हैं जो अधिग्रहण के बाद कर्ज चुकाने की क्षमता रखती हों।
विश्लेषण में निम्नलिखित फिल्टर का उपयोग किया गया:
- फ्री कैश फ्लो (FCF) यील्ड: 5% से अधिक, ताकि नकदी प्रवाह से कर्ज का ब्याज चुकाया जा सके।
- EBITDA मार्जिन: 15% से अधिक, जो कर्ज की लागत को वहन करने के लिए एक परिचालन कुशन प्रदान करता है।
- मार्केट कैप: $2 बिलियन से अधिक, ताकि डील का आकार उपयुक्त हो।
- सूचीयन: केवल अमेरिका में प्राथमिक रूप से सूचीबद्ध कंपनियां।
शीर्ष संभावित उम्मीदवार
 Ad
स्क्रीनिंग में कई कंपनियां आकर्षक LBO अवसरों के रूप में सामने आईं, लेकिन कुछ अपनी मजबूत वित्तीय स्थिति के कारण सबसे अलग हैं।
- टेराडेटा (TDC): इसे एक आदर्श LBO उम्मीदवार माना जा रहा है। यह एक परिपक्व डेटा एनालिटिक्स व्यवसाय है जिसमें 25% की FCF यील्ड, 7.4x का मामूली EV/EBITDA मल्टीपल और 1.3x का स्वस्थ करंट रेशियो है। इसकी साफ-सुथरी बैलेंस शीट और कम मूल्यांकन इसे PE फर्मों के लिए आकर्षक बनाता है।
- आईएचएस होल्डिंग (IHS): यह कंपनी 49.4% का प्रभावशाली EBITDA मार्जिन और 6.9x का एंट्री मल्टीपल प्रदान करती है। इसका 2.0x का करंट रेशियो बताता है कि इसकी बैलेंस शीट अतिरिक्त कर्ज लेने में सक्षम है।
- बाथ एंड बॉडी वर्क्स (BBWI): यह "दबाव में उपभोक्ता ब्रांड" का एक क्लासिक उदाहरण है, जो PE के लिए एक अवसर हो सकता है। पिछले एक साल में शेयर में 34.4% की गिरावट के बावजूद, यह 22.7% की FCF यील्ड उत्पन्न कर रहा है।
- स्टोनको (STNE): इसे एक वाइल्डकार्ड माना जा सकता है। इसका EBITDA मार्जिन 52.9% जितना ऊंचा है, जबकि EV/EBITDA मल्टीपल सिर्फ 2.7x है। हालांकि, ब्राजील के फिनटेक बाजार से जुड़ाव भू-राजनीतिक जटिलता जोड़ता है।
निवेशकों के लिए मुख्य बातें और चेतावनी
हालांकि स्क्रीनिंग में कई आकर्षक नाम सामने आए हैं, लेकिन निवेशकों को कुछ बातों पर ध्यान देना चाहिए। ADT और चार्टर कम्युनिकेशंस जैसी कंपनियां कैश फ्लो पर अच्छी दिखती हैं, लेकिन उनका करंट रेशियो 1.0x से कम है, जो पहले से ही उच्च कर्ज का संकेत है। ऐसे में इन पर अतिरिक्त LBO कर्ज डालना जोखिम भरा हो सकता है।
विश्लेषण से यह भी पता चलता है कि LBO के लिए $2 बिलियन से $10 बिलियन के मार्केट कैप वाली कंपनियां सबसे उपयुक्त होती हैं। सॉफ्टवेयर, टेलीकॉम इंफ्रास्ट्रक्चर और कंज्यूमर ब्रांड जैसे सेक्टर पारंपरिक रूप से प्राइवेट इक्विटी के लिए पसंदीदा रहे हैं, और यह स्क्रीनिंग भी इसी प्रवृत्ति की पुष्टि करती है।