
Story
分析:高自由现金流收益率凸显美国市场潜在杠杆收购目标
Summary
一项筛选分析显示,美国股市中存在一批具备杠杆收购(LBO)特征的公司,它们拥有强劲的自由现金流、健康的利润率和合理的估值。Teradata、IHS Holding 和 Bath & Body Works 等公司被认为是典型的候选者。
Text size
Background
一项基于杠杆收购(LBO)核心标准的筛选分析发现,美国市场上有数百家公司具备成为私募股权目标的潜力。其中,以自由现金流(FCF)收益率为关键指标,Teradata (TDC)、IHS Holding (IHS) 和 Bath & Body Works (BBWI) 等公司因其财务状况和估值水平而备受关注。
## 筛选标准:私募股权的经典策略
典型的杠杆收购目标需要具备四大特征:强劲的自由现金流以偿还债务、可观的 EBITDA(税息折旧及摊销前利润)利润率以吸收杠杆成本、较低的入门估值倍数以及能够承担新债务的健康资产负债表。
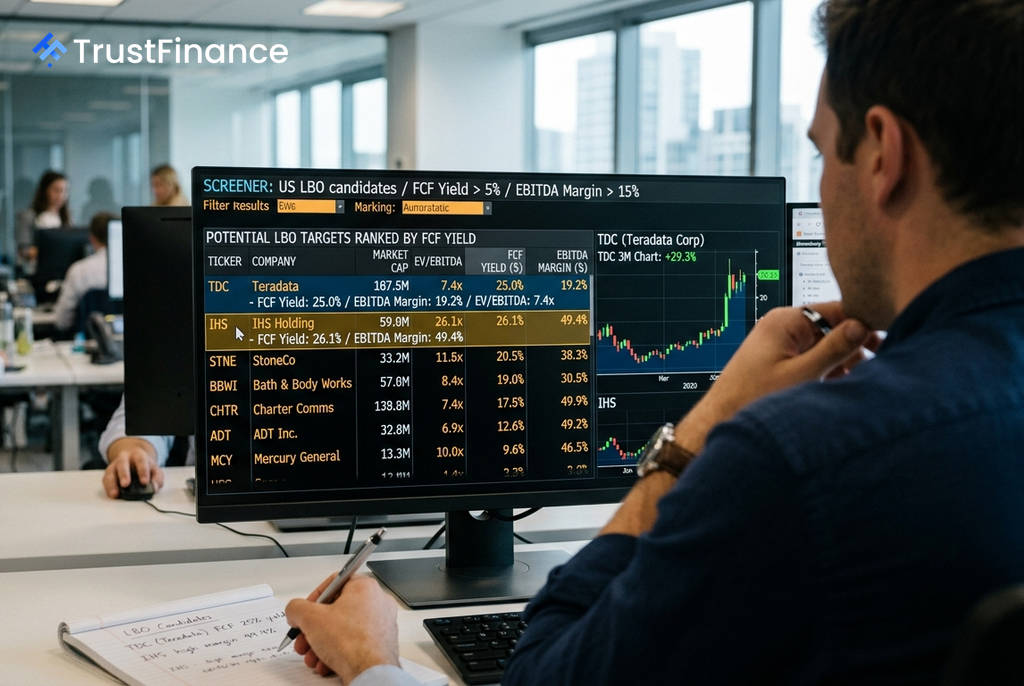
该分析依据以下具体标准筛选了美股上市公司:
- 自由现金流收益率 > 5%:确保现金生成能力足以覆盖利息支出。
- EBITDA 利润率 > 15%:为债务负担提供运营缓冲。
- 市值 > 20亿美元:确保交易规模具有可操作性。
## 重点候选公司分析
在符合条件的公司中,有几家表现尤为突出,被认为是教科书式的 LBO 候选对象。
 Ad
- Teradata (TDC):这家数据分析公司被视为最典型的 LBO 标的。其自由现金流收益率高达 25.0%,企业价值/EBITDA (EV/EBITDA) 倍数仅为 7.4倍,且流动比率为健康的 1.3 倍,显示出其成熟业务带来的稳定现金流和被低估的价值。
- IHS Holding (IHS):作为一家电信基础设施公司,IHS 拥有 49.4% 的超高 EBITDA 利润率和 2.0 倍的流动比率,意味着其资产负债表有能力吸收大量杠杆。其在新兴市场的长期合同业务提供了可预测的现金流。
- Bath & Body Works (BBWI):该公司符合“承压消费品牌成为私募股权机遇”的典型模式。尽管过去一年股价下跌 34.4%,但其自由现金流收益率仍达到 22.7%,利润率保持稳定,为潜在的运营周转和财务杠杆操作提供了空间。
- StoneCo (STNE):这家巴西金融科技公司被视为“黑马”。其 EBITDA 利润率高达 52.9%,而 EV/EBITDA 倍数仅 2.7倍。虽然地缘政治风险增加了复杂性,但其强大的现金生成能力和极低的估值引人注目。
## 潜在风险与市场观察
分析同时指出,部分入选公司存在警示信号。例如,ADT 和 Charter Communications (CHTR) 虽然现金流指标良好,但其流动比率均低于 1.0,表明公司自身杠杆率已较高,进一步增加 LBO 债务可能会带来困境风险。
此外,保险公司(如 Mercury General)的自由现金流指标可能因“浮存金”的会计特性而被夸大,这通常是私募股权公司对此类标的持谨慎态度的原因。
总体而言,该筛选确认了美国市场在 20亿至100亿美元市值区间内蕴藏着丰富的 LBO 机会。软件、电信基础设施和消费品牌等传统私募股权“猎场”依然是潜在交易的热点领域。