
Story
美國經濟數據降溫與中東供應風險博弈,美債殖利率陷入區間震盪
Text size
Background
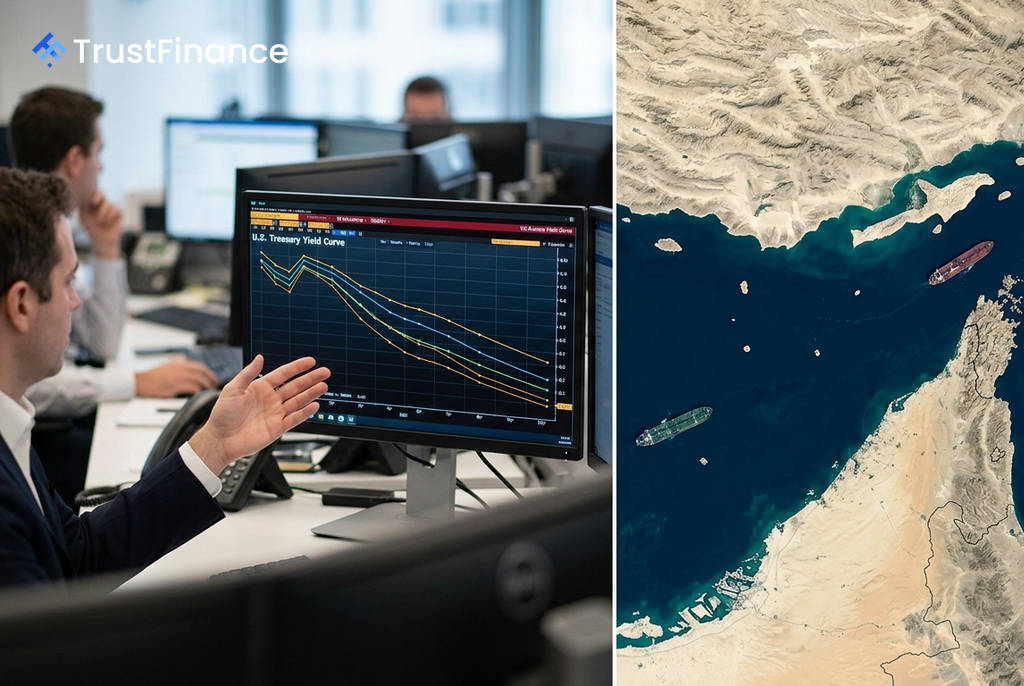
美國公債市場本週開局呈現窄幅盤整格局,市場正權衡相互矛盾的訊號。一方面,近期疲軟的美國經濟數據強化了聯準會(Fed)將暫停升息的預期,對短天期殖利率構成壓力;另一方面,中東地區持續的地緣政治緊張局勢引發能源供應擔憂,支撐了長天期借貸成本。
鴿派數據壓低短債殖利率
對貨幣政策最為敏感的 兩年期美國公債殖利率 小幅下滑至 4.161%,徘徊在數週低點附近。這一走勢主要受到近期一系列宏觀經濟數據降溫的推動,這些數據削弱了市場對聯準會下月再度升息的預期。
近期公布的關鍵數據點包括:
- 就業市場:7 月非農就業人數意外減少 2.3 萬人,且前幾個月數據遭大幅下修。
- 通貨膨脹:消費者物價指數(CPI)年增率放緩至 3.4%,符合預期;生產者物價指數(PPI)月增率為 0.0%,顯示批發通膨壓力持平。
- 消費支出:7 月零售銷售意外月減 0.6%。
受這些疲軟數據影響,貨幣市場目前預期聯準會 9 月會議維持利率不變的機率約為 70%。政策利率預期的轉變,為短天期公債價格提供了堅實的支撐。
地緣政治風險支撐長天期公債
 Ad
然而,在殖利率曲線的長端,市場情緒則顯得較為謹慎。指標性的 10 年期美國公債殖利率 持平於 4.692% 附近,接近一週高點;30 年期公債殖利率 也穩定在 5.262%。
長天期公債殖利率的下行空間受到持續的地緣政治風險溢價所限制。美國與伊朗在荷莫茲海峽的對峙,引發了對全球重要航運通道中斷的擔憂,推動布蘭特原油價格維持在每桶 89 美元 左右的高位。能源成本高漲可能導致通膨壓力持續,促使債券投資人對壓低長期借貸成本抱持審慎態度。
市場靜待新催化劑
由於本週初期經濟數據較為清淡,債券交易員普遍採取觀望態度,等待新的方向性指引。市場焦點將轉向本週四公布的 8 月份標準普爾全球採購經理人指數(PMI)初值,以及聯準會主席在傑克森霍爾(Jackson Hole)全球央行年會上的演說。
投資人將密切關注這兩大事件,以評估經濟放緩的步調是否足以支持利率長期維持穩定,同時又不會引發更廣泛的停滯性通膨擔憂。在此之前,預計債券市場將繼續在鴿派經濟數據與地緣政治風險之間尋求平衡。