
Story
高通對決英特爾:基本面、估值與長期前景深度剖析
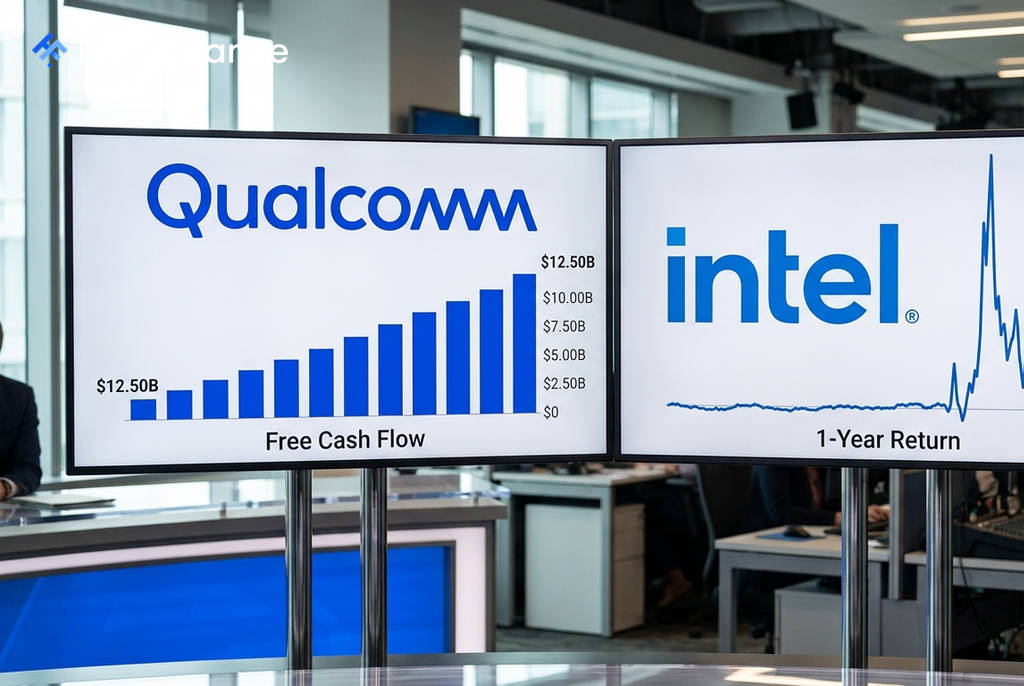
根據最新的財務數據分析,高通(Qualcomm)與英特爾(Intel)這兩大半導體巨頭的基本面呈現出鮮明對比。高通展現了強勁的獲利能力與現金流,而英特爾則在股價大幅上漲後,其估值已遠遠超過其當前的財務表現,為投資者帶來了不同的風險與回報前景。
高通:穩健的現金牛與多元化佈局
高通的基本面相當穩固,其在過去十二個月(LTM)創造了125億美元的自由現金流。這筆充裕的現金不僅支持了公司積極的股票回購計畫,也使其能夠連續23年提高股息,目前的股息殖利率約為2.1%。
在估值方面,高通的遠期本益比約為16.2倍,分析師普遍認為其股價仍有26.7%的上漲潛力。除了穩定的核心業務,高通正積極向資料中心和汽車領域擴張,管理層設定了在2027財年實現50億美元資料中心營收的目標,並在近期與美光(Micron)及主要汽車供應商簽訂了長期的車用AI晶片供應協議。
英特爾:高風險的轉型賭注
英特爾的股價在過去一年中飆漲了337%,是大型科技股中最引人注目的逆轉之一。其背後的催化劑包括18A製程節點的進展、與蘋果達成晶片製造合作夥伴關係,以及AI伺服器需求的增長。然而,其財務狀況卻是另一回事。
 Ad
數據顯示,英特爾在過去十二個月的自由現金流為負的31.2億美元,處於現金消耗狀態。其股價目前比公允價值高出約43%,遠期本益比更高達92倍,這通常是高成長新創公司的估值水平,而非一家仍在虧損且營收在過去五年從790億美元萎縮至528億美元的公司。分析師普遍預期其股價上檔空間有限。
投資前景分析:價值與動能的抉擇
對於注重基本面和價值的投資者而言,高通無疑是更清晰的選擇。它目前具備獲利能力、自由現金流充裕、估值合理,並積極拓展至高成長領域。其穩定的股息增長紀錄也對尋求收益的投資者具有吸引力。
另一方面,英特爾代表了一個高風險、高回報的轉型故事。其晶圓代工業務的未來需要數十億美元的資本支出,而其資產負債表仍在為此掙扎。在股價經歷大幅上漲後,「安全邊際」已經消失,目前的價位已幾乎完全反映了其轉型成功的樂觀預期。投資者若要在此時進場,可能需要極高的風險承受能力或耐心等待股價回調。