
Story
Qualcomm lwn Intel: Analisis Asas Kewangan, Penilaian dan Prospek Jangka Panjang
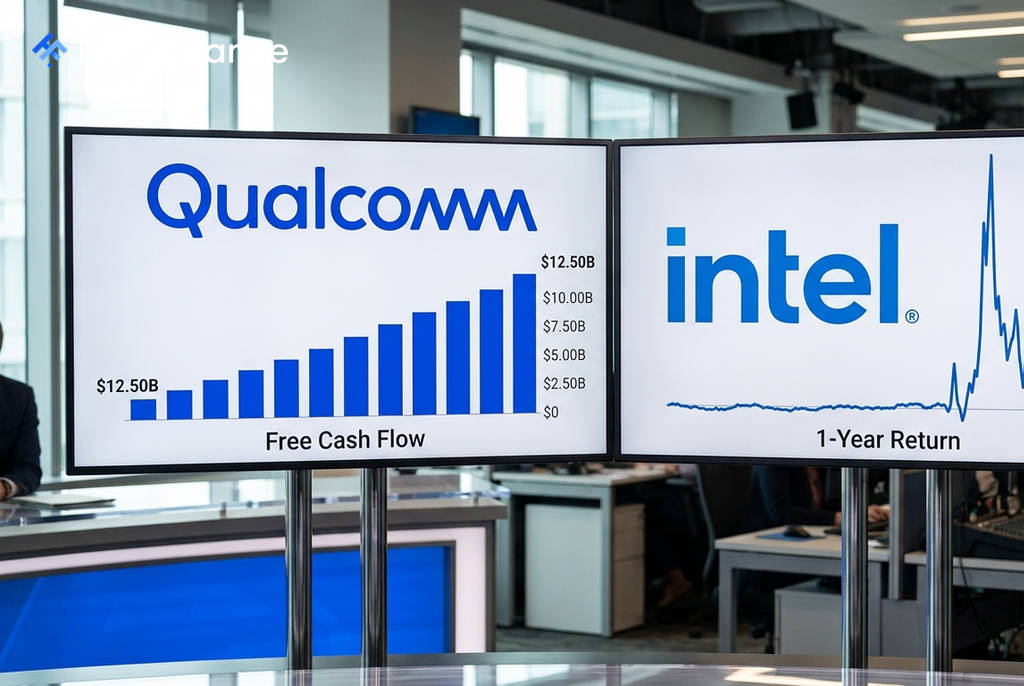
Analisis perbandingan antara dua gergasi semikonduktor mendedahkan perbezaan ketara dalam prestasi kewangan dan penilaian pasaran semasa. Qualcomm (QCOM) menjana aliran tunai bebas yang besar dan didagangkan hampir pada nilai saksamanya, manakala Intel (INTC) mengalami aliran tunai negatif dan didagangkan pada premium yang tinggi selepas kenaikan harga saham yang mendadak.
Perbandingan Metrik Utama
Data kewangan menunjukkan Qualcomm berada pada kedudukan yang lebih kukuh dari segi keuntungan dan kecekapan operasi berbanding Intel.
- Aliran Tunai Bebas (12 Bulan Terakhir): Qualcomm mencatatkan $12.50 bilion, berbanding Intel yang mengalami aliran keluar tunai sebanyak -$3.12 bilion.
- Nisbah P/E Hadapan: Penilaian Qualcomm adalah lebih munasabah pada 16.2x, manakala Intel didagangkan pada nisbah yang sangat tinggi iaitu 92.0x.
- Margin Keuntungan Bersih: Qualcomm mempunyai margin keuntungan bersih yang sihat sebanyak 22.3%, manakala Intel mencatatkan kerugian dengan margin -5.9%.
- Pulangan atas Ekuiti (ROE): Qualcomm memberikan pulangan yang tinggi sebanyak 36.1%, berbanding Intel pada -3.0%.
- Hasil Dividen: Qualcomm menawarkan hasil dividen 2.1% dan mempunyai rekod menaikkan dividen selama 23 tahun berturut-turut, sementara Intel telah menghentikan pembayaran dividennya.
Qualcomm: Mesin Penjana Tunai yang Stabil
Walaupun kurang mendapat perhatian berbanding Intel, Qualcomm secara konsisten menjana tunai dan mempelbagaikan perniagaannya. Aliran tunai bebas sebanyak $12.50 bilion membolehkan syarikat melaksanakan program pembelian semula saham yang agresif dan menaikkan dividen secara berterusan.
Syarikat ini juga sedang giat berkembang ke dalam pasaran baharu. Pengurusan menyasarkan untuk mencapai pendapatan pusat data sebanyak $5 bilion menjelang tahun fiskal 2027 dan lebih $15 bilion menjelang 2029, dipacu oleh cip infrastruktur AI. Selain itu, platform Snapdragonnya semakin mendalam dalam pasaran Internet Pelbagai Benda (IoT) dan automotif. Penganalisis melihat potensi peningkatan sebanyak +26.7% untuk saham ini.
 Ad
Intel: Pemulihan Berisiko Tinggi
Kenaikan saham Intel sebanyak +337% dalam tempoh setahun adalah satu pemulihan yang luar biasa dalam sektor teknologi berkapitalisasi besar. Pemangkin kepada kenaikan ini termasuk kemajuan nod faundri 18A, kerjasama pembuatan cip dengan Apple, dan permintaan untuk pelayan AI.
Namun, bagi pelabur jangka panjang, penilaian semasa menimbulkan risiko. Saham Intel kini didagangkan 43% di atas nilai saksamanya iaitu $58.82. Pasaran seolah-olah telah meletakkan harga untuk kejayaan perniagaan faundri masa depan yang belum lagi menyumbang secara signifikan kepada pendapatan. Dengan nisbah P/E hadapan 92x, Intel dinilai seperti syarikat permulaan pertumbuhan tinggi, bukan sebuah syarikat yang masih mencatatkan kerugian. Sasaran penganalisis juga membayangkan potensi peningkatan yang hampir sifar dari harga semasa.
Prospek untuk Pelabur
Bagi pelabur yang mengutamakan asas kewangan dan nilai, Qualcomm merupakan pilihan yang lebih jelas. Syarikat ini menguntungkan, menjana aliran tunai yang kukuh, mempelbagaikan perniagaan ke dalam sektor pertumbuhan seperti AI dan automotif, serta didagangkan pada penilaian yang munasabah.
Sebaliknya, Intel mewakili pertaruhan pemulihan berisiko tinggi. Walaupun potensi ganjaran jangka panjang wujud jika perniagaan faundri berjaya, margin keselamatan untuk pelabur pada harga semasa telah hilang. Pelabur yang berminat dengan Intel mungkin perlu menunggu harga yang lebih rendah atau bersedia untuk menanggung tahap risiko yang tinggi.