
Story
Qualcomm vs. Intel: Analisis Fundamental dan Valuasi Dua Raksasa Chip
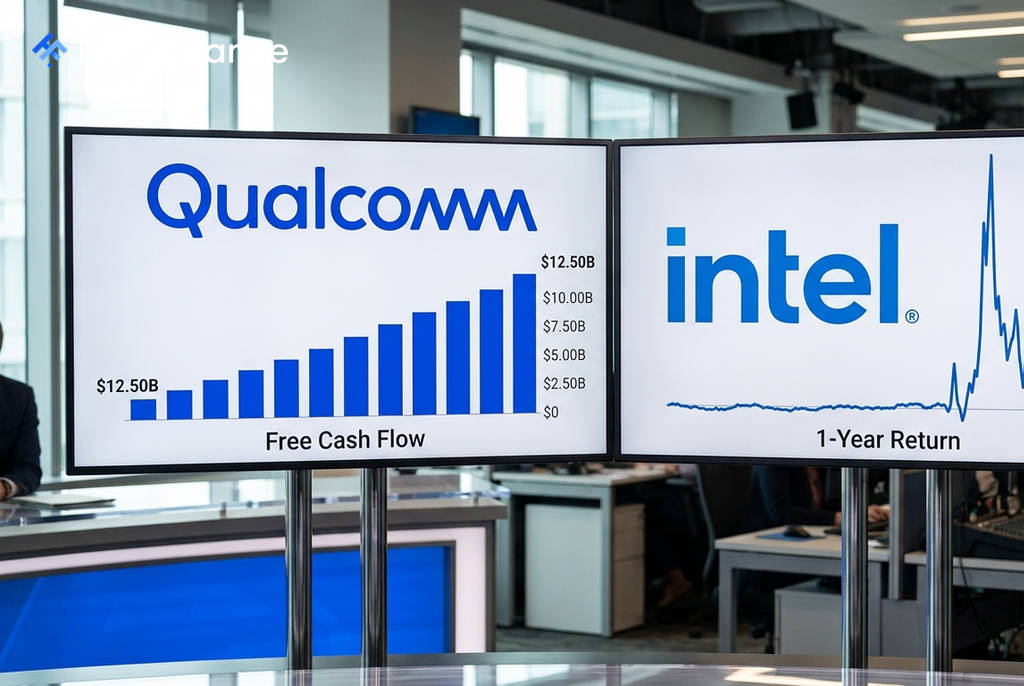
Analisis fundamental dan valuasi antara dua raksasa semikonduktor, Qualcomm (QCOM) dan Intel (INTC), menunjukkan gambaran yang kontras bagi investor. Qualcomm menunjukkan profitabilitas yang kuat dengan arus kas bebas mencapai $12,50 miliar dan diperdagangkan di dekat nilai wajarnya, sedangkan Intel membakar kas sebesar -$3,12 miliar dan diperdagangkan 43% di atas nilai wajarnya setelah lonjakan harga saham yang luar biasa.
Kinerja Fundamental Qualcomm yang Solid
Qualcomm secara konsisten menunjukkan kekuatan finansial yang kokoh, menjadikannya pilihan menarik bagi investor yang berorientasi pada fundamental. Perusahaan tidak hanya menghasilkan arus kas bebas yang signifikan, tetapi juga memiliki margin yang sehat.
- Profitabilitas: Margin kotor Qualcomm berada di angka 54,8% dengan margin laba bersih 22,3%.
- Imbal Hasil Pemegang Saham: Arus kas yang kuat digunakan untuk program pembelian kembali saham (buyback) dan pembayaran dividen, yang telah dinaikkan selama 23 tahun berturut-turut.
- Diversifikasi: Perusahaan secara agresif berekspansi ke sektor pusat data (data center) dan otomotif, menargetkan pendapatan pusat data lebih dari $15 miliar pada tahun fiskal 2029.
Dengan rasio P/E forward yang wajar di level 16,2x, konsensus analis melihat potensi kenaikan sebesar +26,7% untuk saham QCOM, menurut data yang dianalisis oleh Investing.com.
Kebangkitan Intel dan Risiko Valuasi
 Ad
Intel telah menjadi kisah pembalikan kinerja yang fenomenal, dengan sahamnya meroket +337% dalam satu tahun terakhir. Katalis utama di balik reli ini termasuk kemajuan pada node pabrikasi 18A, kemitraan manufaktur chip dengan Apple, dan permintaan server untuk kecerdasan buatan (AI).
Namun, di balik momentum tersebut, terdapat risiko valuasi yang signifikan. Saham INTC saat ini diperdagangkan jauh di atas nilai wajarnya, dengan rasio P/E forward yang sangat tinggi di 92x. Angka ini lebih mencerminkan valuasi perusahaan rintisan dengan pertumbuhan hiper, bukan perusahaan yang masih mencatatkan kerugian dan mengalami penurunan pendapatan selama lima tahun terakhir. Konsensus analis bahkan mengimplikasikan potensi kenaikan yang hampir nol dari level harga saat ini.
Prospek Jangka Panjang bagi Investor
Bagi investor yang memprioritaskan fundamental, profitabilitas saat ini, dan arus kas yang sehat, Qualcomm menjadi pilihan yang lebih jelas. Valuasinya yang masuk akal, ditambah dengan strategi diversifikasi yang kuat ke pasar AI dan otomotif, menawarkan profil risiko-imbal hasil yang lebih seimbang.
Di sisi lain, Intel merupakan pertaruhan pada keberhasilan turnaround jangka panjang yang berisiko tinggi. Narasi pemulihan melalui bisnis foundry dan node 18A membutuhkan investasi modal miliaran dolar. Setelah kenaikan harga yang masif, *margin of safety* bagi investor baru telah menipis secara signifikan, menuntut toleransi risiko yang tinggi atau kesabaran untuk menunggu valuasi yang lebih menarik.