
Story
半導体大手比較:クアルコムの財務基盤とインテルの割高な再建期待
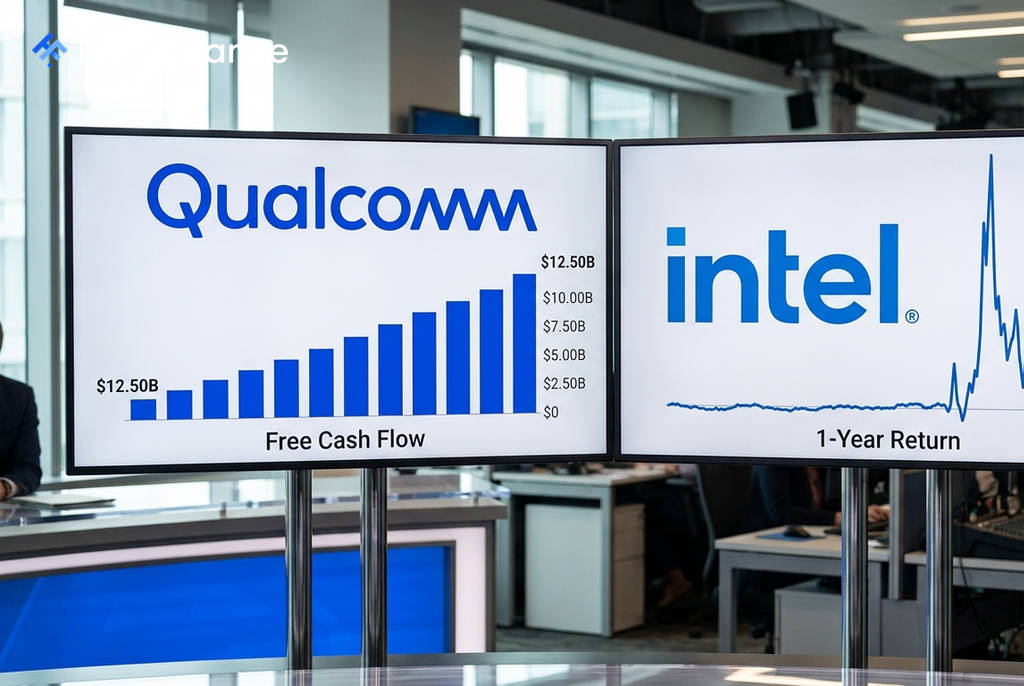
半導体大手のクアルコムとインテルは、対照的な状況にあります。クアルコムが堅実なファンダメンタルズを背景に潤沢なキャッシュフローを生み出す一方、インテルの株価は再建への期待から過去1年で急騰し、バリュエーションは割高な水準に達しています。
安定した収益力のクアルコム
クアルコムは、過去12ヶ月で125億ドルのフリーキャッシュフローを創出するなど、財務の健全性が際立っています。同社はこれを原資に、積極的な自社株買いや23年連続となる増配を実施しており、株主還元にも積極的です。
利益面でも、売上総利益率54.8%、純利益率22.3%と高い水準を維持。Investing.comによると、予想PER(株価収益率)は16.2倍と妥当な水準にあり、アナリストは株価に26.7%の上昇余地があると見ています。
事業の多角化も進んでおり、データセンター向け半導体では2029年度までに150億ドル超の売上を目指すほか、自動車やIoT分野でもSnapdragonプラットフォームの展開を加速させています。
期待が先行するインテル
 Ad
インテルの株価は、最先端の「18A」製造プロセスの進展やAIサーバー需要などを追い風に、過去1年間で337%という驚異的な上昇を記録しました。市場の期待が株価を押し上げた形です。
しかし、その裏側で財務状況は厳しいのが現実です。過去12ヶ月のフリーキャッシュフローは31.2億ドルのマイナスであり、純利益も赤字となっています。現在の株価は、Investing.comが算出する適正価値を43%上回っており、予想PERは92倍に達します。これは、まだ実現していないファウンドリ事業の成功を完全に織り込んだ水準と言えるでしょう。
長期的な見通しと投資家への示唆
ファンダメンタルズと現在の収益性を重視する投資家にとって、クアルコムはより明確な選択肢となります。同社は利益を上げており、キャッシュフローも潤沢で、妥当なバリュエーションで取引されています。
一方、インテルは典型的な「ターンアラウンド(事業再生)銘柄」であり、高いリスクを伴います。株価が大幅に上昇したことで安全域は失われており、今後の成長は「18A」プロセスの成功とファウンドリ事業の規模拡大にかかっています。現在の株価水準からの投資には、相応のリスク許容度が求められると考えられます。