
Story
Qualcomm và Intel: So sánh chỉ số cơ bản, định giá và triển vọng dài hạn
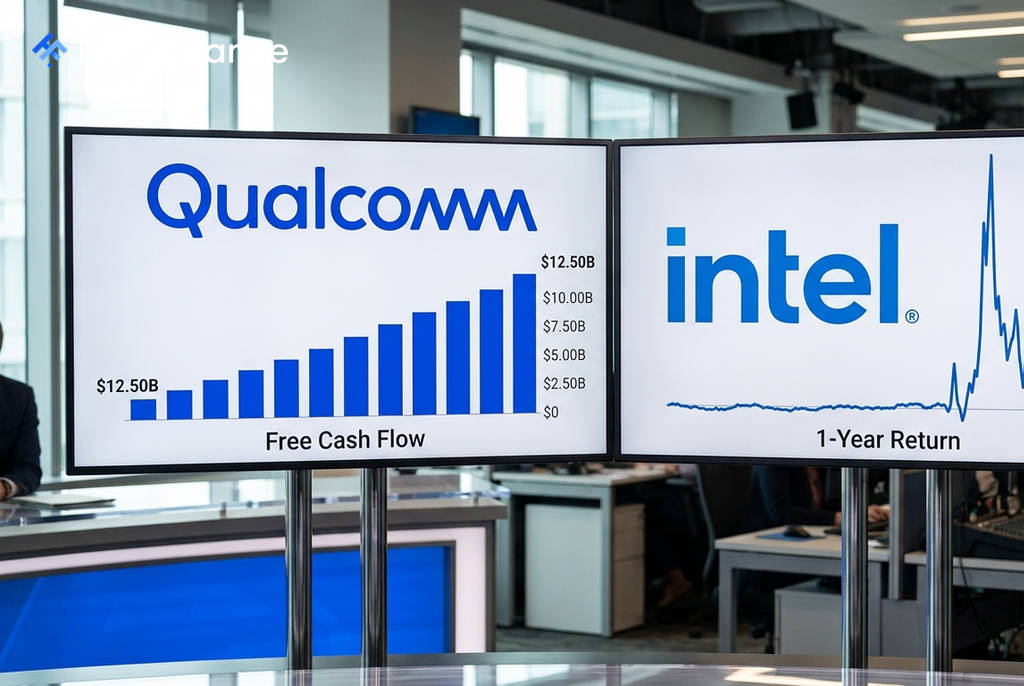
Một phân tích về các chỉ số tài chính cơ bản cho thấy sự tương phản rõ rệt giữa hai gã khổng lồ ngành bán dẫn: Qualcomm tạo ra dòng tiền tự do dồi dào và được giao dịch gần giá trị hợp lý, trong khi Intel đang đốt tiền mặt và có mức định giá cao hơn đáng kể so với giá trị nội tại sau một năm tăng giá đột biến.
So sánh các chỉ số chính
Các số liệu tài chính cho thấy Qualcomm đang ở một vị thế vững chắc hơn đáng kể so với Intel trên nhiều phương diện. Dưới đây là những điểm khác biệt chính giữa hai công ty:
- Dòng tiền tự do (12 tháng gần nhất): Qualcomm tạo ra 12,50 tỷ USD, trong khi Intel ghi nhận dòng tiền tự do âm -3,12 tỷ USD.
- Định giá (P/E dự phóng): P/E dự phóng của Qualcomm ở mức hợp lý là 16,2x, trái ngược hoàn toàn với mức 92,0x của Intel.
- Biên lợi nhuận ròng: Qualcomm có biên lợi nhuận ròng ấn tượng 22,3%, còn Intel đang thua lỗ với biên lợi nhuận âm -5,9%.
- Tỷ suất sinh lời trên vốn chủ sở hữu (ROE): Qualcomm đạt ROE 36,1%, trong khi chỉ số này của Intel là -3,0%.
- Tiềm năng tăng giá so với giá trị hợp lý: Cổ phiếu Qualcomm đang giao dịch thấp hơn giá trị hợp lý 4,0%, trong khi Intel được định giá cao hơn 42,7% so với giá trị hợp lý là 58,82 USD.
Luận điểm đầu tư cho mỗi công ty
Qualcomm: Cỗ máy tạo tiền mặt và đa dạng hóa
Qualcomm đang âm thầm tạo ra dòng tiền mạnh mẽ, cho phép công ty thực hiện các chương trình mua lại cổ phiếu lớn và tăng cổ tức trong 23 năm liên tiếp. Công ty đang tích cực đa dạng hóa ngoài mảng di động, đặt mục tiêu doanh thu 5 tỷ USD từ trung tâm dữ liệu vào năm tài chính 2027 và hơn 15 tỷ USD vào năm 2029, chủ yếu nhờ vào chip cho hạ tầng AI.
Các nhà phân tích tỏ ra lạc quan về Qualcomm, với mức giá mục tiêu đồng thuận cho thấy tiềm năng tăng giá +26,7%. Điều này trái ngược hoàn toàn với Intel, khi các nhà phân tích dự báo tiềm năng tăng giá gần như bằng không.
 Ad
Intel: Cuộc lội ngược dòng đầy rủi ro
Cổ phiếu Intel đã có một năm phục hồi ngoạn mục với mức tăng +337%, được thúc đẩy bởi những tiến bộ trong quy trình sản xuất 18A, quan hệ đối tác sản xuất chip với Apple và nhu cầu về máy chủ AI. Tuy nhiên, mức định giá hiện tại dường như đã phản ánh tất cả những tin tức tốt đẹp này.
Với mức P/E dự phóng 92x, thị trường đang định giá Intel như một công ty khởi nghiệp tăng trưởng nóng, thay vì một công ty vẫn đang trong giai đoạn tái cấu trúc và ghi nhận dòng tiền âm. Rủi ro chính là biên độ an toàn cho nhà đầu tư đã gần như không còn, và bất kỳ sự chậm trễ nào trong kế hoạch xoay chuyển cũng có thể tác động tiêu cực đến giá cổ phiếu.
Triển vọng và kết luận
Đối với các nhà đầu tư dài hạn tập trung vào các yếu tố cơ bản, Qualcomm (QCOM) là lựa chọn rõ ràng hơn. Công ty có lợi nhuận, tạo ra dòng tiền dồi dào, đang đa dạng hóa sang các thị trường tăng trưởng cao như ô tô và trung tâm dữ liệu AI, và được giao dịch ở mức định giá hợp lý.
Trong khi đó, Intel (INTC) là một câu chuyện về sự phục hồi với tiềm năng lớn nhưng đi kèm rủi ro cao. Sau đợt tăng giá mạnh, mức giá hiện tại đòi hỏi nhà đầu tư phải có niềm tin gần như tuyệt đối vào khả năng thực thi thành công kế hoạch dài hạn của ban lãnh đạo, hoặc cần kiên nhẫn chờ đợi một điểm vào lệnh hấp dẫn hơn.